El 1 de noviembre abre la inscripción para la cobertura de 2027, y este año no conviene dejar que el plan se renueve solo. Se juntan tres cambios grandes:
- Menos personas califican para el subsidio. Desde el 1 de enero de 2027, solo pueden recibirlo ciertos estatus migratorios. Miles de familias en Florida con asilo, TPS, parole o visas de trabajo lo van a perder.
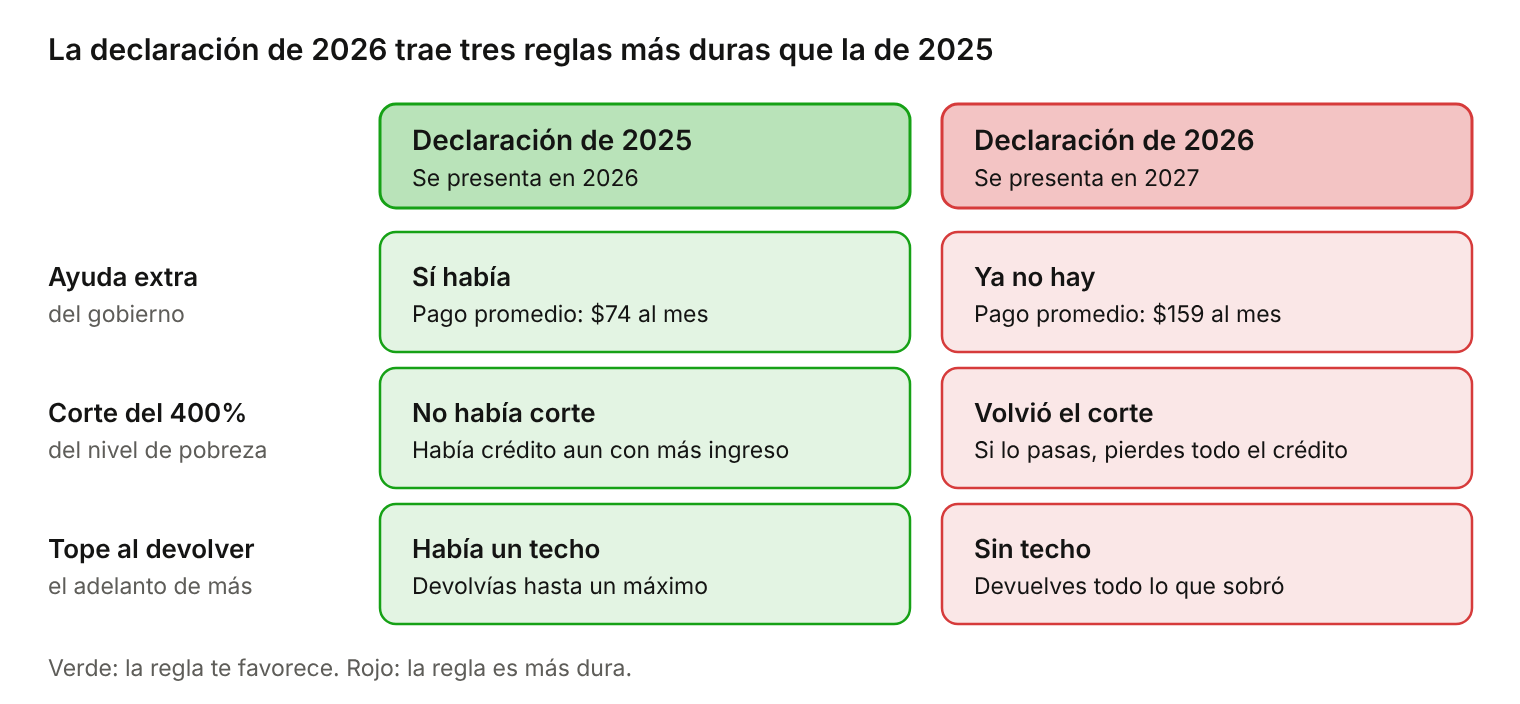
- El subsidio es más pequeño. Los créditos ampliados de 2021–2025 se vencieron el 31 de diciembre de 2025. La Cámara aprobó una extensión en enero de 2026, pero el Senado no la ha aprobado. Vuelve el límite del 400% de pobreza.
- Equivocarse en el ingreso sale mucho más caro. Desde el año fiscal 2026 ya no hay tope para lo que tienes que devolver al IRS si recibiste subsidio de más.
Florida es el estado con más inscritos del país: casi 4.5 millones de personas eligieron plan en la inscripción de 2026. Esto toca a muchísimas familias aquí en Miami.
Las fechas que mandan
En Florida y los demás estados que usan HealthCare.gov:
- 1 de noviembre de 2026: abre la inscripción.
- 15 de diciembre de 2026: fecha límite para que tu cobertura empiece el 1 de enero de 2027.
- 15 de enero de 2027: cierra la ventana. Si te inscribes después del 15 de diciembre, la cobertura empieza el 1 de febrero.
Una regla de 2025 quería acortar la ventana, pero un tribunal federal la anuló en junio de 2026 y el calendario completo sigue en pie. Trata el 15 de diciembre como tu fecha real: si te inscribes después, te quedas sin cobertura en enero.
El cambio que más afecta a la comunidad inmigrante
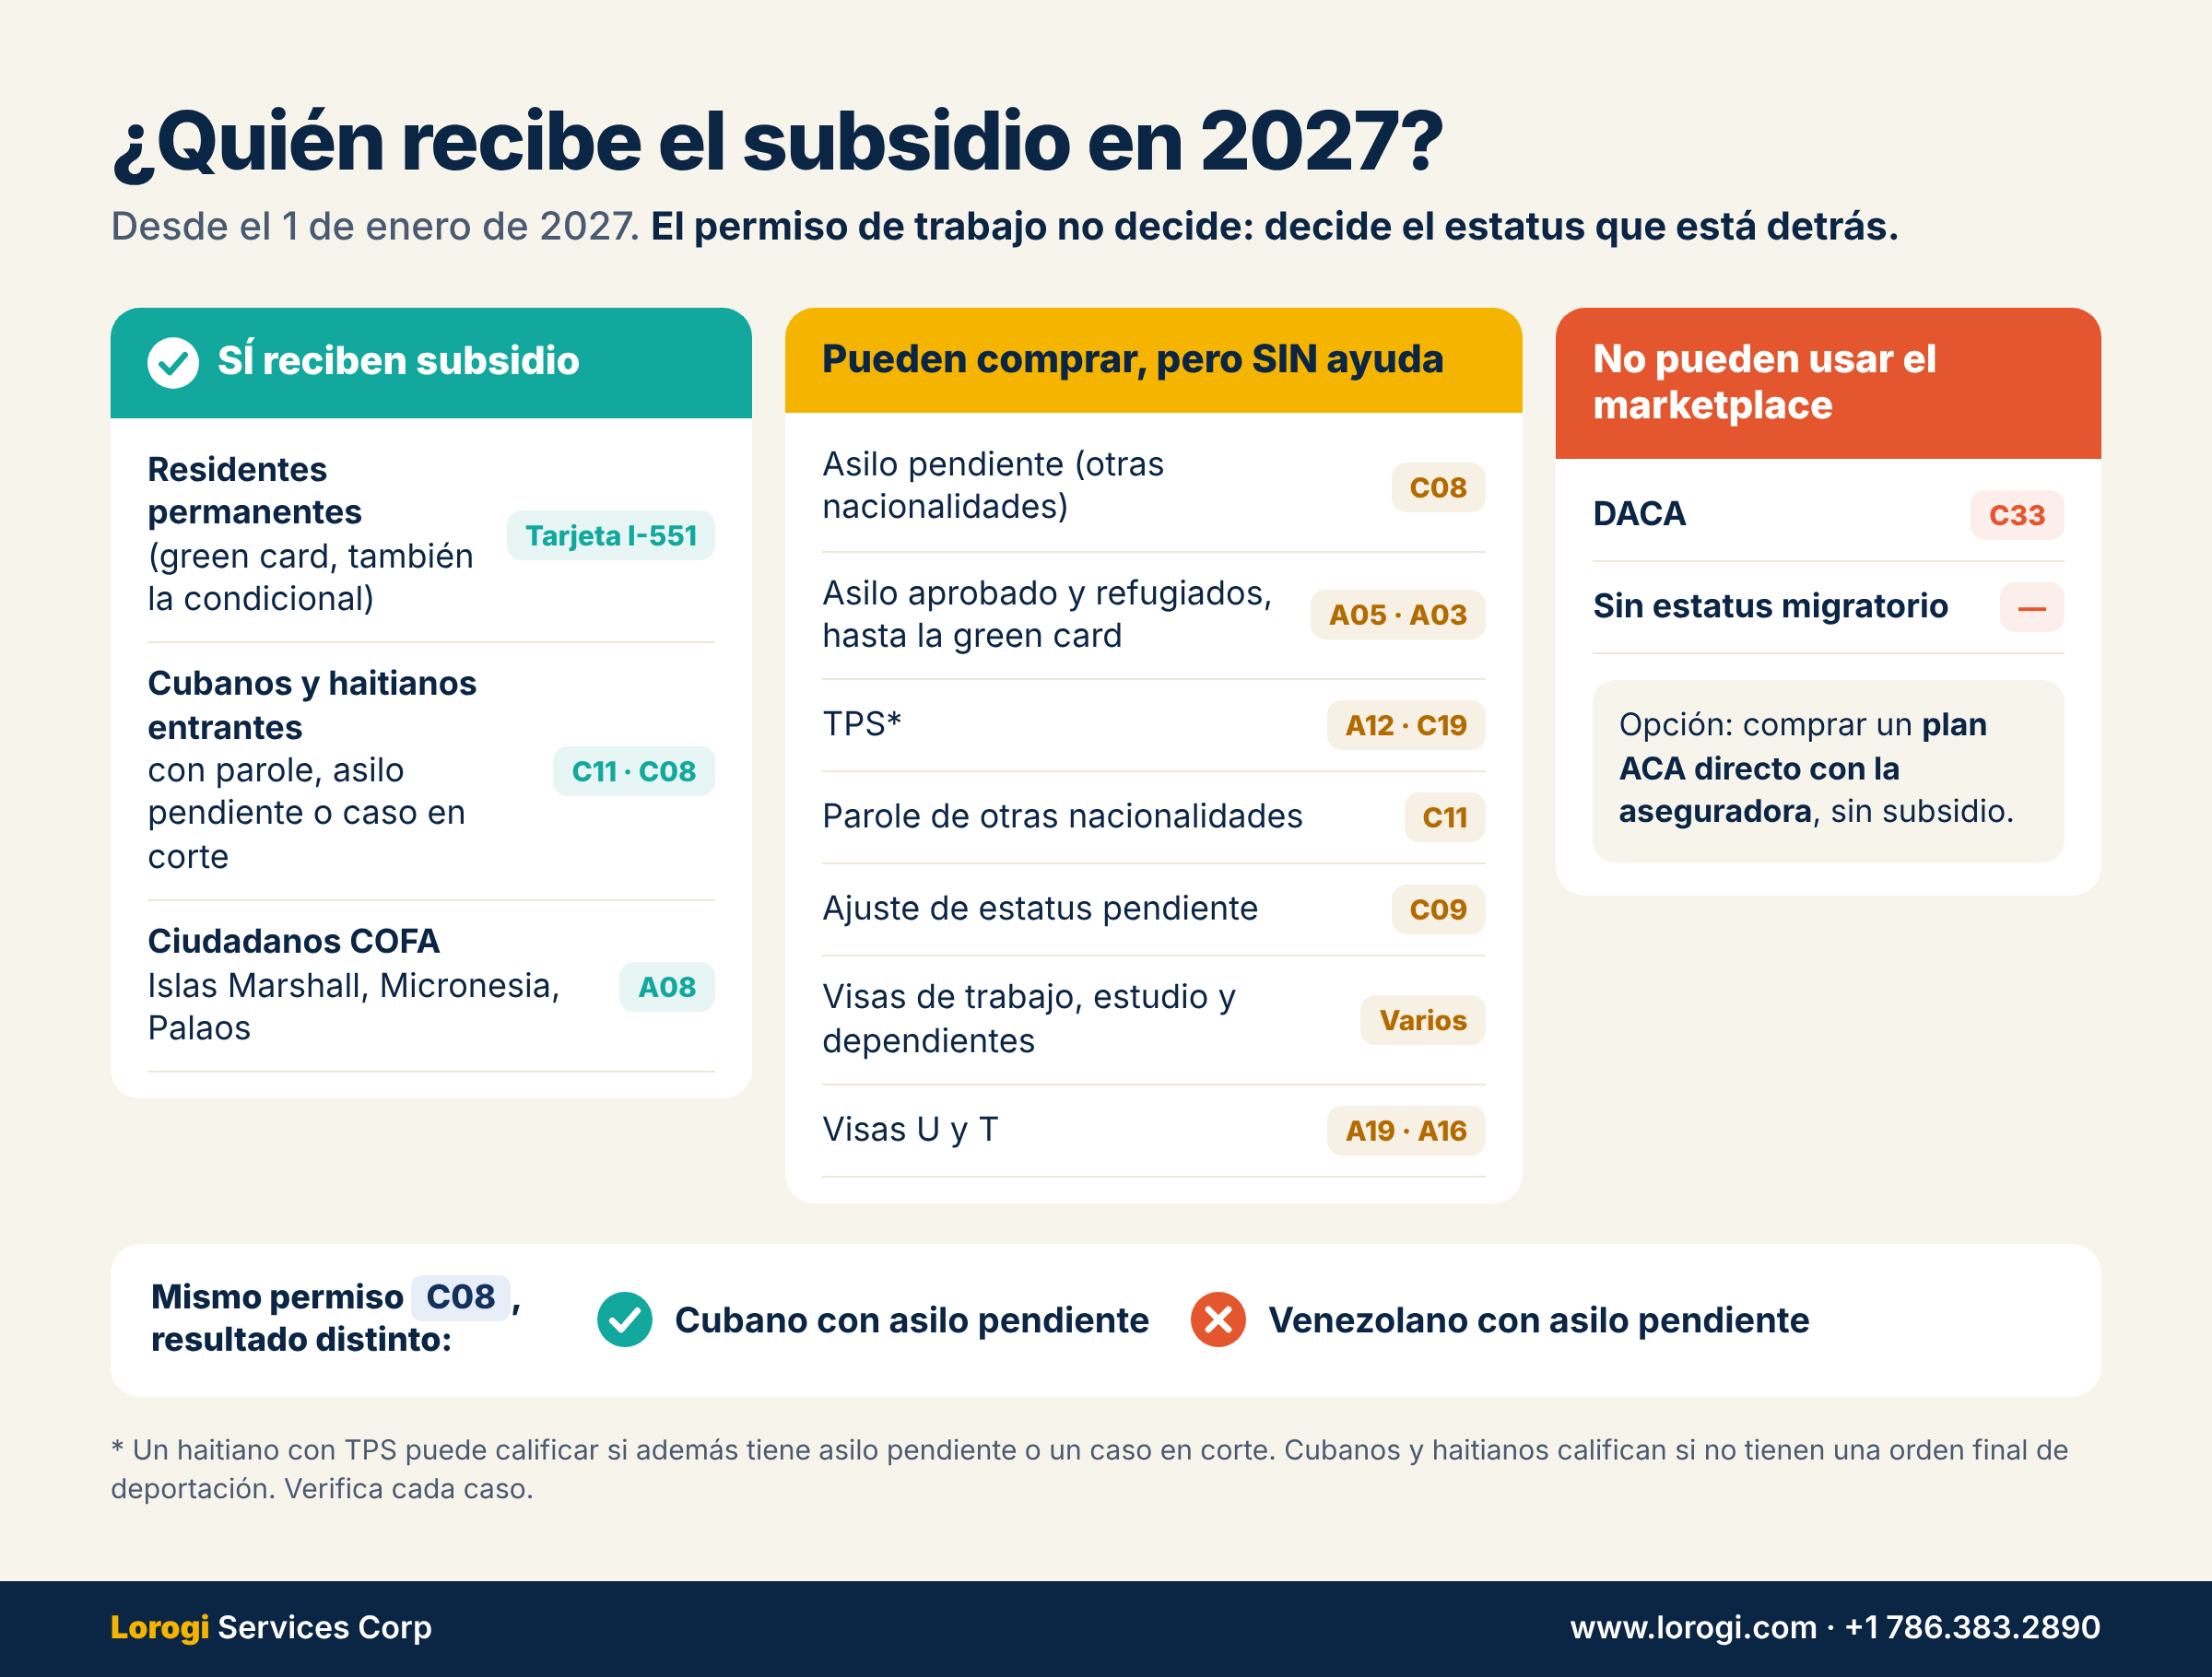
Desde el 1 de enero de 2027, el crédito fiscal (el subsidio que baja tu prima) y la ayuda con deducibles solo existen para tres grupos:
- Residentes permanentes (green card, incluida la condicional de 2 años).
- Cubanos y haitianos entrantes. Es una categoría legal que incluye a los nacionales de Cuba o Haití que entraron con parole, que tienen asilo pendiente o que tienen un caso en corte de inmigración, siempre que no tengan una orden final de deportación. Muchos cubanos con I-220A que están en corte o pidieron asilo pueden entrar aquí, pero hay que verificar cada caso.
- Ciudadanos de Islas Marshall, Micronesia y Palaos (países del Pacto de Libre Asociación, COFA).
El permiso de trabajo no decide: decide el estatus que está detrás
Mucha gente piensa: "tengo permiso de trabajo, entonces califico". No es así. Dos personas con el mismo permiso pueden tener resultados distintos. Por ejemplo, un cubano y un venezolano pueden tener los dos un permiso C08 (asilo pendiente): el cubano califica como entrante cubano; el venezolano no.
| Tu situación | Código común del permiso de trabajo | ¿Subsidio en 2027? |
|---|---|---|
| Residente permanente (green card) | No necesita permiso | ✅ Sí |
| Cubano o haitiano con parole | C11 | ✅ Sí |
| Cubano o haitiano con asilo pendiente | C08 | ✅ Sí |
| Ciudadano de Islas Marshall, Micronesia o Palaos | A08 | ✅ Sí |
| Asilo pendiente (otras nacionalidades) | C08 | ❌ No |
| Asilo aprobado | A05 | ❌ No, hasta que saque la green card |
| Refugiado | A03 | ❌ No, hasta que saque la green card |
| TPS | A12 / C19 | ❌ No* |
| Parole de otras nacionalidades (venezolanos, nicaragüenses, etc.) | C11 | ❌ No |
| Ajuste de estatus pendiente (otras nacionalidades) | C09 | ❌ No |
| Visas de trabajo, estudio o dependientes (H-1B, L-1, E-2, F-1 con OPT, H-4…) | Varios (C03, C26, A17…) | ❌ No |
| Visas U o T | A19 / A16 | ❌ No |
| DACA | C33 | 🚫 Ni siquiera puede usar el marketplace |
* Un haitiano con TPS puede calificar si además tiene asilo pendiente o un caso en corte de inmigración. Si solo entró con parole y después recibió TPS, hay que revisarlo, porque el TPS puede contar como "otro estatus".
** Un cubano o haitiano con asilo ya aprobado puede seguir contando como entrante según cómo entró al país. Verifica su caso.
Lo que esto significa en la práctica:
- Si no calificas para subsidio pero estás presente legalmente, todavía puedes comprar un plan del marketplace, solo que pagas el precio completo.
- Si eres asilado o refugiado y ya cumples el año para pedir la green card, pídela. Con la residencia vuelves a calificar.
- Desde agosto de 2025, las personas con DACA no pueden inscribirse en el marketplace ni pagando precio completo. Ellas y las personas sin estatus pueden comprar un plan ACA directamente con una compañía de seguros (lo explicamos abajo).
- Desde 2026, los inmigrantes presentes legalmente con ingresos por debajo del 100% de pobreza que no califican para Medicaid por su estatus también perdieron el subsidio. Ojo: un tribunal frenó la regla que lo aplica en el marketplace, así que algunas de estas personas pueden recibir el adelanto igual. La ley tributaria sí cambió, así que pueden tener que devolverlo completo en su declaración.
- Medicaid también cambió: desde el 1 de octubre de 2026, Medicaid se limita casi a los mismos grupos. Los hijos que son ciudadanos estadounidenses siguen calificando para Medicaid o KidCare sin importar el estatus de sus padres.
Marketplace o directo con la aseguradora: la comparación real
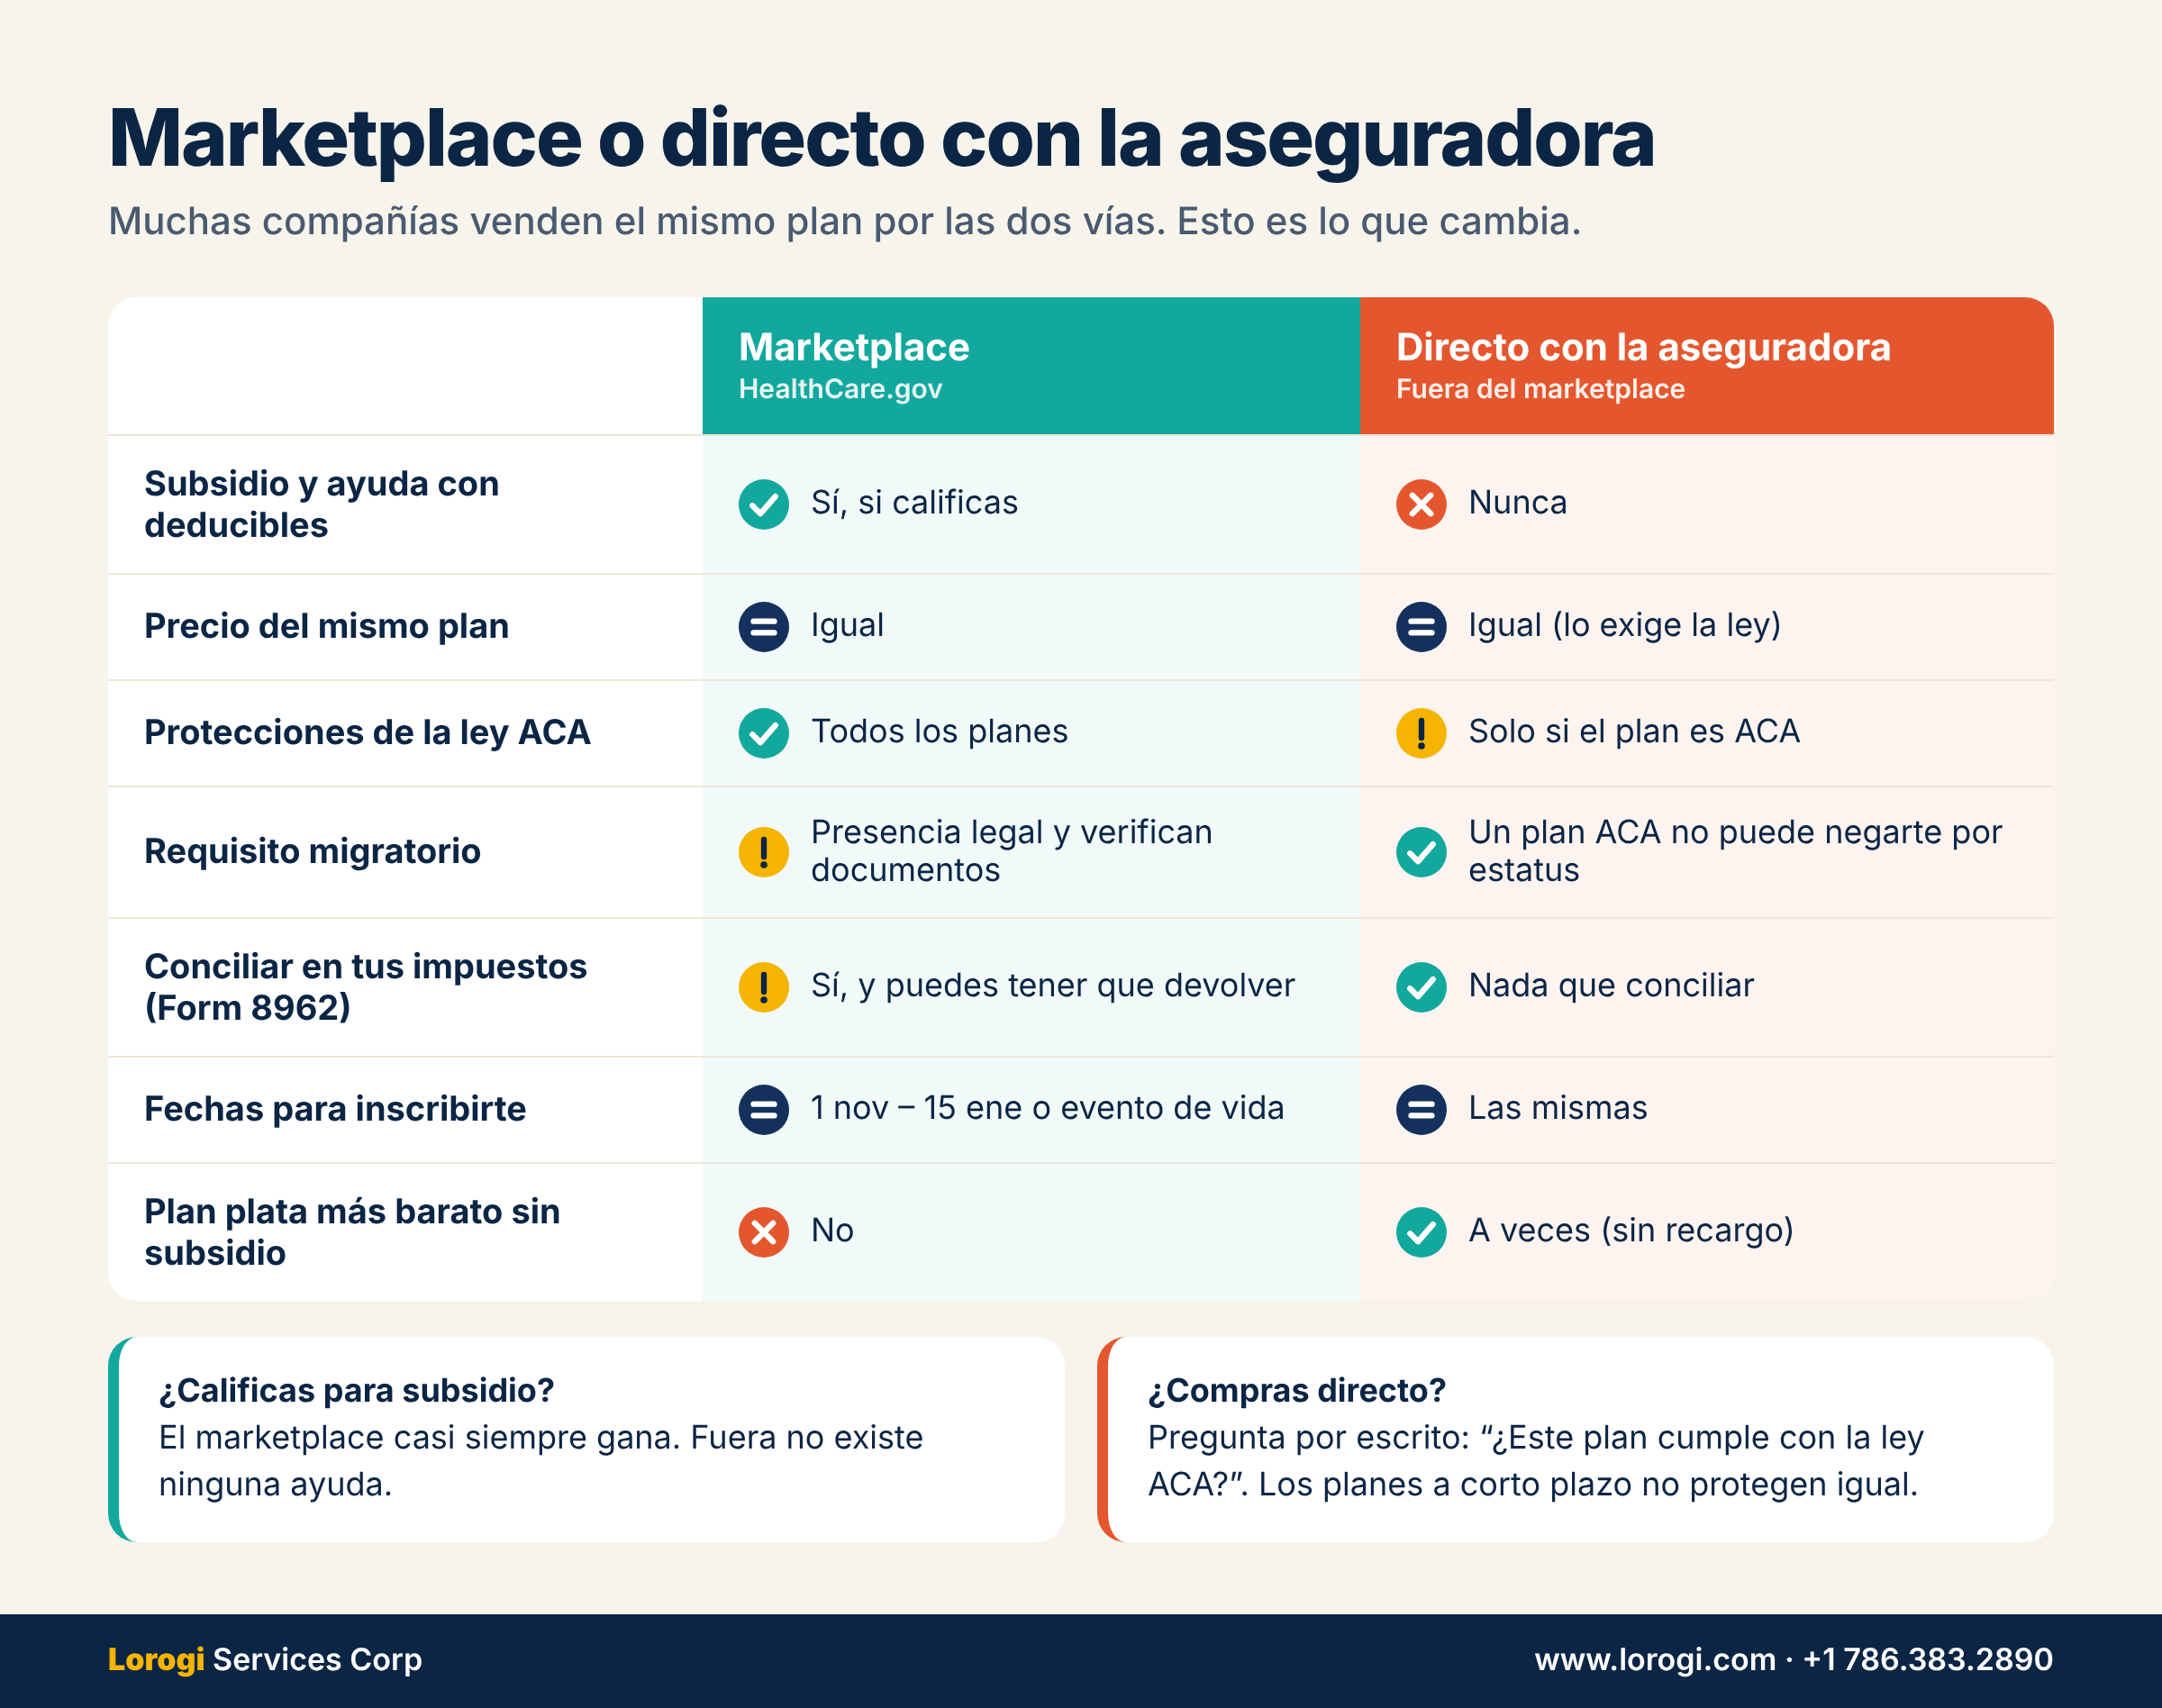
Hay dos formas de comprar un seguro de salud individual: por el marketplace (HealthCare.gov) o directamente con la compañía de seguros (lo que en inglés llaman off-exchange). Muchas aseguradoras venden el mismo plan por las dos vías. Esto es lo que cambia y lo que no:
| Marketplace (HealthCare.gov) | Directo con la aseguradora | |
|---|---|---|
| Subsidio y ayuda con deducibles | Sí, si calificas | Nunca |
| Precio del mismo plan | Igual | Igual (la ley obliga a cobrar lo mismo) |
| Protecciones de la ley ACA | Todos los planes las tienen | Solo si el plan es ACA. Ojo con los que no lo son |
| Requisito migratorio | Debes estar presente legalmente y te verifican documentos | Un plan ACA no puede negarte por tu estatus |
| Conciliar en tu declaración (Form 8962) | Sí, si recibiste subsidio. Puedes tener que devolver | No hay nada que conciliar |
| Fechas para inscribirte | 1 nov – 15 ene, o con un evento de vida | Las mismas fechas |
| Plan plata más barato sin subsidio | No | A veces sí (ver abajo) |
Tres puntos que casi nadie explica:
- Si calificas para subsidio, el marketplace casi siempre gana. Fuera del marketplace no existe ningún subsidio, aunque tu ingreso califique. Comprar directo cuando tienes derecho a ayuda es regalar dinero.
- Si no calificas para subsidio, el mismo plan cuesta lo mismo en los dos lados. La ley obliga a la aseguradora a cobrar la misma prima por el mismo plan dentro o fuera del marketplace. Pero hay un detalle con los planes plata: las aseguradoras les suben el precio para cubrir la ayuda con deducibles que reciben las personas de bajos ingresos. Algunas compañías venden otros planes plata, solo fuera del marketplace y sin ese recargo, que pueden costar menos. Si vas a pagar precio completo, pregunta por esos planes.
- Comprar directo no te protege si el producto no es ACA. Fuera del marketplace también se venden planes a corto plazo, planes de indemnización fija y ministerios de salud compartida. Esos productos sí pueden negarte por una condición preexistente, ponerte topes en los pagos, excluir maternidad, salud mental o medicinas, y no renovarte cuando te enfermas. Según KFF, entre los planes a corto plazo revisados, el 40% no cubre salud mental, el 48% no cubre medicinas ambulatorias y el 98% no cubre maternidad. Antes de firmar, pregunta por escrito: "¿Este plan cumple con la ley ACA?"
Cuánto paga de verdad una familia de 4 que gana $40,000
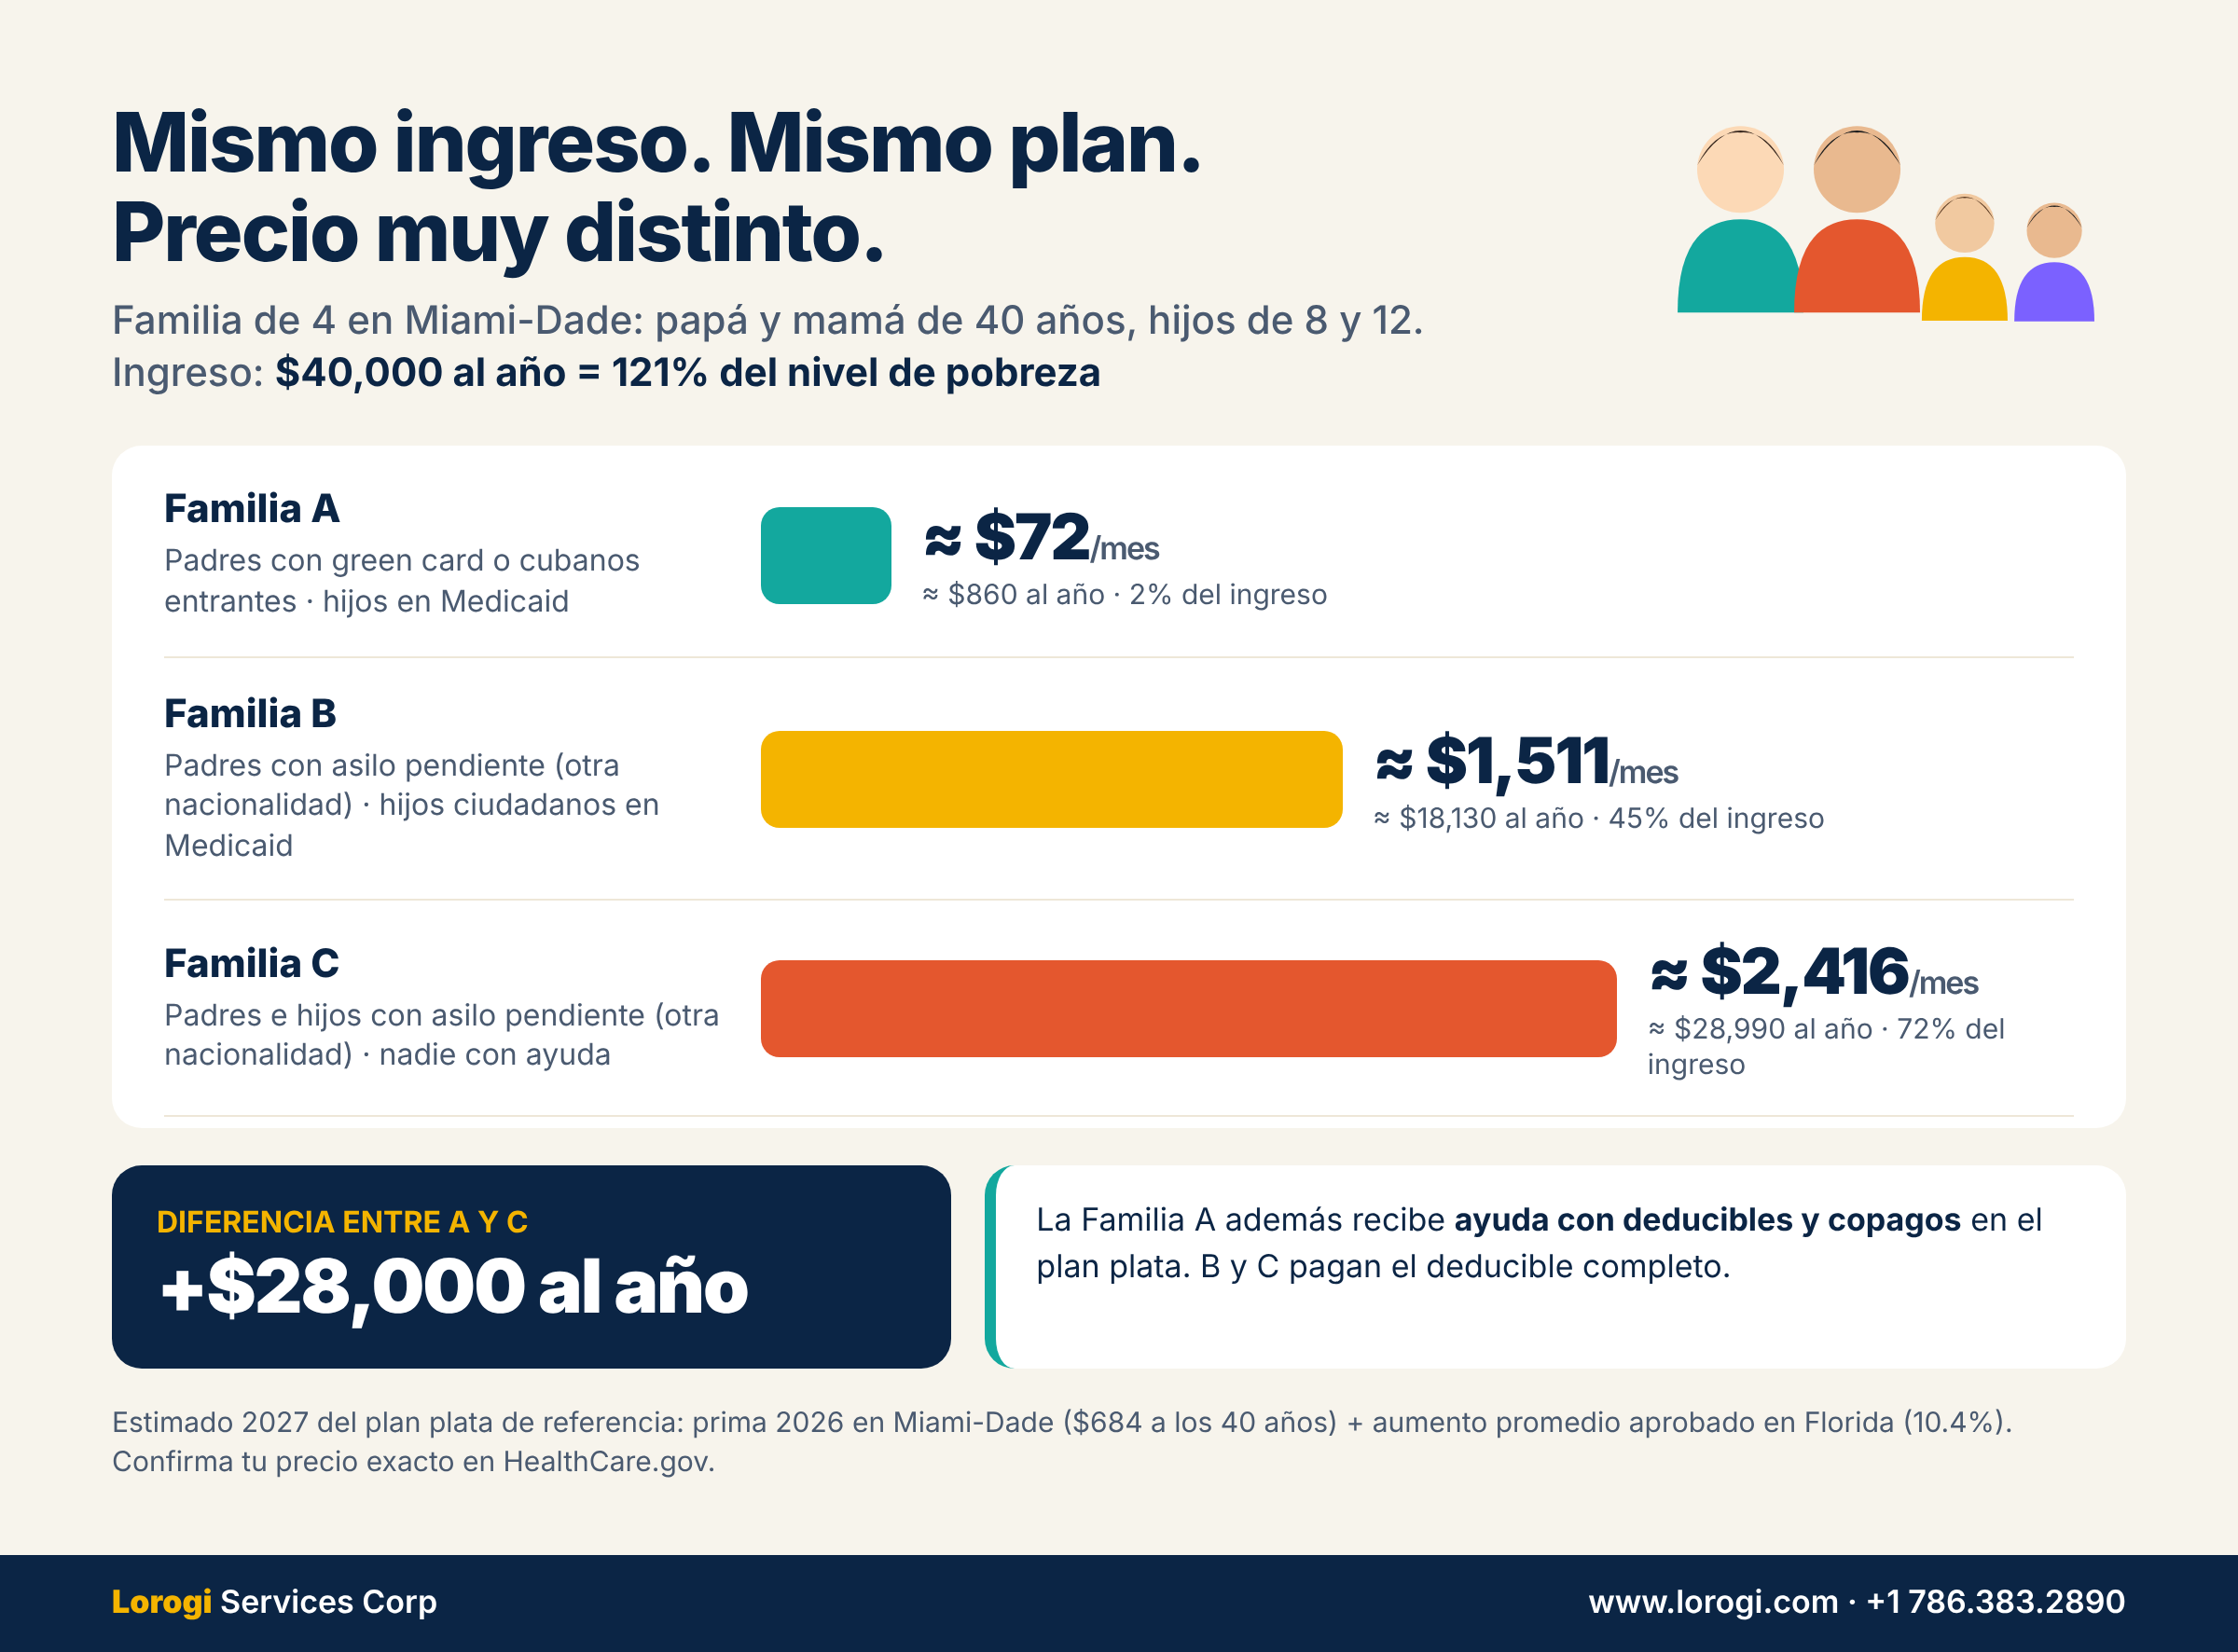
Tomemos una familia en Miami-Dade: papá y mamá de 40 años, dos hijos de 8 y 12 años, y un ingreso de $40,000 al año. Para 4 personas, el 100% de pobreza es $33,000, así que esta familia está en el 121%.
- Los padres no califican para Medicaid: en Florida, un padre califica solo con ingresos de unos $723 al mes para una familia de 4.
- Los hijos sí pueden calificar para Medicaid (hasta 138%–145% de pobreza), si son ciudadanos o tienen un estatus que califica.
Comparemos tres familias con el mismo ingreso y estatus distintos (precios estimados del plan plata de referencia para 2027):
| Familia A | Familia B | Familia C | |
|---|---|---|---|
| Estatus de los padres | Green card o cubanos entrantes | Asilo pendiente (otra nacionalidad) | Asilo pendiente (otra nacionalidad) |
| Hijos | Medicaid | Ciudadanos → Medicaid | No ciudadanos → sin Medicaid |
| Subsidio | Sí | No | No |
| Pagan al mes | ≈ $72 | ≈ $1,511 | ≈ $2,416 |
| Pagan al año | ≈ $860 | ≈ $18,130 | ≈ $28,990 |
| % de su ingreso | 2% | 45% | 72% |
¿Por qué la Familia A paga tan poco? Con un ingreso por debajo del 133% de pobreza, la ley dice que la familia solo aporta el 2.15% de su ingreso ($860 al año) por el plan plata de referencia. El subsidio paga el resto. Además, a ese nivel de ingreso el plan plata viene con ayuda extra en deducibles y copagos, así que la familia A no solo paga menos de prima: también paga mucho menos cuando va al médico.
La diferencia entre la Familia A y la Familia C es de unos $2,344 al mes, más de $28,000 al año. Con el mismo ingreso, en el mismo condado y por el mismo plan.
Cómo calculamos: tomamos la prima del plan plata de referencia de 2026 en Miami-Dade para una persona de 40 años ($684) y le sumamos el aumento promedio aprobado en Florida para 2027 (10.4%). Los precios de los niños siguen la escala federal por edad. Tu precio exacto depende de tu código postal y de las edades: confírmalo en HealthCare.gov.
Si tu familia es como la B o la C, estas opciones pueden bajar la cuenta:
- Revisa si tu empleador ofrece seguro: si es el caso, casi siempre te sale más barato.
- Inscribe a los hijos que sean ciudadanos en Medicaid o KidCare (en KidCare, la prima es de $15 o $20 al mes según el ingreso).
- Compara un plan bronce (prima más baja, deducible más alto) y los planes plata fuera del marketplace sin recargo.
- Si pagas precio completo, no hay nada que conciliar en tus impuestos, pero sí debes elegir un plan ACA.
La tabla de pobreza (FPL) que se usa para 2027 y cómo leerla
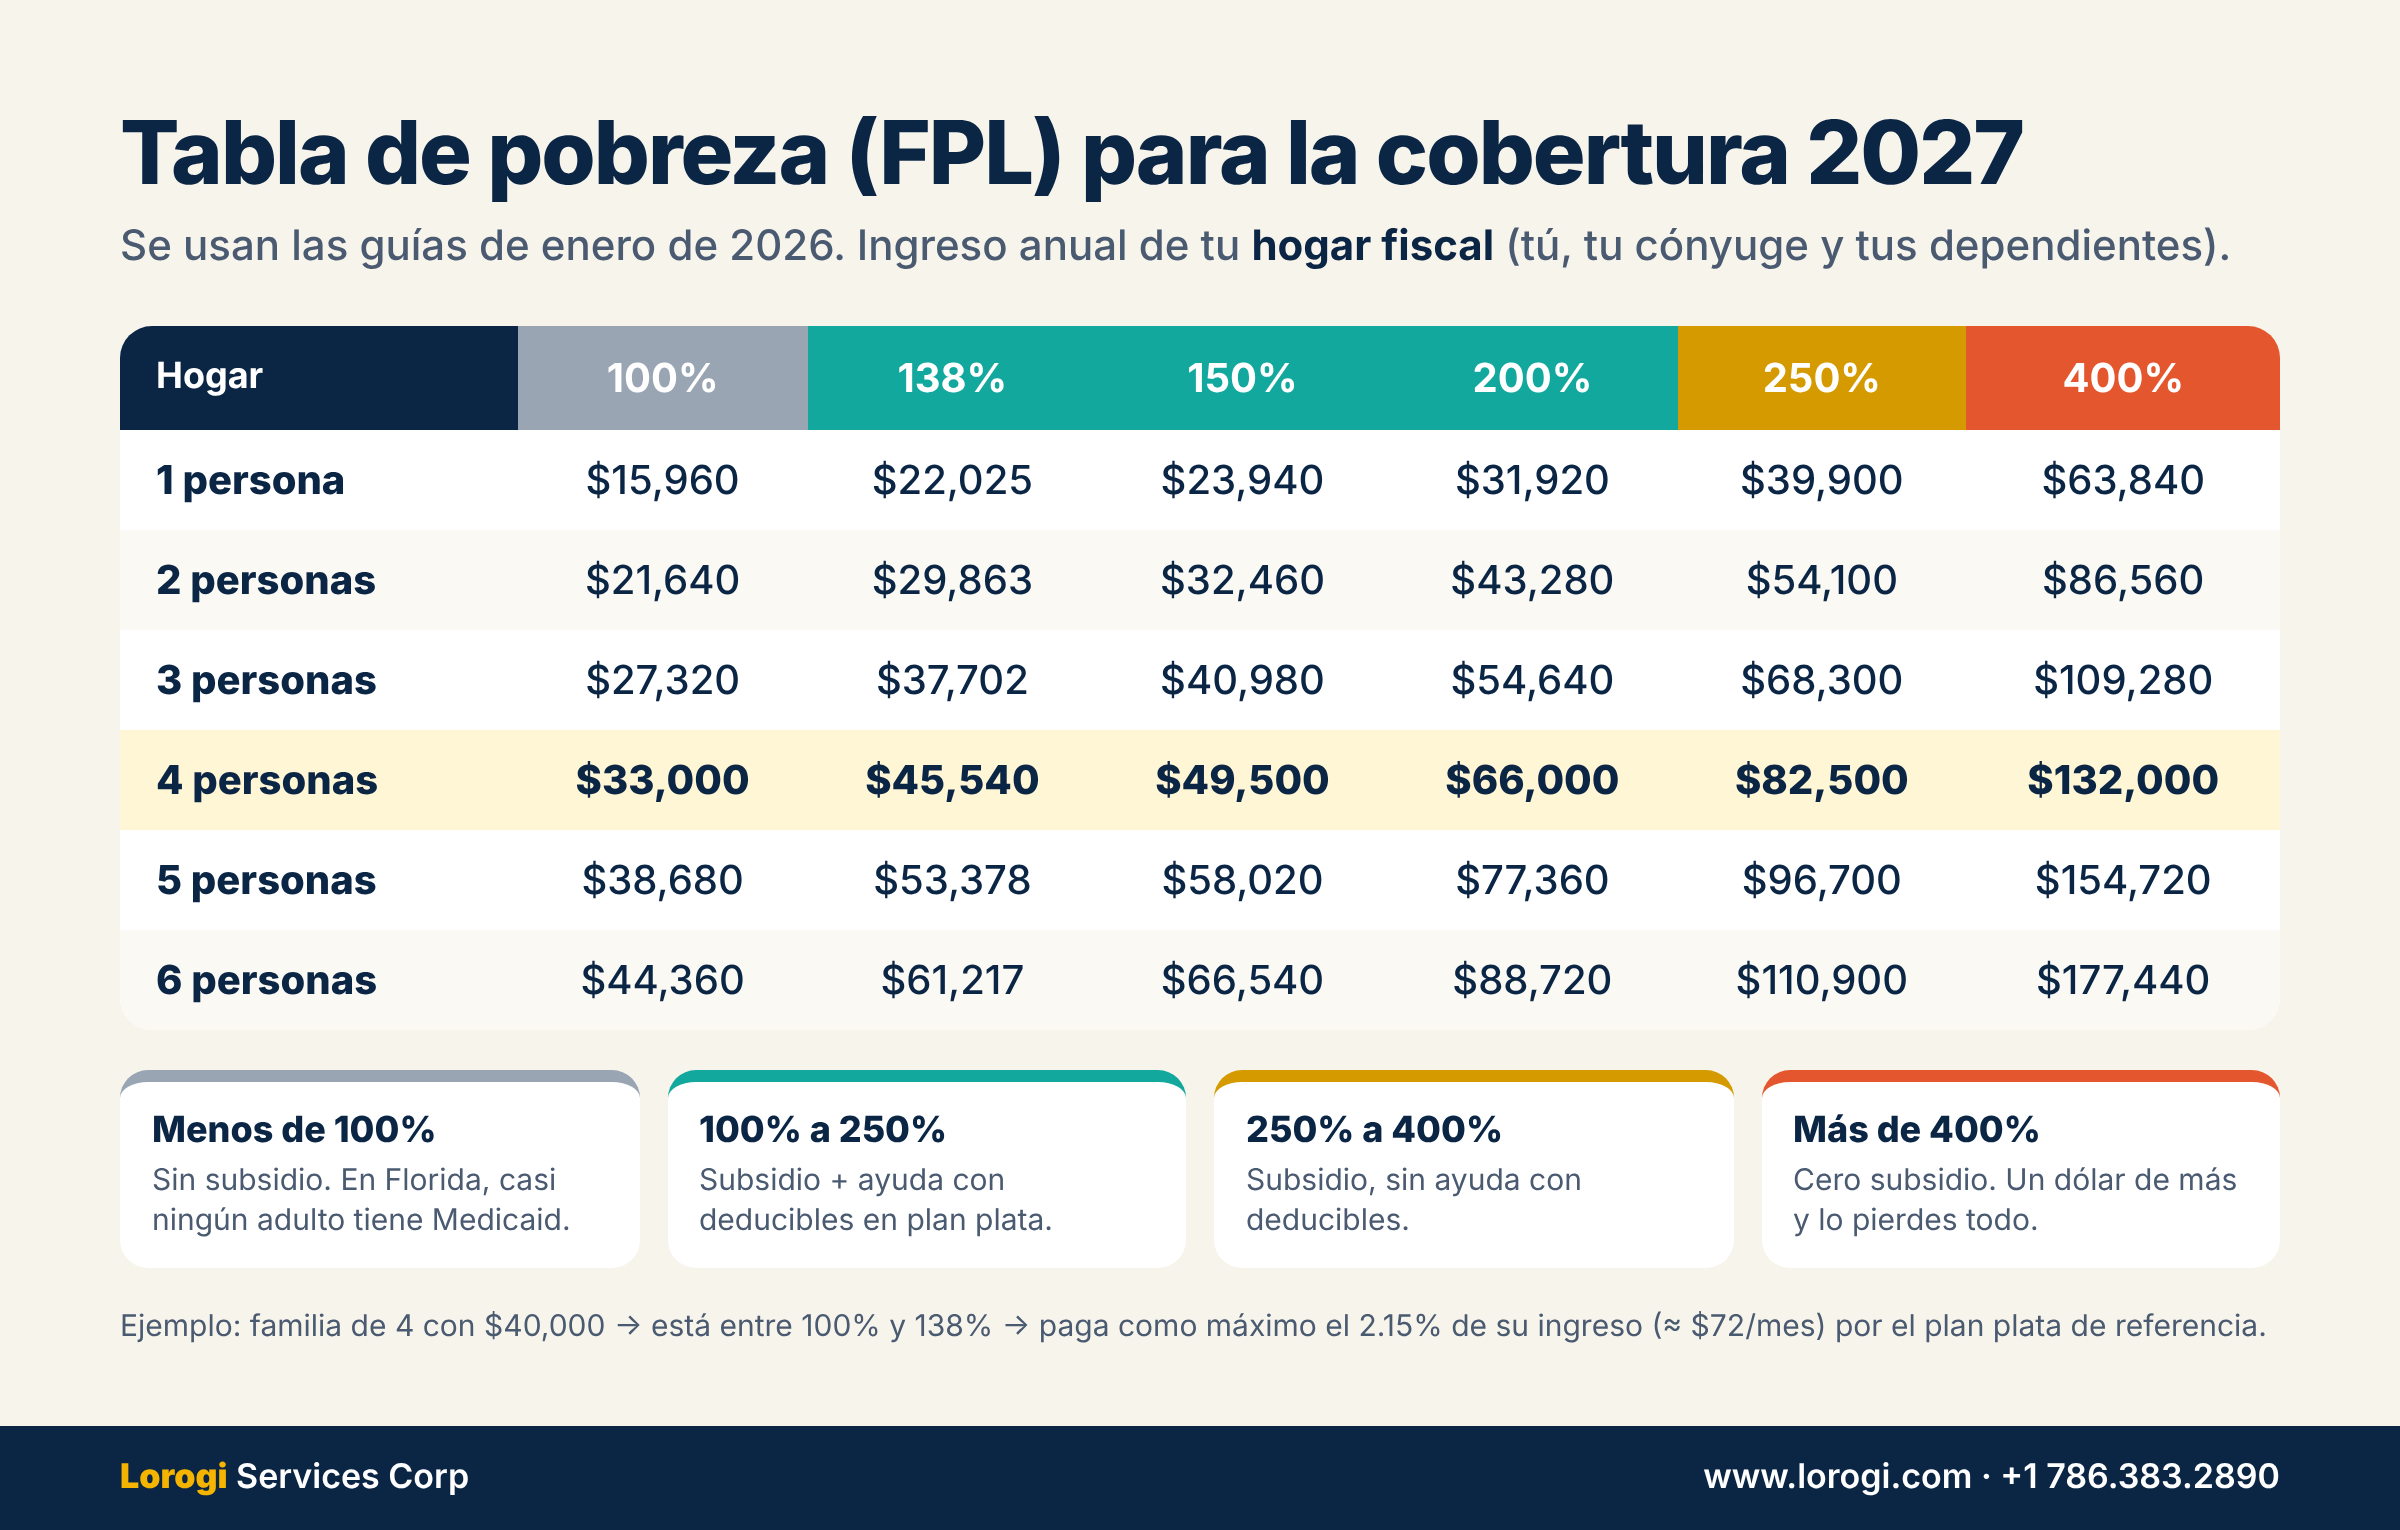
Para la cobertura de 2027 se usan las guías de pobreza publicadas en enero de 2026 (siempre se usan las del año anterior):
| Personas en tu hogar fiscal | 100% | 138% | 150% | 200% | 250% | 400% (tope) |
|---|---|---|---|---|---|---|
| 1 | $15,960 | $22,025 | $23,940 | $31,920 | $39,900 | $63,840 |
| 2 | $21,640 | $29,863 | $32,460 | $43,280 | $54,100 | $86,560 |
| 3 | $27,320 | $37,702 | $40,980 | $54,640 | $68,300 | $109,280 |
| 4 | $33,000 | $45,540 | $49,500 | $66,000 | $82,500 | $132,000 |
| 5 | $38,680 | $53,378 | $58,020 | $77,360 | $96,700 | $154,720 |
| 6 | $44,360 | $61,217 | $66,540 | $88,720 | $110,900 | $177,440 |
Cómo leerla en 3 pasos:
- Cuenta a las personas de tu hogar fiscal, no a las que viven en tu casa. Es decir: tú, tu cónyuge si declaran juntos y los dependientes que reclamas en tu declaración. La abuela que vive contigo pero declara sola no cuenta.
- Calcula tu ingreso del año que viene, no el del año pasado. Se usa el ingreso bruto ajustado modificado (MAGI): tu ingreso bruto ajustado, más el Seguro Social que no paga impuesto, más los intereses exentos, más los ingresos del extranjero que excluiste con el Form 2555. Si tienes negocio, cuenta la ganancia neta, no las ventas.
- Busca dónde caes:
- Menos del 100%: no hay subsidio. En Florida tampoco hay Medicaid para la mayoría de los adultos (el hueco de Florida, abajo).
- 100% a 250%: subsidio y ayuda extra con deducibles si eliges un plan plata. Entre más bajo el ingreso, más ayuda.
- 250% a 400%: subsidio, pero sin ayuda con deducibles.
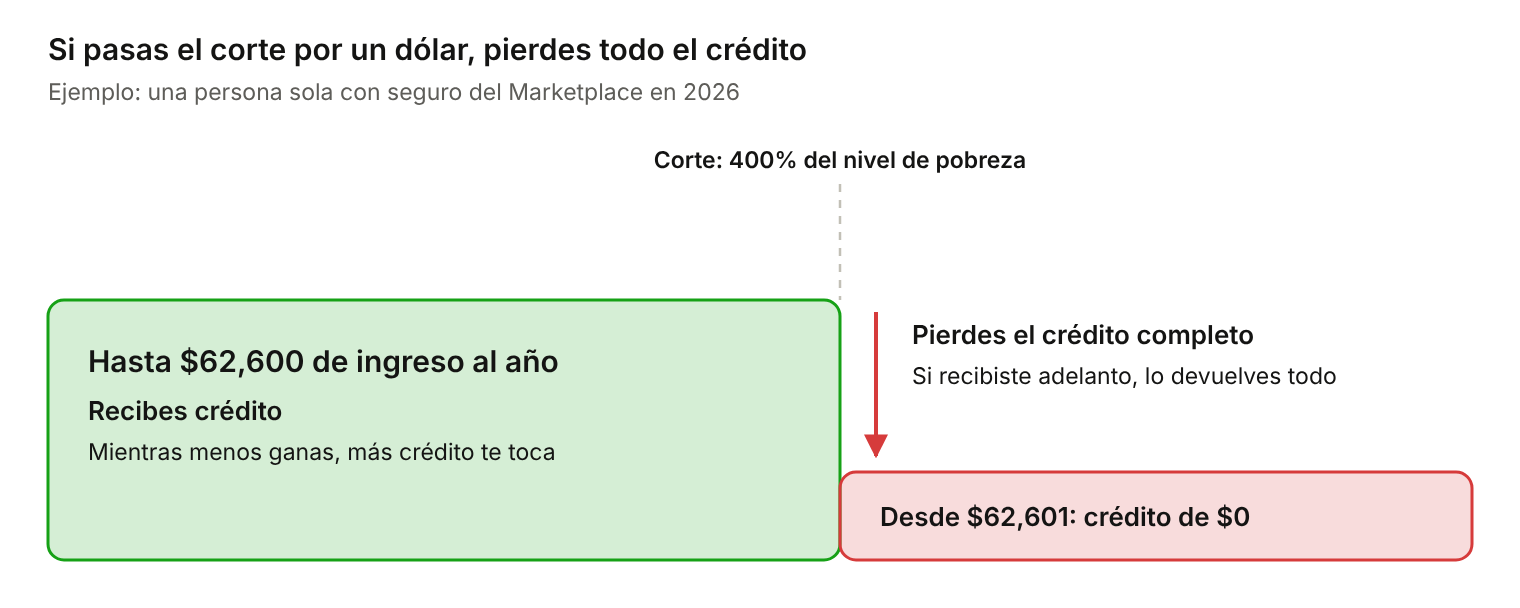
- Más del 400%: cero subsidio. Si te pasas por un dólar, lo pierdes todo.
Lo máximo que una familia de 4 paga por el plan plata de referencia en 2027:
| Ingreso familiar | Nivel de pobreza | Paga como máximo |
|---|---|---|
| $40,000 | 121% | $72 al mes |
| $49,500 | 150% | $177 al mes |
| $66,000 | 200% | $373 al mes |
| $82,500 | 250% | $595 al mes |
| $99,000 | 300% | $843 al mes |
| $132,000 | 400% | $1,124 al mes |
| $132,001 o más | más de 400% | Precio completo |
Cuidado con el ingreso que declaras: puedes tener que devolver todo
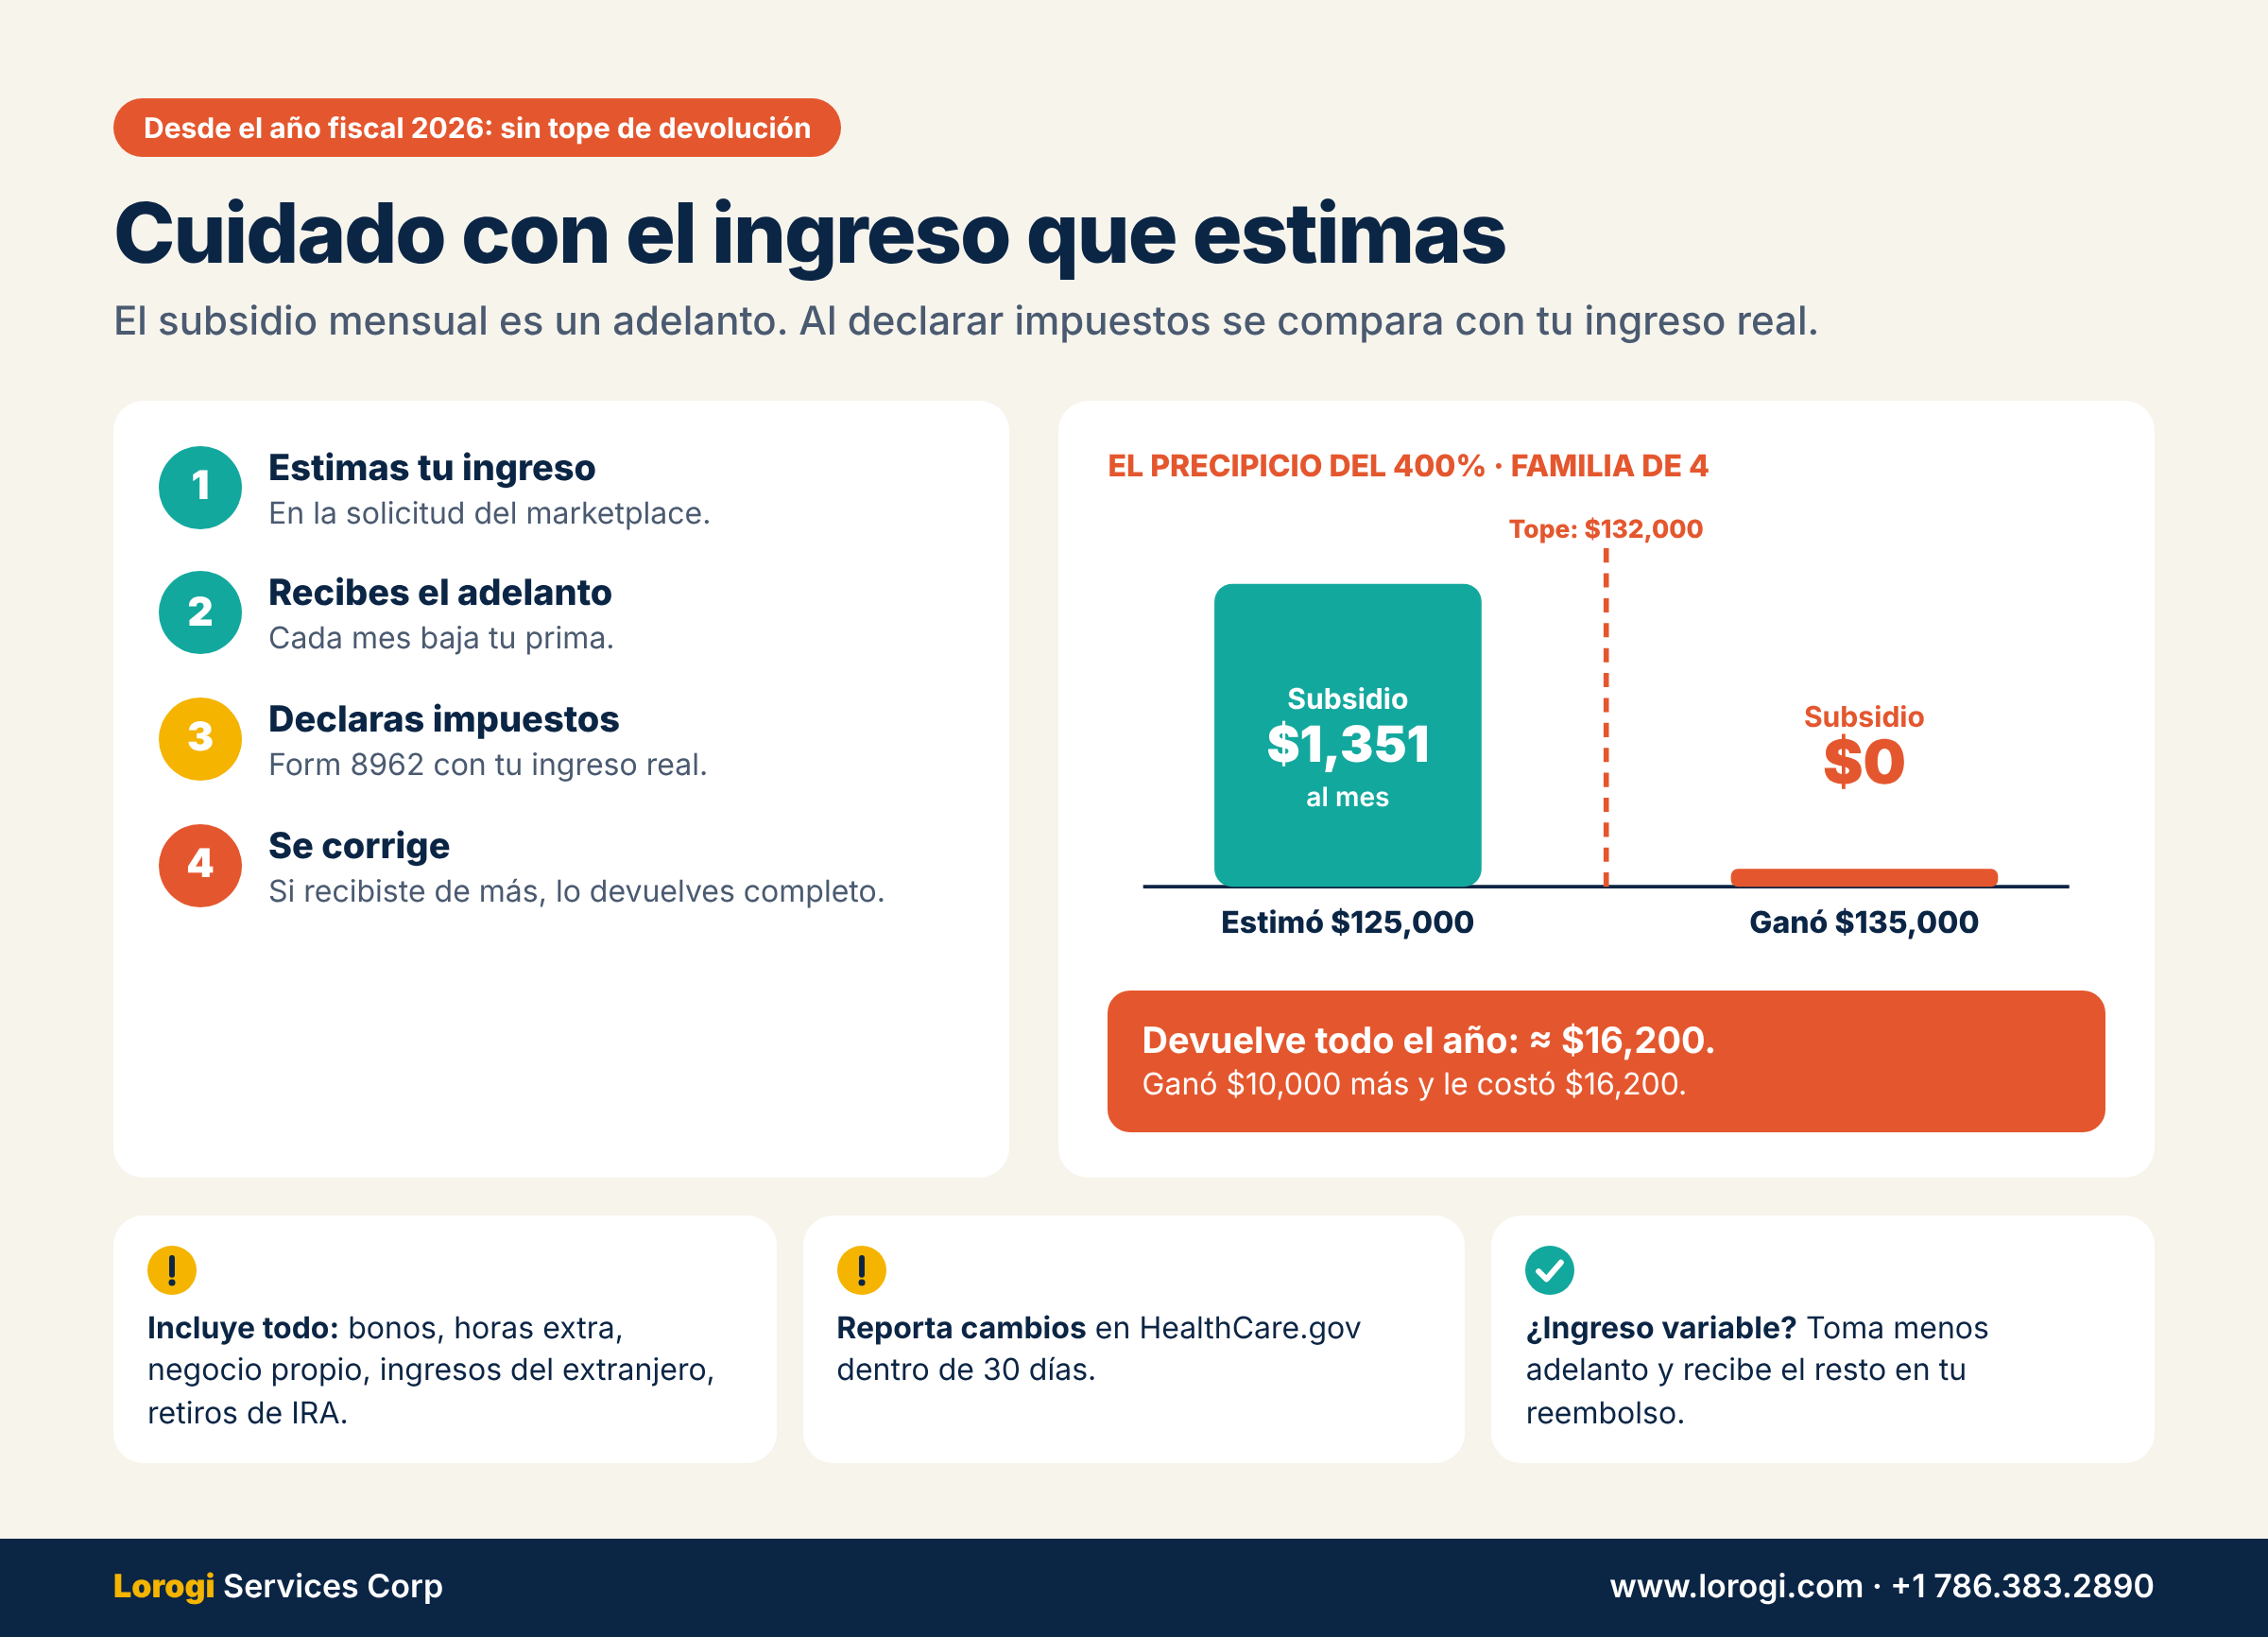
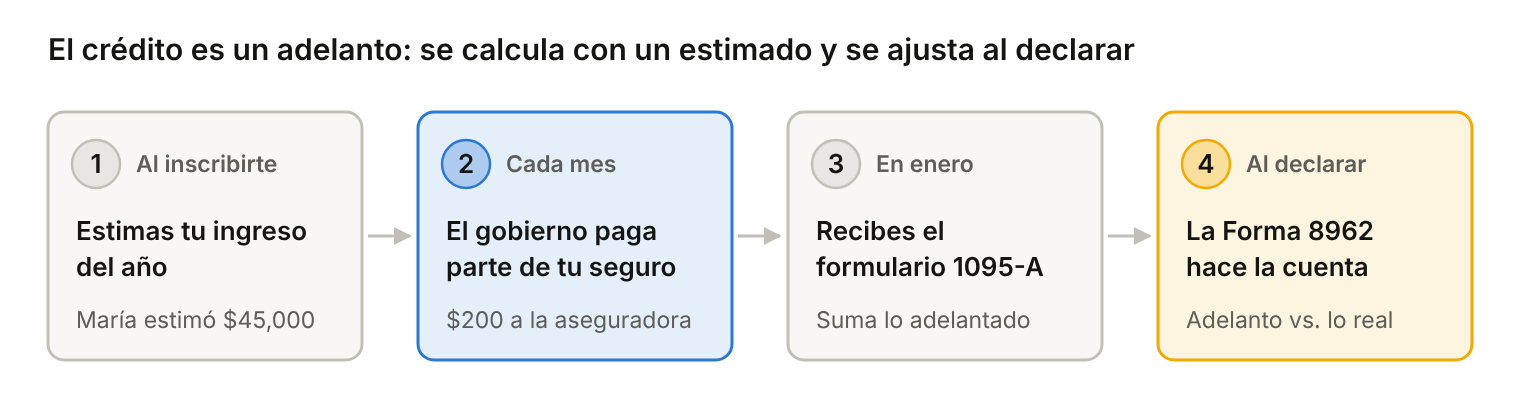
El subsidio que recibes cada mes es un adelanto. Se calcula con el ingreso que tú estimas en la solicitud. Cuando haces tu declaración de impuestos, el IRS compara ese adelanto con tu ingreso real usando el Form 8962. Si recibiste más de lo que te tocaba, la diferencia se descuenta de tu reembolso o se suma a lo que debes.
Hasta 2025 había un tope para esa devolución, de unos cientos de dólares para familias de ingresos bajos. Desde el año fiscal 2026 ese tope ya no existe. Devuelves todo lo que recibiste de más.
Ejemplo 1, un error común. La familia de 4 estima $40,000, pero con horas extra y trabajos por fuera termina ganando $60,000 (182% de pobreza). Le tocaba aportar $3,527 en el año, no $860. Devuelve unos $2,667.
Ejemplo 2, el precipicio del 400%. Otra familia de 4 estima $125,000 y recibe unos $1,351 al mes de subsidio. En diciembre recibe un bono y termina el año en $135,000, por encima del tope de $132,000. Devuelve todo el subsidio del año: unos $16,200. Ganó $10,000 más y le costó $16,200.
Cómo protegerte:
- Estima con honestidad y sin optimismo. Incluye bonos, horas extra, trabajos por cuenta propia, ingresos del extranjero, retiros de IRA, ventas de acciones o de propiedades.
- Reporta cualquier cambio en cuanto pase: un trabajo nuevo, un aumento, un bebé, un divorcio, un cambio de estatus. Tienes 30 días para reportarlo en HealthCare.gov.
- Si tu ingreso es variable, toma menos adelanto. Puedes elegir recibir solo una parte del subsidio cada mes. Si te tocaba más, recibes el resto en tu reembolso.
- Si estás cerca del 400%, una contribución deducible a tu IRA tradicional o a tu cuenta HSA puede bajar tu MAGI y salvar el subsidio. Planifícalo con tu preparador antes de cerrar el año.
- Siempre presenta tu declaración y el Form 8962 si recibiste subsidio, aunque no estés obligado a declarar por tu nivel de ingreso.
Precios más altos y un tope de bolsillo más alto
- Las aseguradoras pidieron un aumento medio del 15% para 2027 en todo el país, según KFF. En Florida, el aumento promedio aprobado es de 10.4%. Es el segundo año seguido de subidas grandes.
- Si recibes subsidio, el aumento casi no te afecta, porque tu aporte depende de tu ingreso. Si pagas precio completo, te llega el aumento entero.
- El gasto máximo de bolsillo sube a $12,000 por persona y $24,000 por familia (en 2026 era $10,600 y $21,200).
- Molina, Cigna y Sunshine State Health Plan salen del mercado individual de Florida en 2027. Si tienes plan con alguna de ellas, elige uno nuevo. Si no eliges, a los afiliados de Sunshine los pueden pasar a Ambetter. Aunque tu compañía siga, revisa que tus médicos, hospitales y medicinas sigan en la red.
Controles más estrictos
- Ya no existe el período especial mensual para personas con ingresos por debajo del 150% de pobreza. Fuera de la ventana anual necesitas un evento de vida: mudanza, matrimonio, nacimiento, pérdida de otro seguro o un cambio de estatus migratorio.
- Conciliar sigue siendo obligatorio. Por decisiones judiciales de 2026, el marketplace dejó de quitar el adelanto a quien no concilió años anteriores, para 2026 y 2027. Pero la ley sigue exigiendo que presentes tu declaración con el Form 8962, y el IRS puede reclamarte lo que recibiste de más.
- Mirando a 2028: el 23 de octubre de 2026, CMS propuso que, desde 2028, el subsidio no se entregue hasta verificar tus datos. Todavía es una propuesta y no aplica a 2027.
El hueco de Florida
Florida no expandió Medicaid. Los adultos sin hijos no califican para Medicaid sin importar su ingreso, y los padres solo califican con ingresos muy bajos (alrededor del 26% de pobreza). Si tu ingreso queda por debajo del 100% de pobreza, no recibes ni Medicaid ni subsidio. Si tu ingreso está cerca de ese piso, revisa tu estimado con cuidado: llegar al 100% abre la puerta al subsidio. Eso sí, el estimado debe ser real. Inventar ingresos para calificar es un error que se paga en la declaración.
¿Cuál es la mejor decisión para ti?
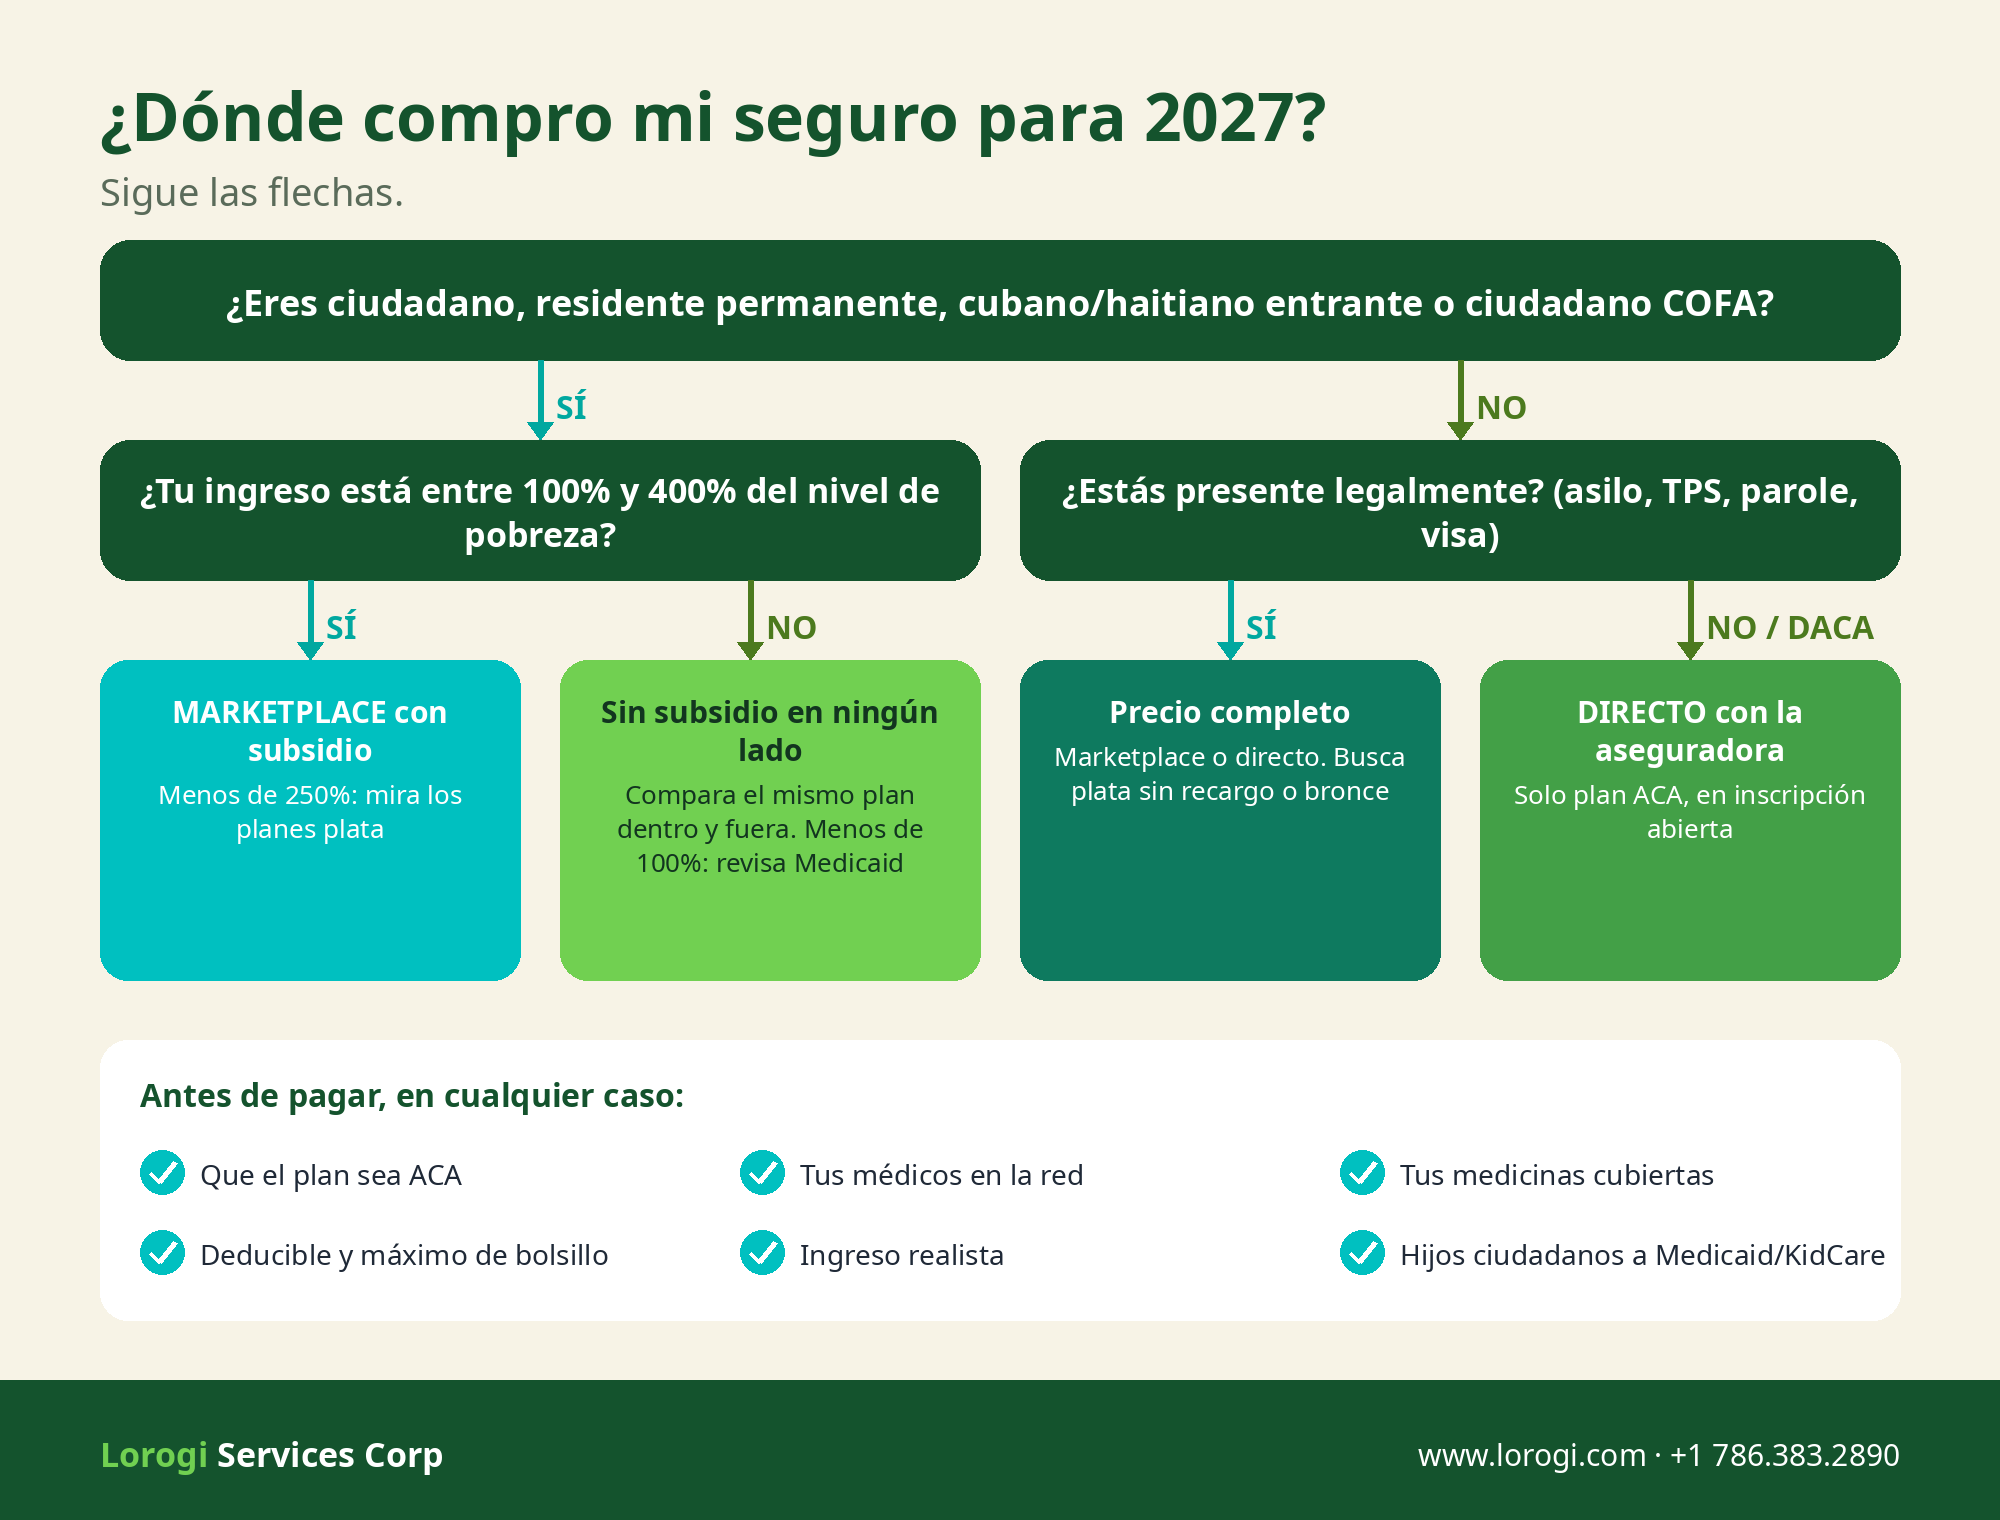
Si tu estatus califica y ganas entre el 100% y el 400% de pobreza: inscríbete en el marketplace. Es la única vía para recibir el subsidio y la ayuda con deducibles. Si ganas menos del 250%, mira primero los planes plata.
Si tu estatus califica pero ganas más del 400%: no recibes subsidio en ningún lado. Compara el mismo plan dentro y fuera del marketplace, y pregunta por planes plata sin recargo fuera del marketplace.
Si estás presente legalmente pero tu estatus ya no califica (asilo, TPS, parole de otras nacionalidades, visas): puedes seguir en el marketplace, pero pagando el precio completo. Compara también fuera del marketplace, inscribe a los hijos ciudadanos en Medicaid o KidCare y revisa si tu empleador ofrece seguro.
Si tienes DACA o no tienes estatus: compra un plan ACA directamente con una aseguradora durante la inscripción abierta.
En cualquier caso, antes de pagar:
- ✅ Confirma que el plan es ACA.
- ✅ Busca a tus médicos y hospitales en la red.
- ✅ Revisa que tus medicinas estén en la lista del plan.
- ✅ Mira el deducible y el máximo de bolsillo, no solo la prima.
- ✅ Usa un ingreso realista y anota cómo lo calculaste.
¿No sabes en qué grupo estás o cuánto ingreso estimar? En Lorogi Services Corp revisamos tu estatus, tu ingreso y tu declaración para que elijas el plan correcto y no te lleves sorpresas con el IRS.
📩 info@lorogi.com · 📞 +1 786.383.2890 · 🌐 www.lorogi.com
Fuentes: HealthCare.gov (inmigrantes presentes legalmente; fechas de inscripción); IRS, Rev. Proc. 2026-26 (porcentajes de 2027) y preguntas frecuentes sobre el crédito por prima (eliminación del tope de devolución); HHS/ASPE, guías de pobreza 2026; KFF (cambios para inmigrantes y planes a corto plazo); CMS (reporte de inscripción 2026, regla de mismo precio dentro y fuera del marketplace, propuesta del 23 de octubre de 2026); Florida Office of Insurance Regulation vía ACASignups.net (tarifas aprobadas 2027); Florida Health Justice Project (límites de Medicaid y KidCare 2026). Este artículo es informativo y no sustituye asesoría legal migratoria ni tributaria personalizada.