
Si tu negocio necesita equipos, la fecha en que los pones a trabajar decide en qué año los deduces. Un equipo puesto en servicio antes del 31 de diciembre de 2026 puede deducirse completo en la declaración de 2026, en vez de repartirse entre cinco y siete años. Hay dos herramientas para lograrlo: el bonus depreciation y la Sección 179.
Piénsalo como un reembolso: el gobierno te devuelve parte de lo que gastaste en el equipo a través de menos impuestos. Con la depreciación normal, ese reembolso llega en pedacitos durante seis años. Con el bonus o la Sección 179, llega todo junto el primer año.
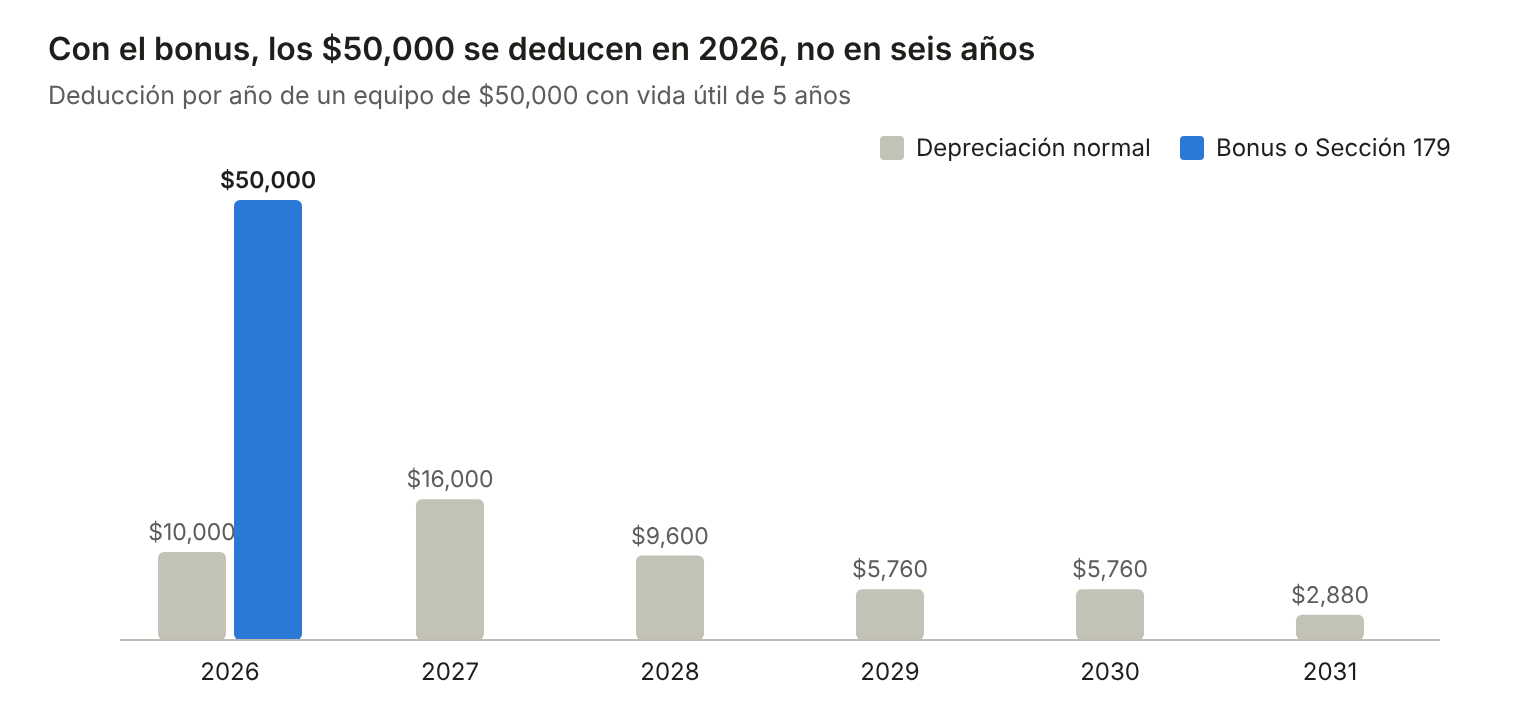
El total deducido es el mismo, $50,000. Lo que cambia es que con el bonus o la Sección 179 todo llega en el primer año.
El bonus depreciation volvió al 100%, y ahora es permanente
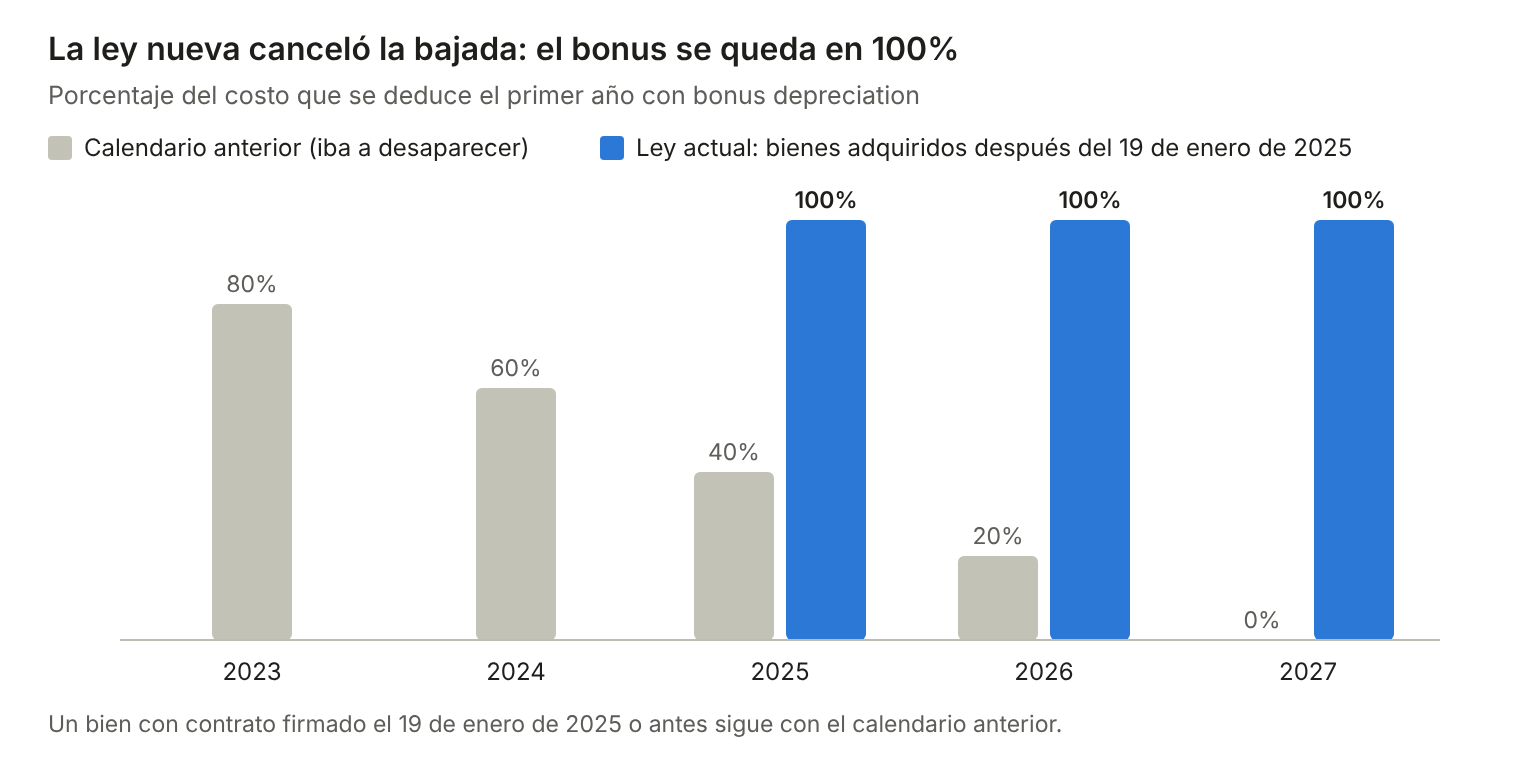
La ley One Big Beautiful Bill Act, firmada el 4 de julio de 2025, devolvió el bonus al 100% de forma permanente para bienes adquiridos después del 19 de enero de 2025. Antes de esa ley, el porcentaje venía bajando cada año y estaba programado para desaparecer en 2027.
Lo que debes saber:
- Qué cubre: bienes con vida útil de 20 años o menos, como maquinaria, equipos, muebles, computadoras, software comprado, vehículos de trabajo y ciertas mejoras al interior de locales comerciales. No cubre edificios ni terrenos.
- Nuevos o usados: vale para ambos, siempre que el bien sea nuevo para tu negocio y no lo compres a un familiar o a una empresa relacionada.
- Es automático: se aplica sin pedirlo. Si prefieres repartir el gasto en varios años, tienes que renunciar a él por escrito en la declaración, por tipo de bien.
- Puede crear una pérdida: a diferencia de la Sección 179, el bonus sí puede dejar tu negocio en pérdida, y esa pérdida puede usarse en otros años.
- La fecha de compra decide el porcentaje. Si firmaste el contrato el 19 de enero de 2025 o antes, el bien se queda con el calendario viejo, aunque lo pongas en servicio después: 40% en 2025 y 20% en 2026.
La Sección 179 y sus topes de 2026
La Sección 179 te deja elegir qué bienes deduces y cuánto de cada uno. Para los años fiscales que comienzan en 2026, el IRS fijó estos límites:
| Concepto | Límite 2026 |
|---|---|
| Deducción máxima por año | $2,560,000 |
| El tope empieza a bajar cuando las compras del año pasan de | $4,090,000 |
| El tope llega a cero con compras de | $6,650,000 |
| SUV de 6,001 a 14,000 libras, máximo por vehículo | $32,000 |
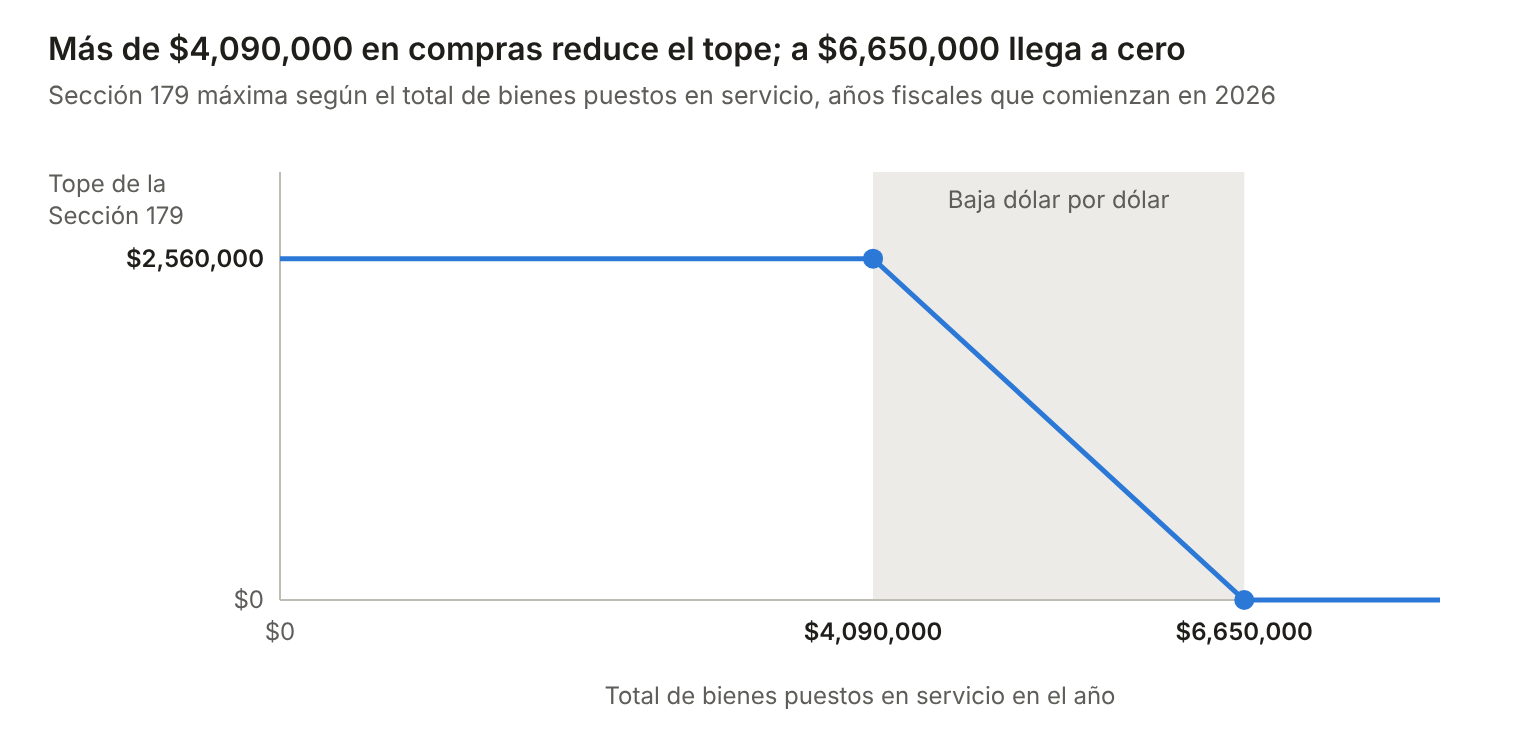
La gran mayoría de los negocios pequeños y medianos está muy por debajo de $4,090,000, así que para ellos el tope completo está disponible. Tres reglas que cambian el resultado:
- No puede pasarse del ingreso del negocio. Si tu negocio gana $30,000, la Sección 179 llega hasta $30,000. El sobrante no se pierde: pasa al año siguiente.
- El vehículo debe usarse más del 50% para el negocio. Si es una SUV pesada, la Sección 179 llega a $32,000 y el resto del costo puede ir al bonus.
- También cubre mejoras a locales comerciales, como techos, aire acondicionado, alarmas contra incendio y sistemas de seguridad. Se elige en el Formulario 4562, bien por bien.
¿Cuál conviene? Casi siempre, las dos juntas
| Sección 179 | Bonus 100% | |
|---|---|---|
| Cómo se aplica | Tú la eliges, bien por bien | Automático, por tipo de bien |
| Tope en dólares | $2,560,000 | Sin tope |
| ¿Puede crear pérdida? | No; el sobrante pasa al año siguiente | Sí |
| Bienes usados | Sí | Sí |
| Mejoras a locales comerciales | Más amplia: techos, aire acondicionado, alarmas | Solo mejoras interiores |
| Impuesto de Florida (corporaciones) | Reglas anteriores a la ley | Se suma de vuelta y se recupera en 7 años |
El orden usual es aplicar primero la Sección 179, donde tú controlas el monto, y dejar que el bonus cubra lo que quede. Así decides cuánto deducir este año sin depender de una regla de todo o nada.
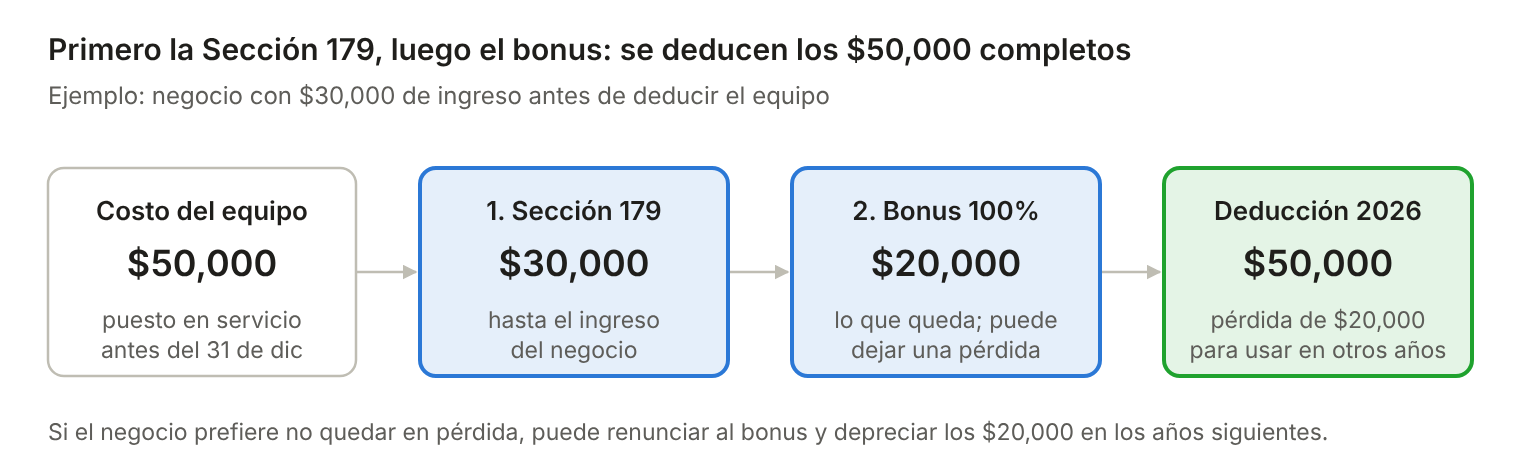
Un ejemplo con números
Una empresa compra $50,000 en equipos en noviembre y los pone a trabajar antes de fin de año. Con la Sección 179, el bonus o una mezcla de ambos, deduce los $50,000 completos en 2026. Cuánto ahorra depende del tipo de empresa: LLC o S-Corp cuyo dueño está en el tramo federal del 24%: unos $12,000 menos de impuesto federal. En una LLC de un solo dueño, también baja el impuesto de autoempleo. C-Corp, que paga una tasa fija del 21%: unos $10,500 menos de impuesto federal.
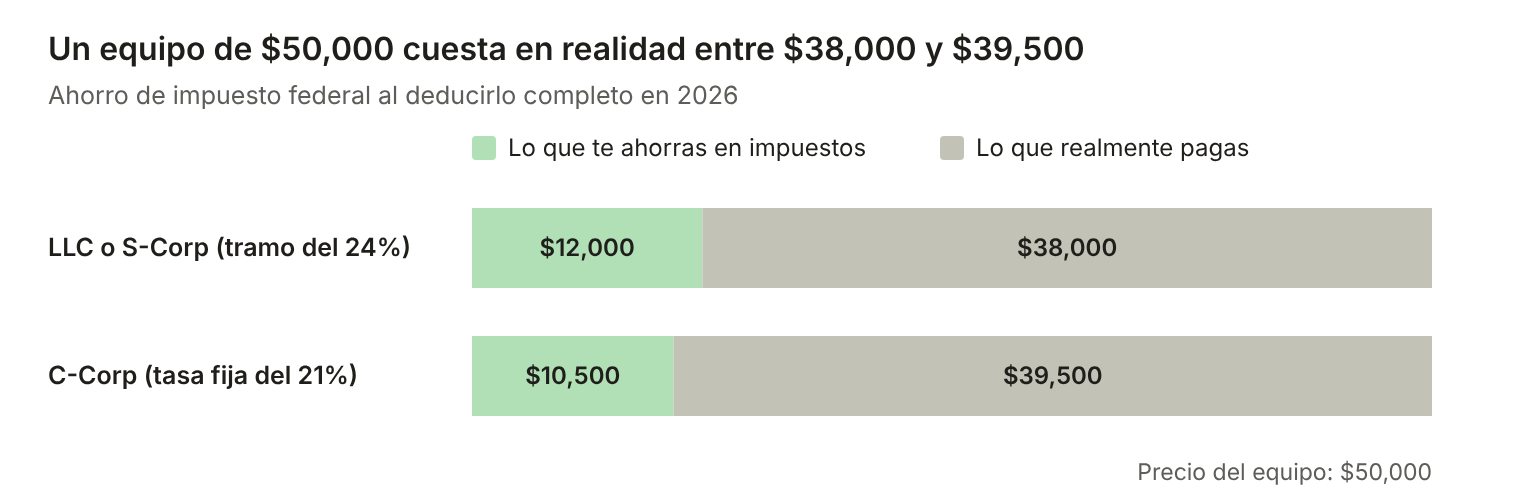
El equipo y el precio son los mismos; lo que cambia es cuándo llega el ahorro.
La fecha que manda: 31 de diciembre de 2026
Comprar no basta. El bien tiene que estar puesto en servicio antes de que termine el año: entregado, instalado y listo para usarse en tu negocio. Un equipo pagado el 28 de diciembre pero entregado en enero se deduce en 2027, no en 2026.
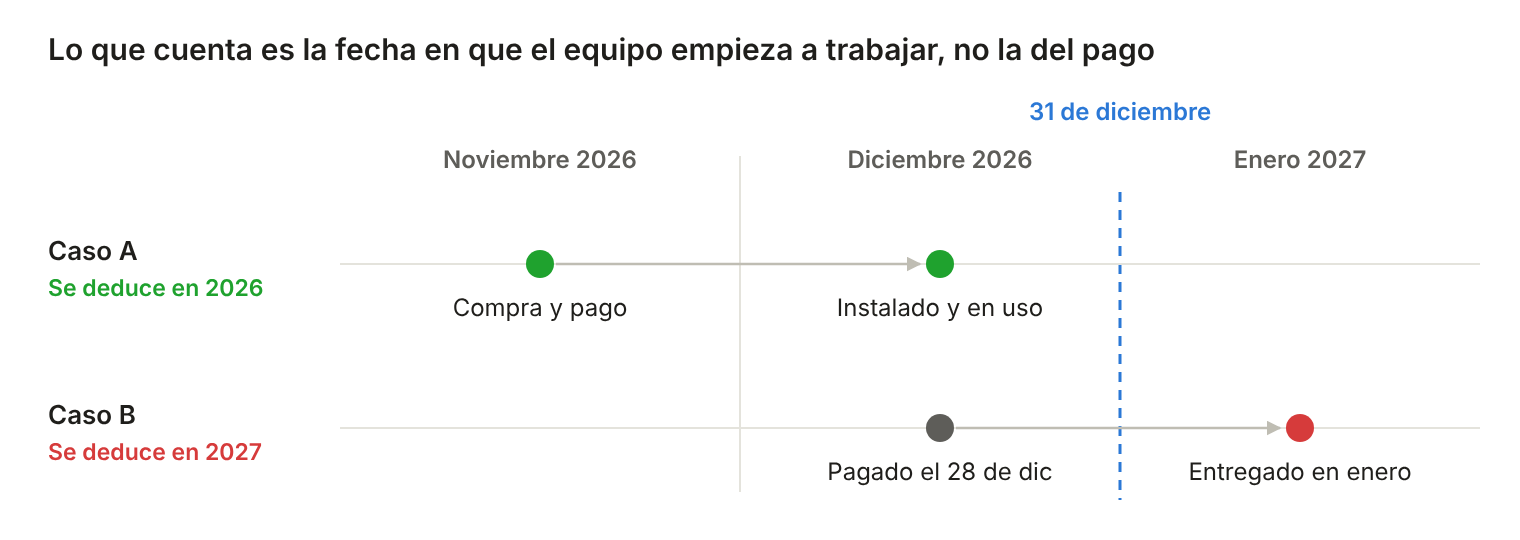
Si la compra es grande:
- Cotiza con tiempo, en octubre o noviembre.
- Confirma la fecha de entrega por escrito.
- Guarda la factura, el comprobante de pago y la evidencia de cuándo empezó a operar: una foto, el acta de instalación o el primer trabajo hecho con el equipo.
Ojo si tu empresa es una C-Corp en Florida
Florida no tiene impuesto estatal sobre la renta de personas, así que los dueños de LLC y S-Corp solo ven el ahorro federal. Pero las C-Corps pagan 5.5% de impuesto corporativo en Florida, y el estado no sigue la ley nueva en este tema:
- Bonus: la corporación suma de vuelta en su declaración de Florida el bonus que dedujo a nivel federal. Lo recupera después, a razón de una séptima parte por año durante siete años.
- Sección 179: Florida aplica las reglas de la Sección 179 vigentes antes de la ley, con topes más bajos que los federales.
En resumen, el ahorro federal llega completo en 2026, pero el ahorro en Florida se reparte en el tiempo.
Antes de comprar
La deducción no hace gratis ninguna compra. Gastar $50,000 para ahorrar $12,000 en impuestos solo tiene sentido si el negocio necesita ese equipo. Si lo necesita, comprarlo en diciembre o en enero cambia el año del ahorro, y ese detalle se planifica ahora, no en abril.
¿Tienes una compra grande en mente antes de fin de año? Escríbenos a info@lorogi.com o llámanos al +1 786.383.2890 y revisamos los números contigo antes de que firmes.
Este artículo es informativo y no constituye asesoría fiscal. Cada caso se evalúa de forma individual.
Fuentes: IRS, Rev. Proc. 2025-32 (topes de la Sección 179 para 2026); Florida Department of Revenue, TIP 26C01-01 (impuesto corporativo y Código de 2026).