
El IRS publicó las cifras oficiales del año fiscal 2026, los números que se usarán en la declaración que presentarás a principios de 2027. Llegan con el ajuste anual por inflación y con los cambios de la ley One Big Beautiful Bill (que el IRS ahora también llama Working Families Tax Cuts). No hay sorpresas enormes, pero varios montos suben, y todavía estás a tiempo de ajustar lo que haga falta antes de que termine el año.
En 30 segundos
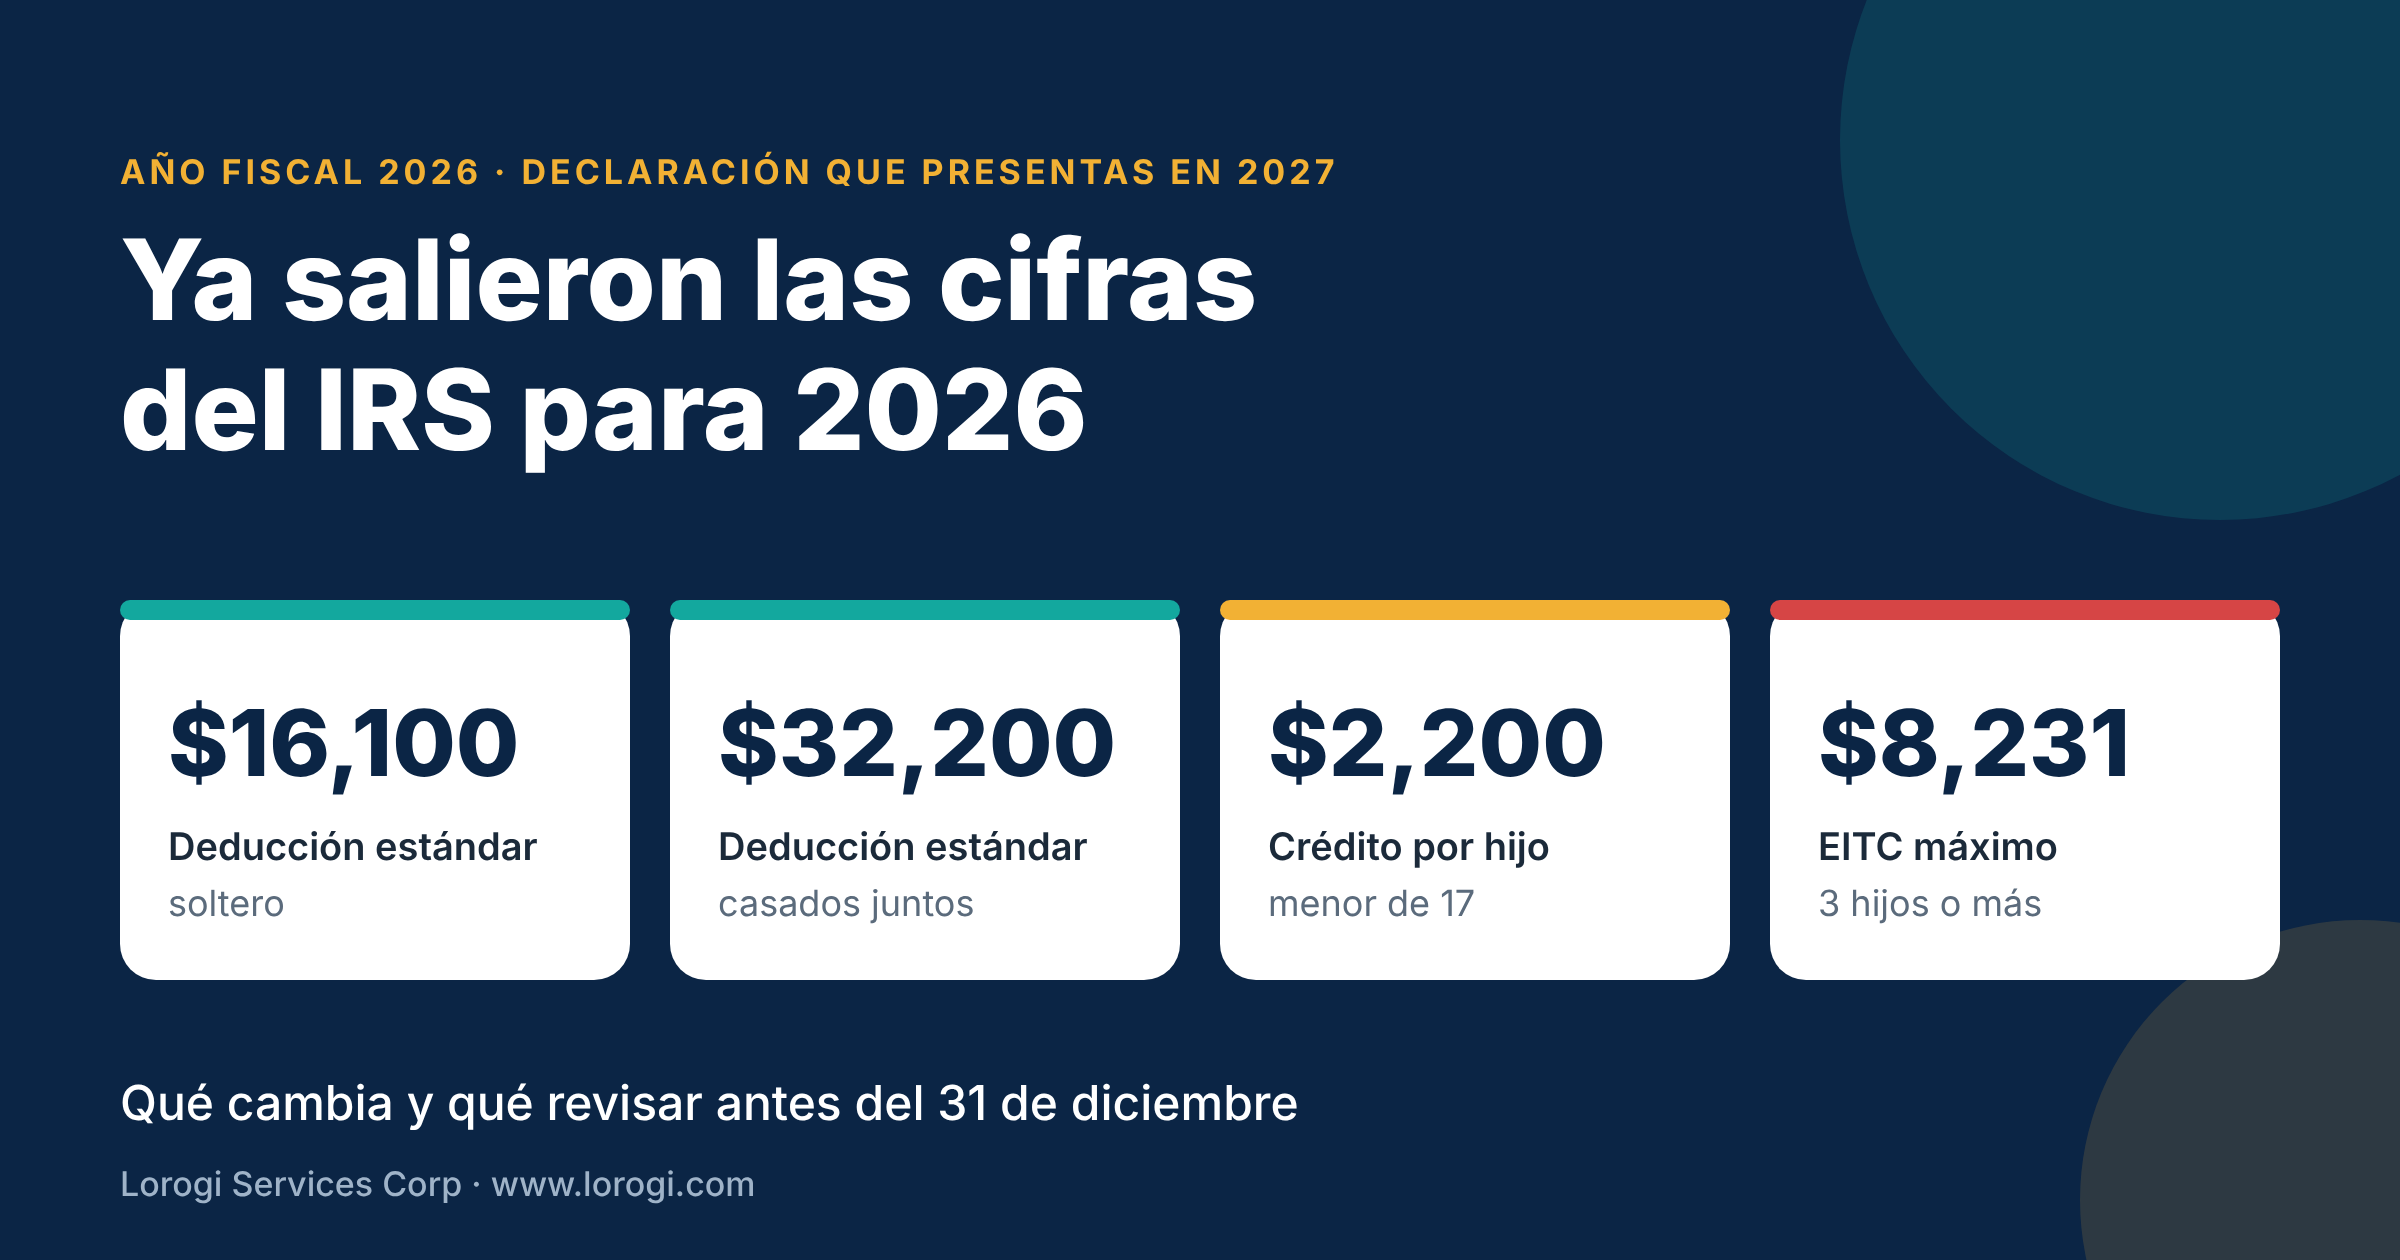
- Deducción estándar: $16,100 soltero · $24,150 cabeza de familia · $32,200 casados juntos.
- Crédito por hijos: $2,200 por hijo menor de 17, hasta $1,700 reembolsable.
- EITC: hasta $8,231 con tres hijos o más.
- Tasas: las mismas siete (10% a 37%); solo se mueven los tramos.
- Antes del 31 de diciembre: revisa tu retención y tus pagos estimados.
1. La deducción estándar sube otra vez
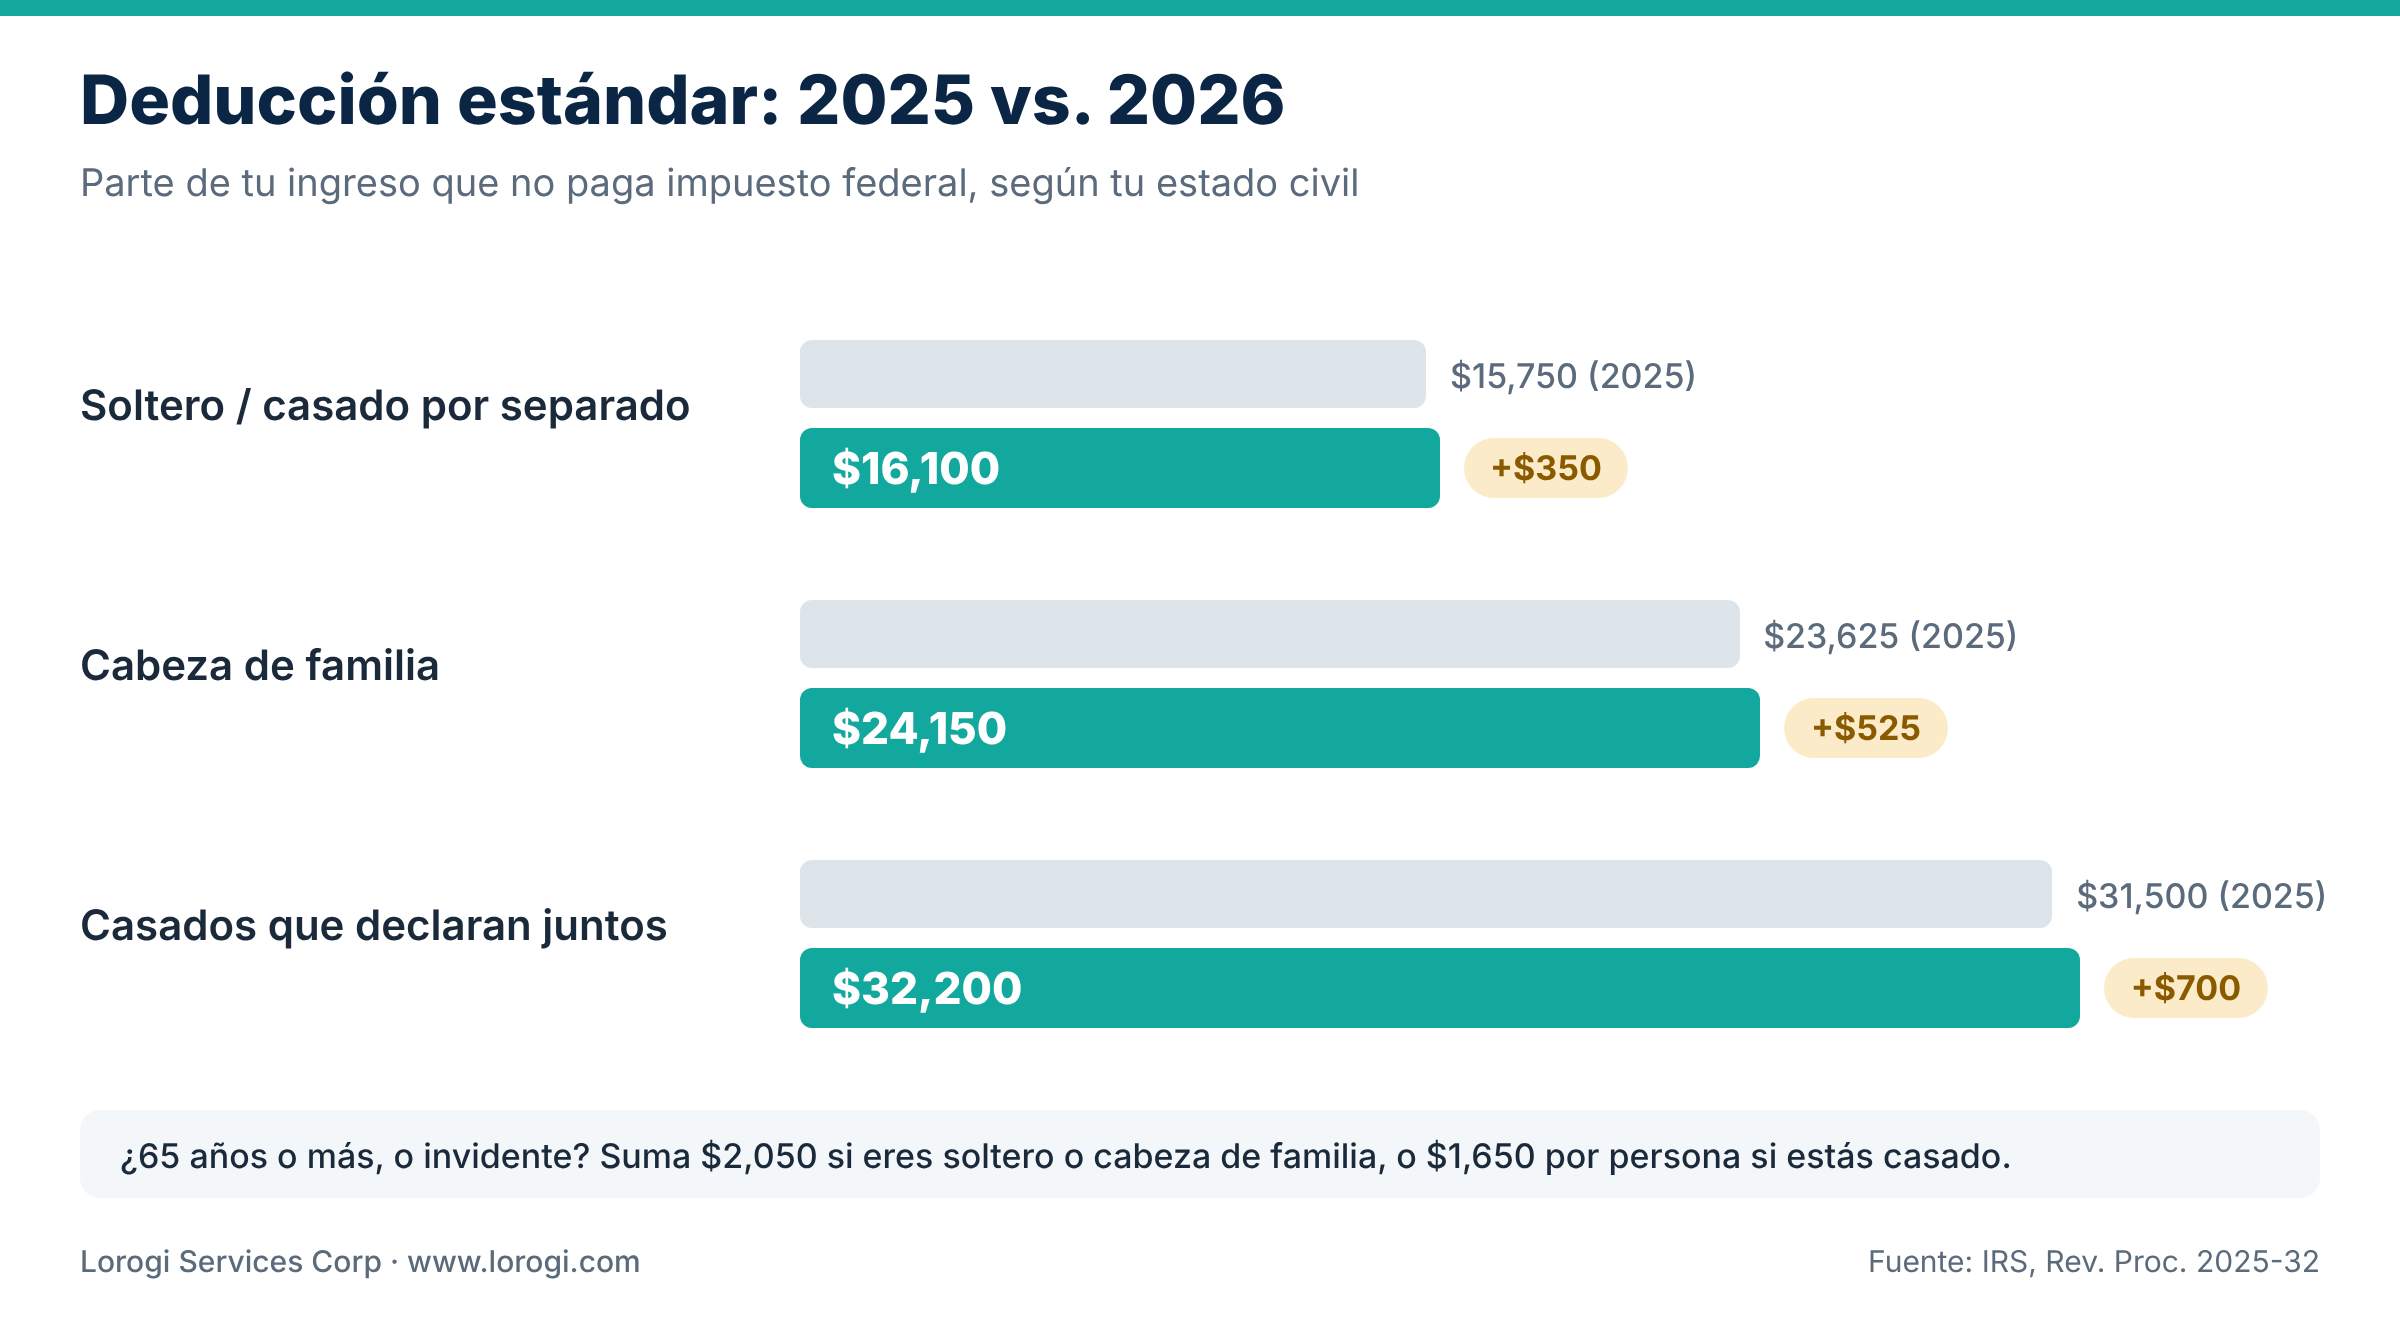
La deducción estándar es la parte de tu ingreso que el IRS no grava. Para 2026 queda así:
| Estado civil | 2025 | 2026 | Aumento |
|---|---|---|---|
| Soltero o casado que declara por separado | $15,750 | $16,100 | +$350 |
| Cabeza de familia | $23,625 | $24,150 | +$525 |
| Casados que declaran juntos | $31,500 | $32,200 | +$700 |
Ejemplo: si eres soltero y tu ingreso es de $50,000, los primeros $16,100 no pagan impuesto federal. El impuesto se calcula sobre $33,900.
Si tienes 65 años o más, o eres invidente, la deducción sube: $2,050 adicionales si declaras como soltero o cabeza de familia, y $1,650 por cada persona si estás casado. Si cumples las dos condiciones (65+ e invidente), el adicional se duplica. Por ejemplo, una pareja casada en la que ambos tienen 65 años o más tiene una deducción de $35,500.
Y no olvides que, aparte de esto, la nueva ley creó una deducción especial de $6,000 por persona para mayores de 65 (de 2025 a 2028), que se suma a la anterior y tiene límites de ingreso.
2. El crédito por hijos se mantiene en $2,200
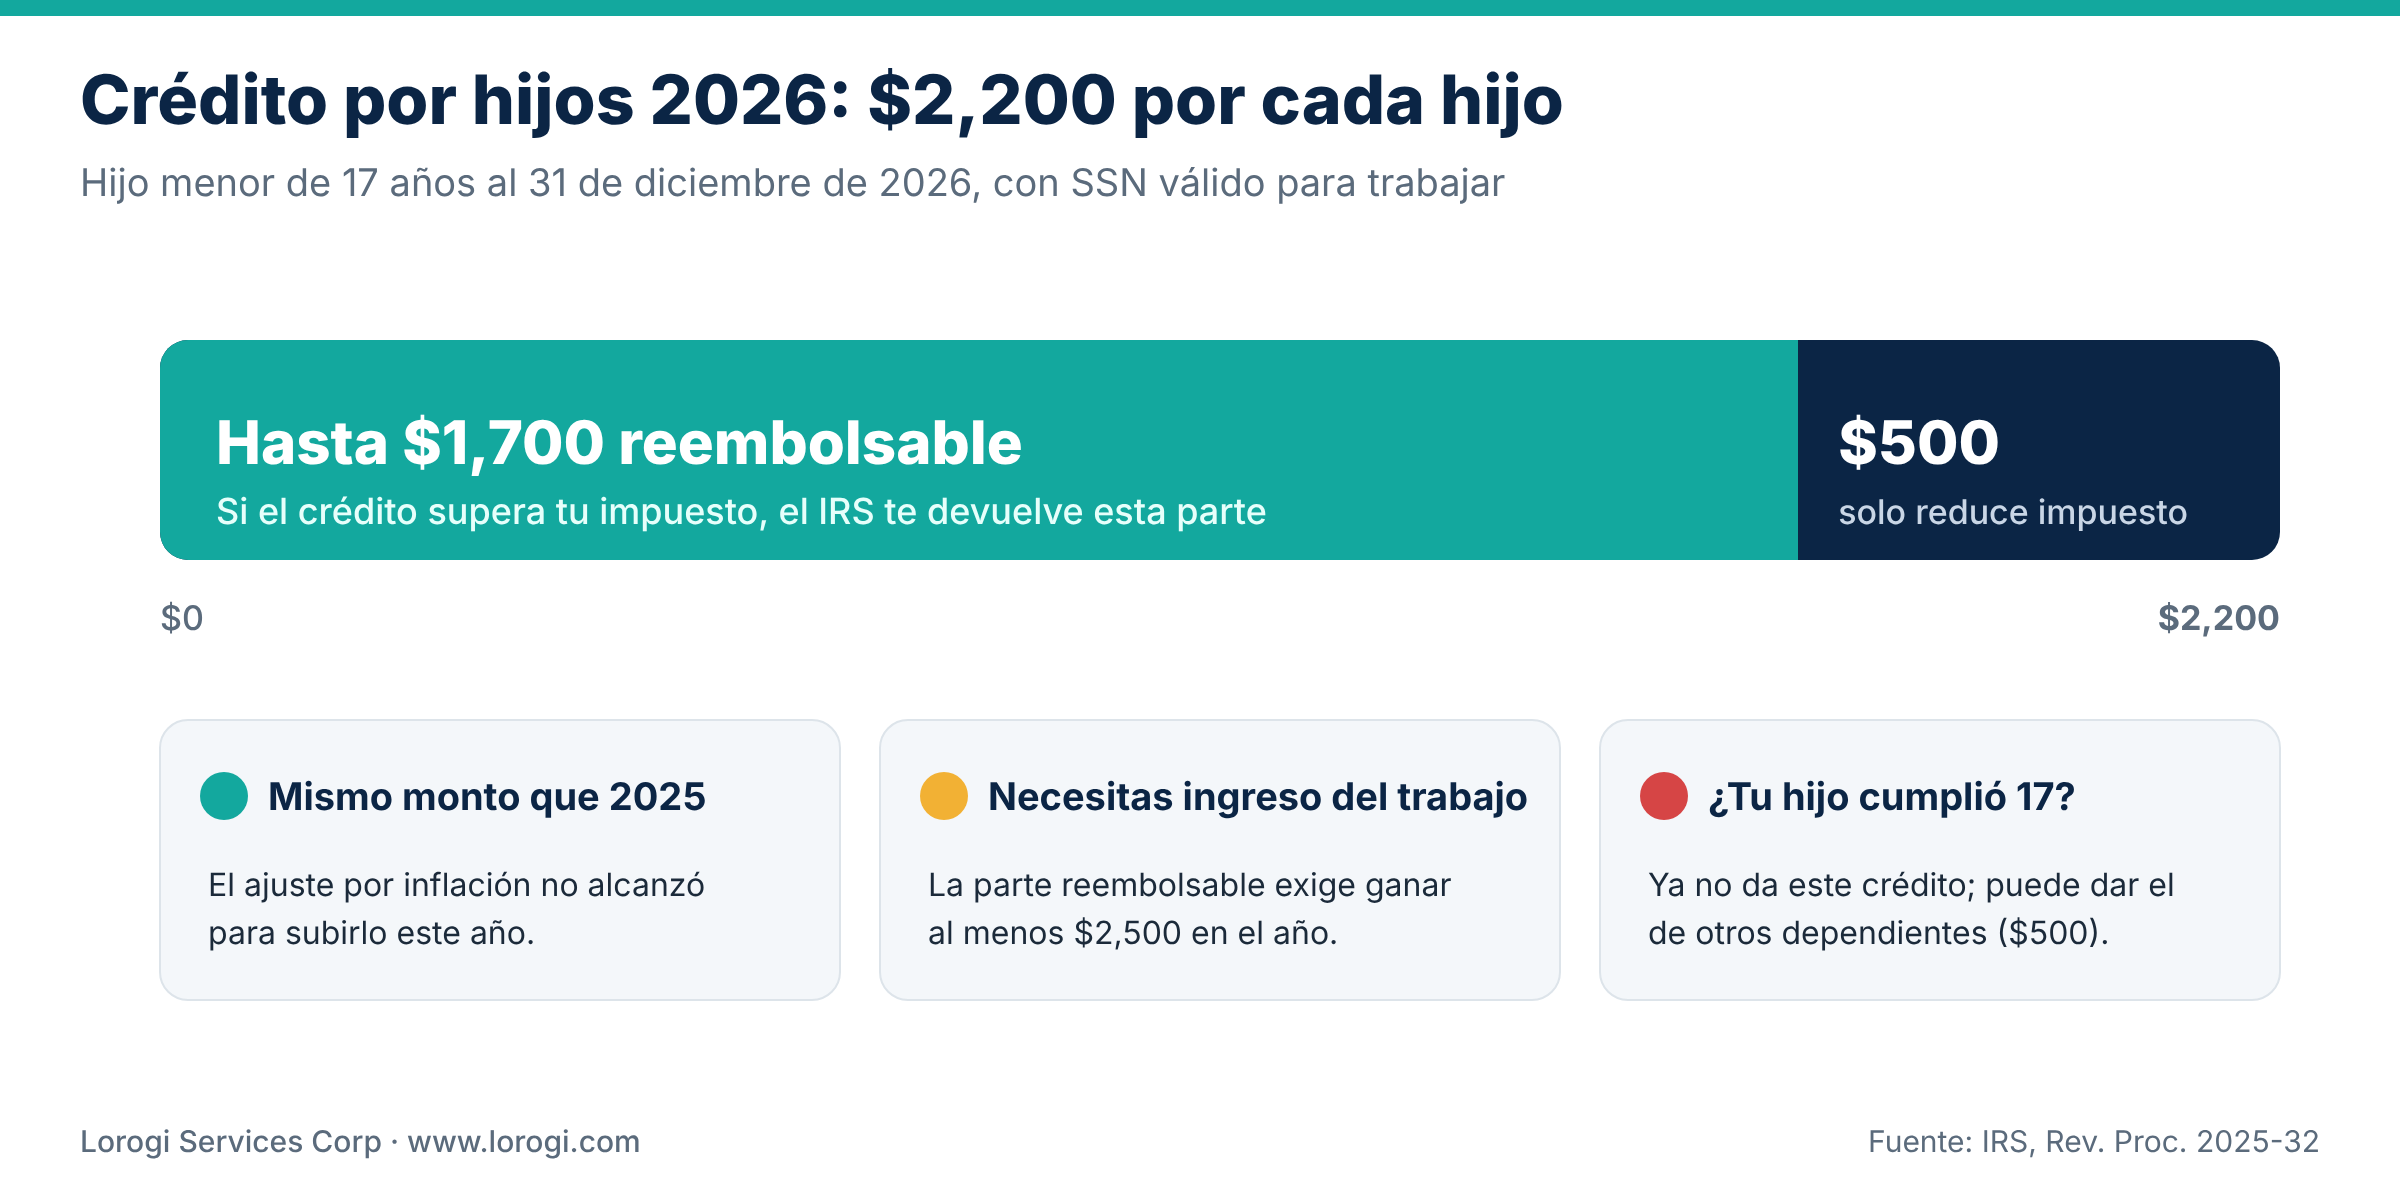
El Child Tax Credit para 2026 es de $2,200 por cada hijo menor de 17 años, el mismo monto de 2025: el ajuste por inflación no alcanzó para subirlo. De ese monto, hasta $1,700 son reembolsables; es decir, si el crédito es mayor que tu impuesto, el IRS te devuelve esa parte.
Lo que debes revisar:
- Edad: el hijo debe tener menos de 17 años al 31 de diciembre de 2026. Si cumplió 17 este año, ya no da este crédito, aunque puede darte el crédito por otros dependientes, de hasta $500.
- Número de Seguro Social: el hijo necesita un SSN válido para trabajar. Desde 2025, además, al menos uno de los padres que declaran debe tener SSN.
- Ingreso del trabajo: para recibir la parte reembolsable necesitas haber ganado al menos $2,500 trabajando.
- Ingresos altos: el crédito empieza a bajar a partir de $200,000 ($400,000 para casados que declaran juntos).
Para muchas familias hispanas con hijos pequeños, este es el crédito que más cambia el resultado de la declaración. Si tu familia creció este año o un hijo cumplió 17, vale la pena revisar el número.
3. El EITC llega hasta $8,231
El Earned Income Tax Credit (EITC), el crédito para trabajadores con ingresos bajos y moderados, sube a un máximo de $8,231 para familias con tres hijos o más ($185 más que en 2025). También es reembolsable.
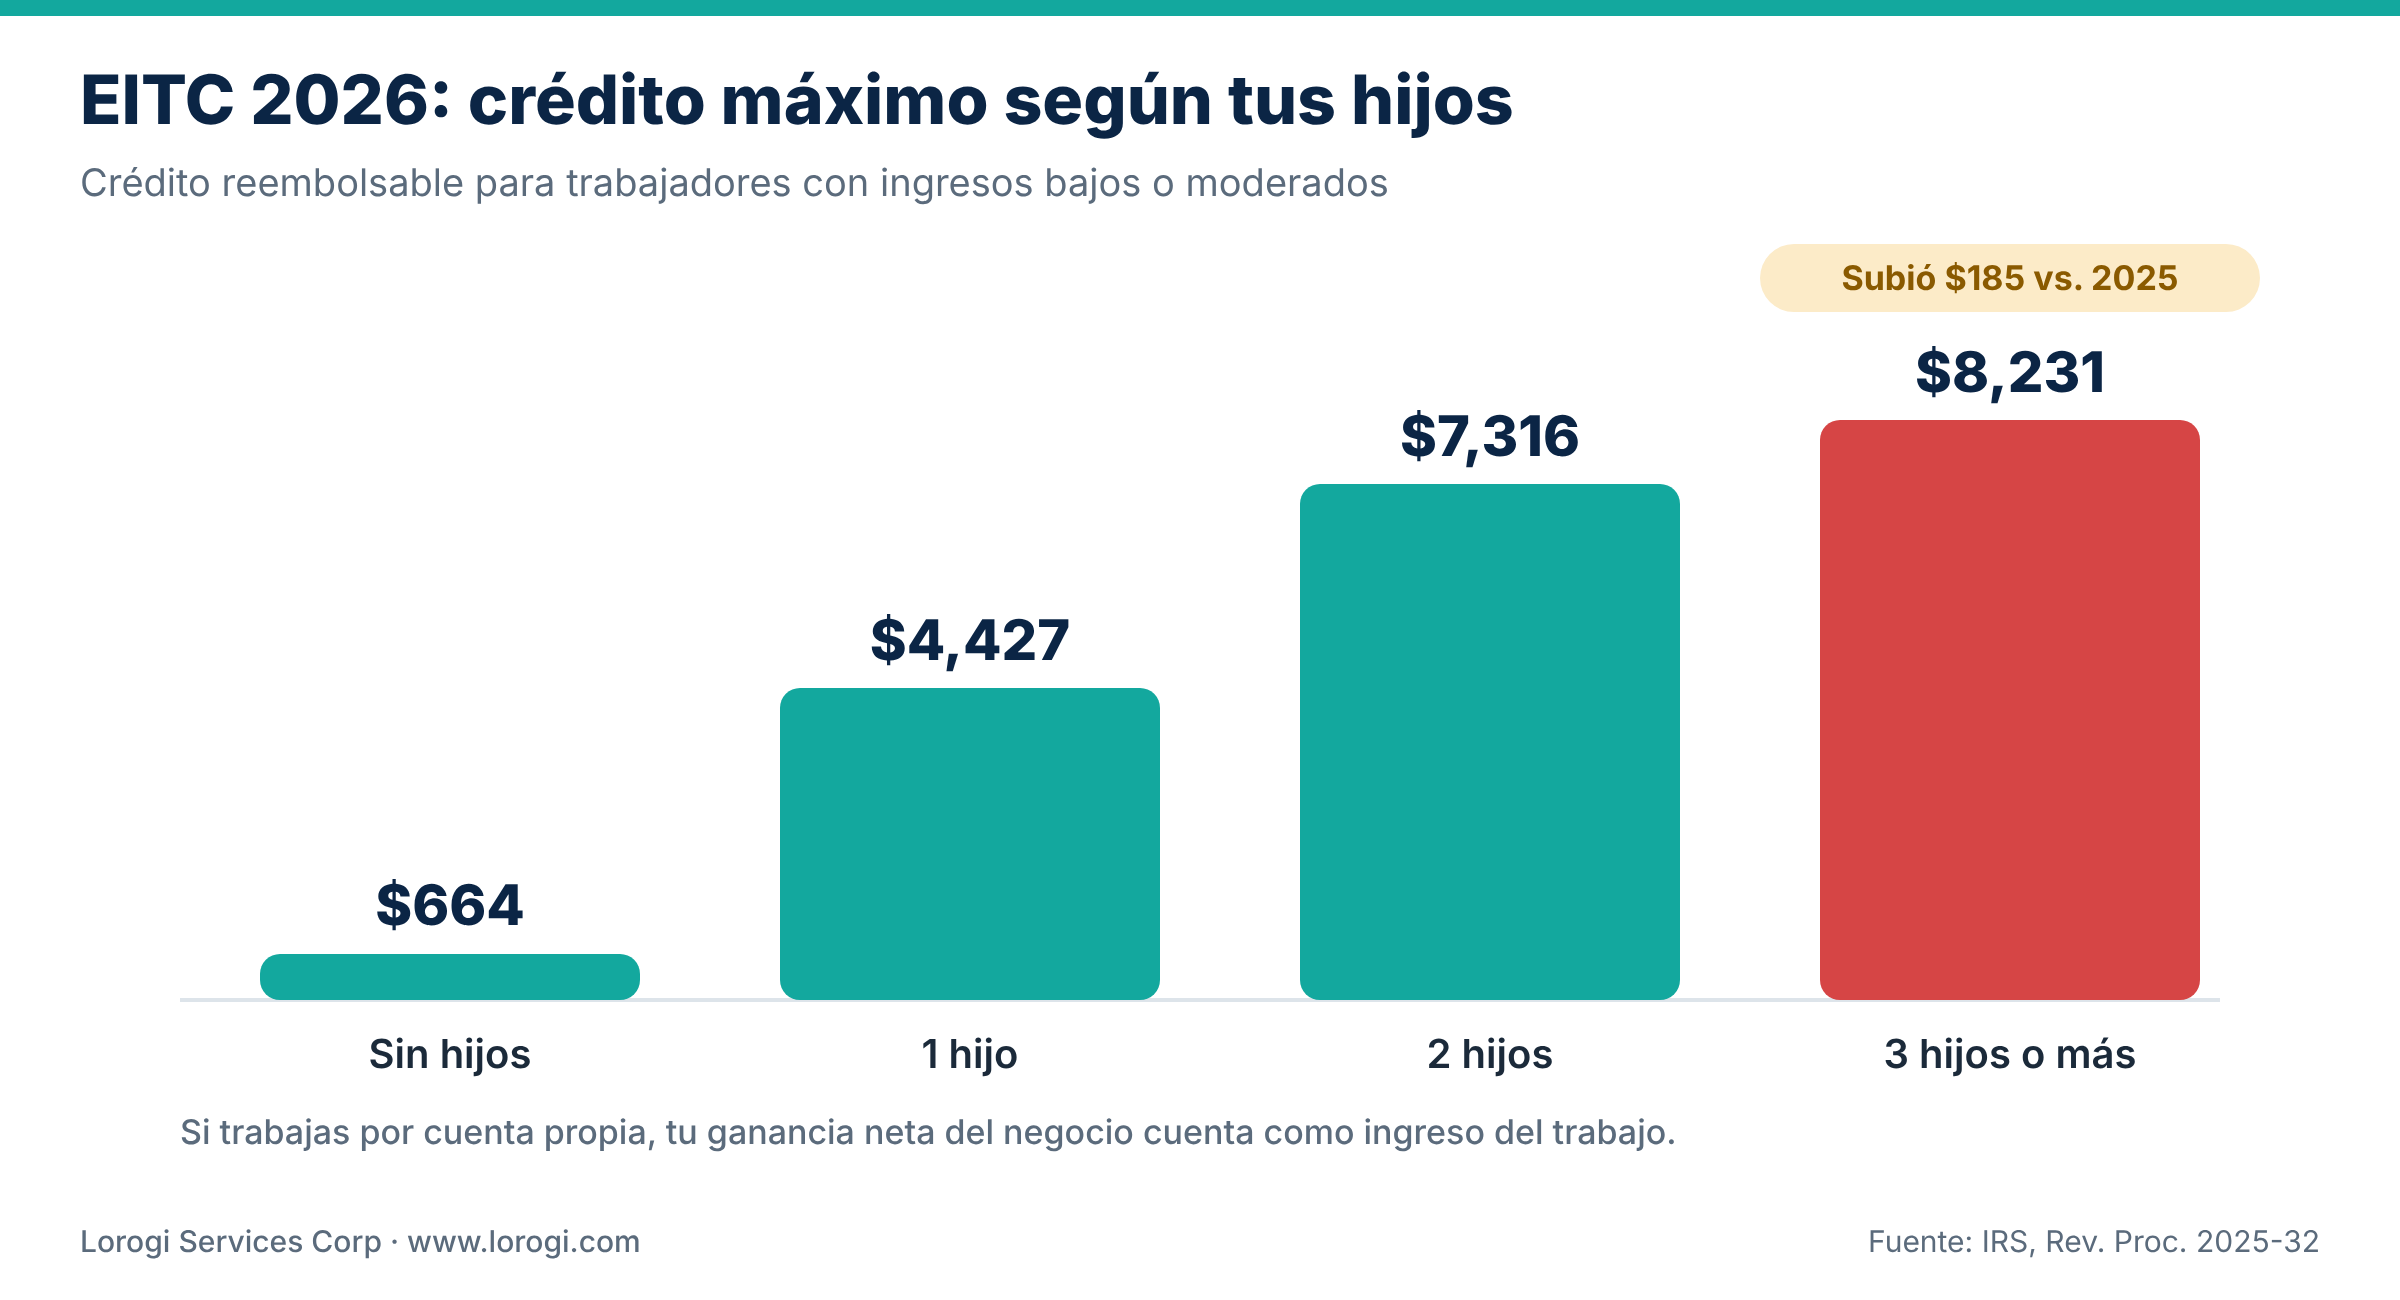
Es uno de los créditos que más se dejan pasar, sobre todo entre quienes trabajan por cuenta propia o tienen ingresos que cambian durante el año. Tu ganancia neta del negocio cuenta como ingreso del trabajo, así que reportarla bien puede ser la diferencia entre recibir el crédito o perderlo.
4. Las tasas no cambian; los tramos sí
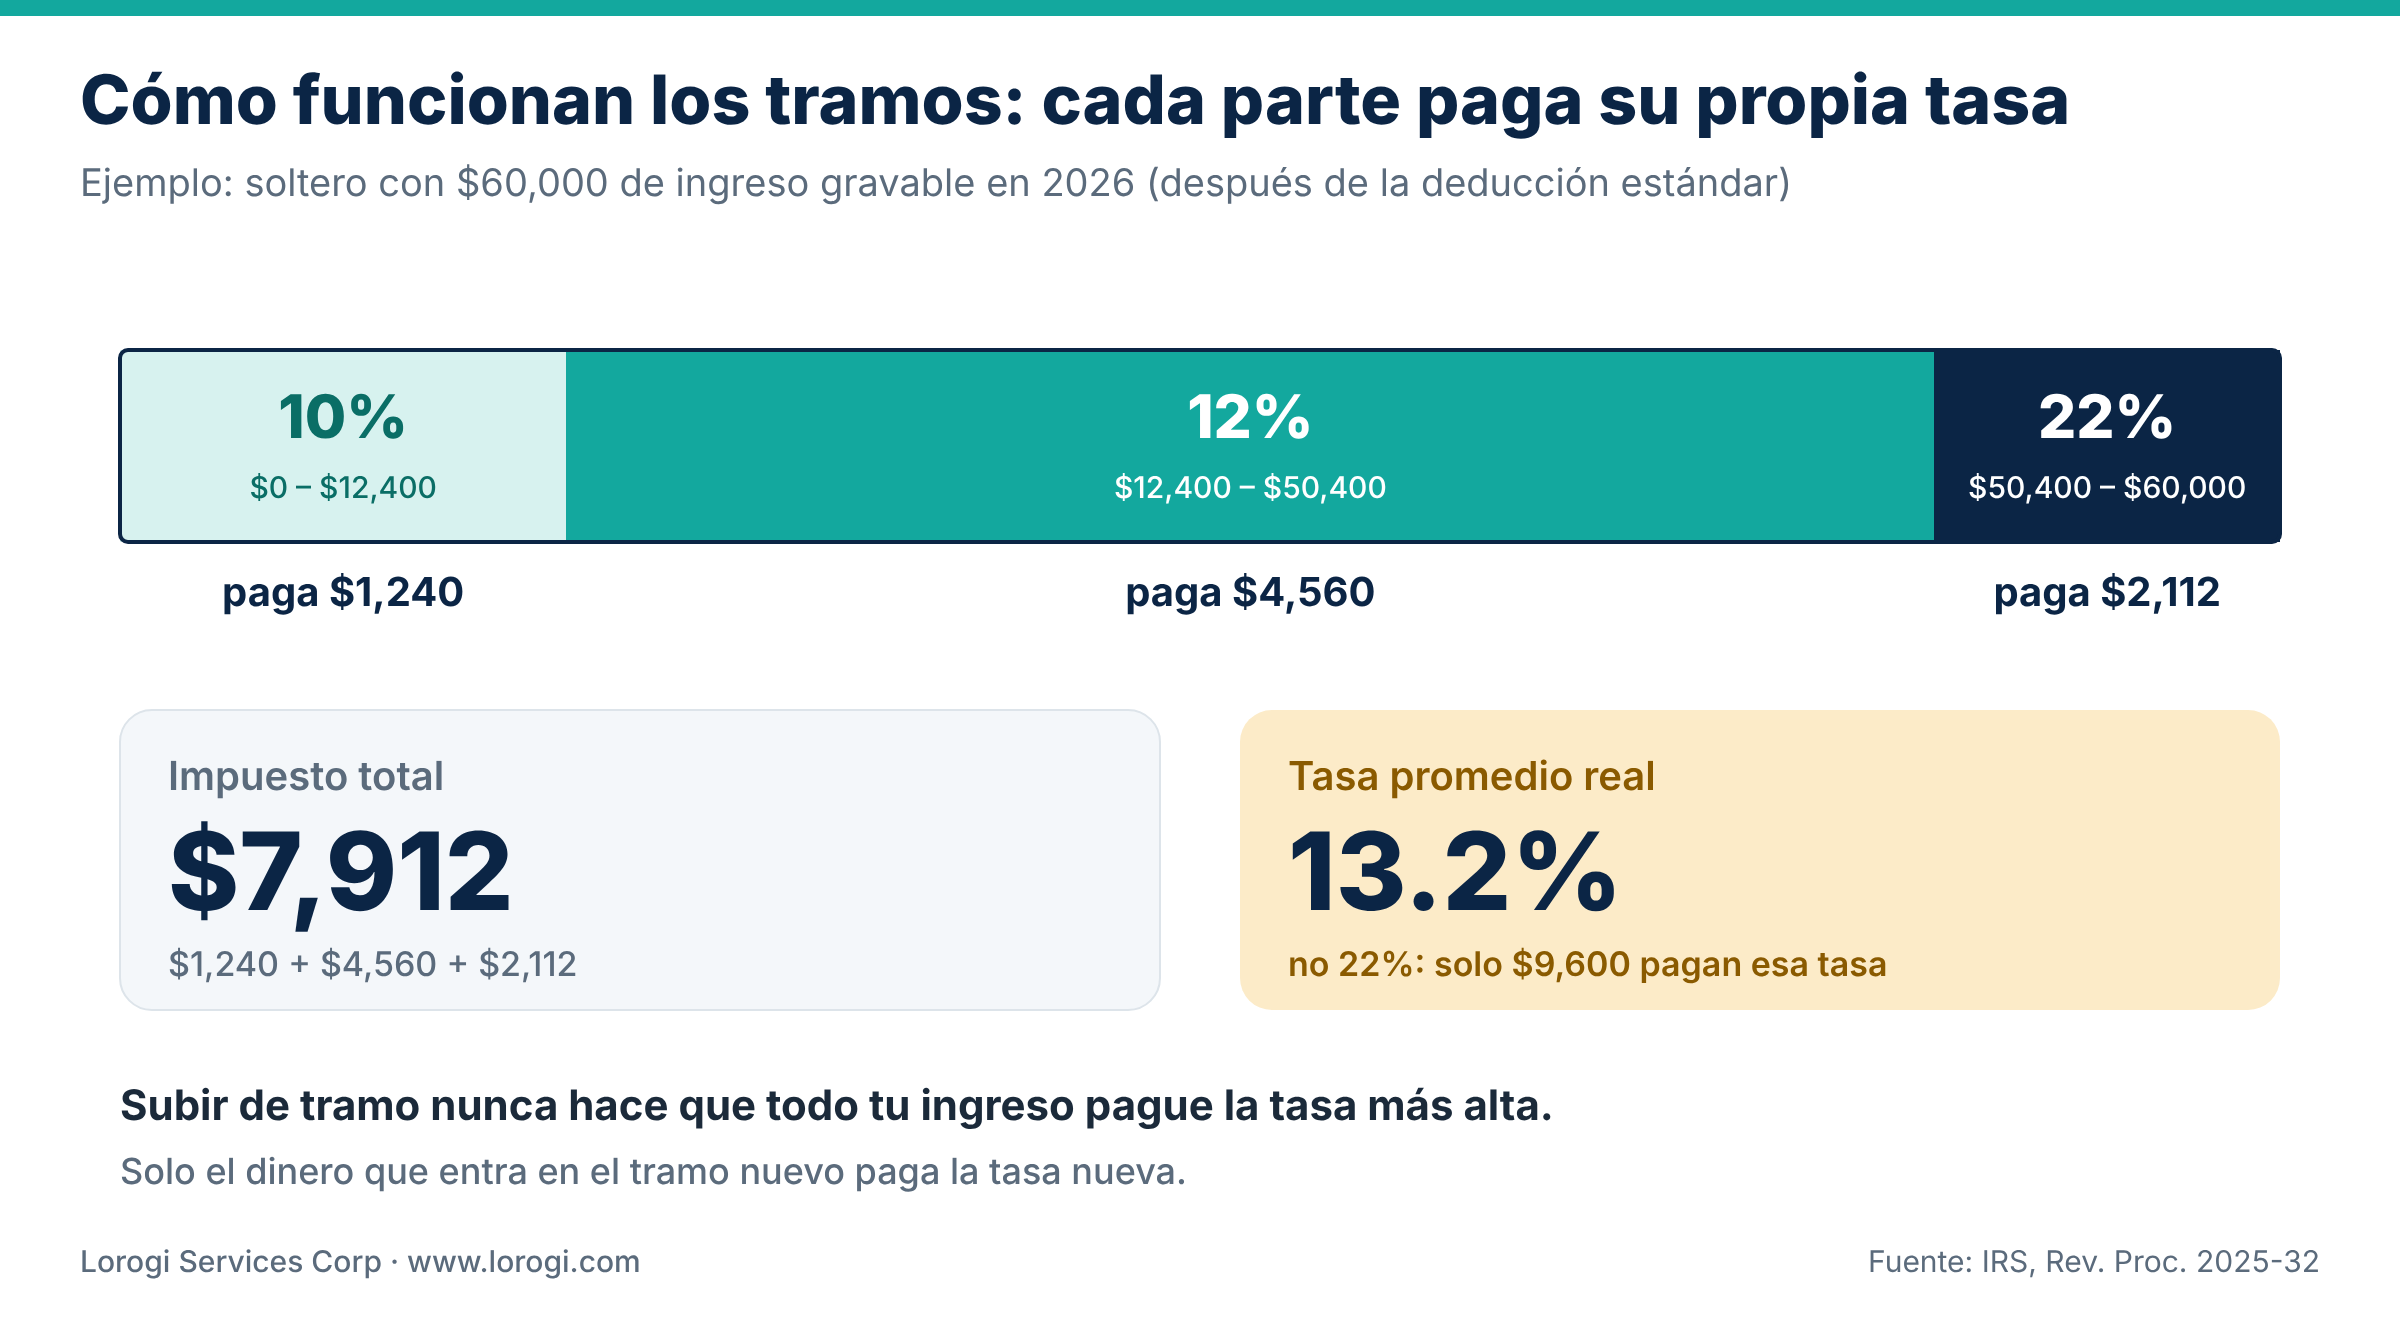
Las siete tasas de impuestos siguen igual: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Lo que se ajusta por inflación es el rango de ingreso gravable al que se aplica cada tasa:
| Tasa | Soltero | Casados que declaran juntos |
|---|---|---|
| 10% | Hasta $12,400 | Hasta $24,800 |
| 12% | $12,401 – $50,400 | $24,801 – $100,800 |
| 22% | $50,401 – $105,700 | $100,801 – $211,400 |
| 24% | $105,701 – $201,775 | $211,401 – $403,550 |
| 32% | $201,776 – $256,225 | $403,551 – $512,450 |
| 35% | $256,226 – $640,600 | $512,451 – $768,700 |
| 37% | Más de $640,600 | Más de $768,700 |
Lo más importante: pasar a un tramo más alto no hace que todo tu ingreso pague la tasa más alta. Cada parte de tu ingreso paga la tasa de su propio tramo, como escalones.
5. Revisa tu retención antes del 31 de diciembre
Con las cifras ya publicadas, noviembre es un buen momento para revisar si te están reteniendo lo suficiente. Conviene revisarlo si este año:
- ganaste más de lo previsto o recibiste un bono,
- cambiaste de trabajo o tienes dos empleos,
- empezaste un negocio o trabajas como contratista (1099),
- te casaste, te divorciaste o tuviste un hijo.
Si la retención quedó corta, todavía puedes entregar un nuevo Formulario W-4 a tu empleador para que retenga más en los últimos cheques del año. La herramienta Tax Withholding Estimator del IRS te ayuda a calcularlo.
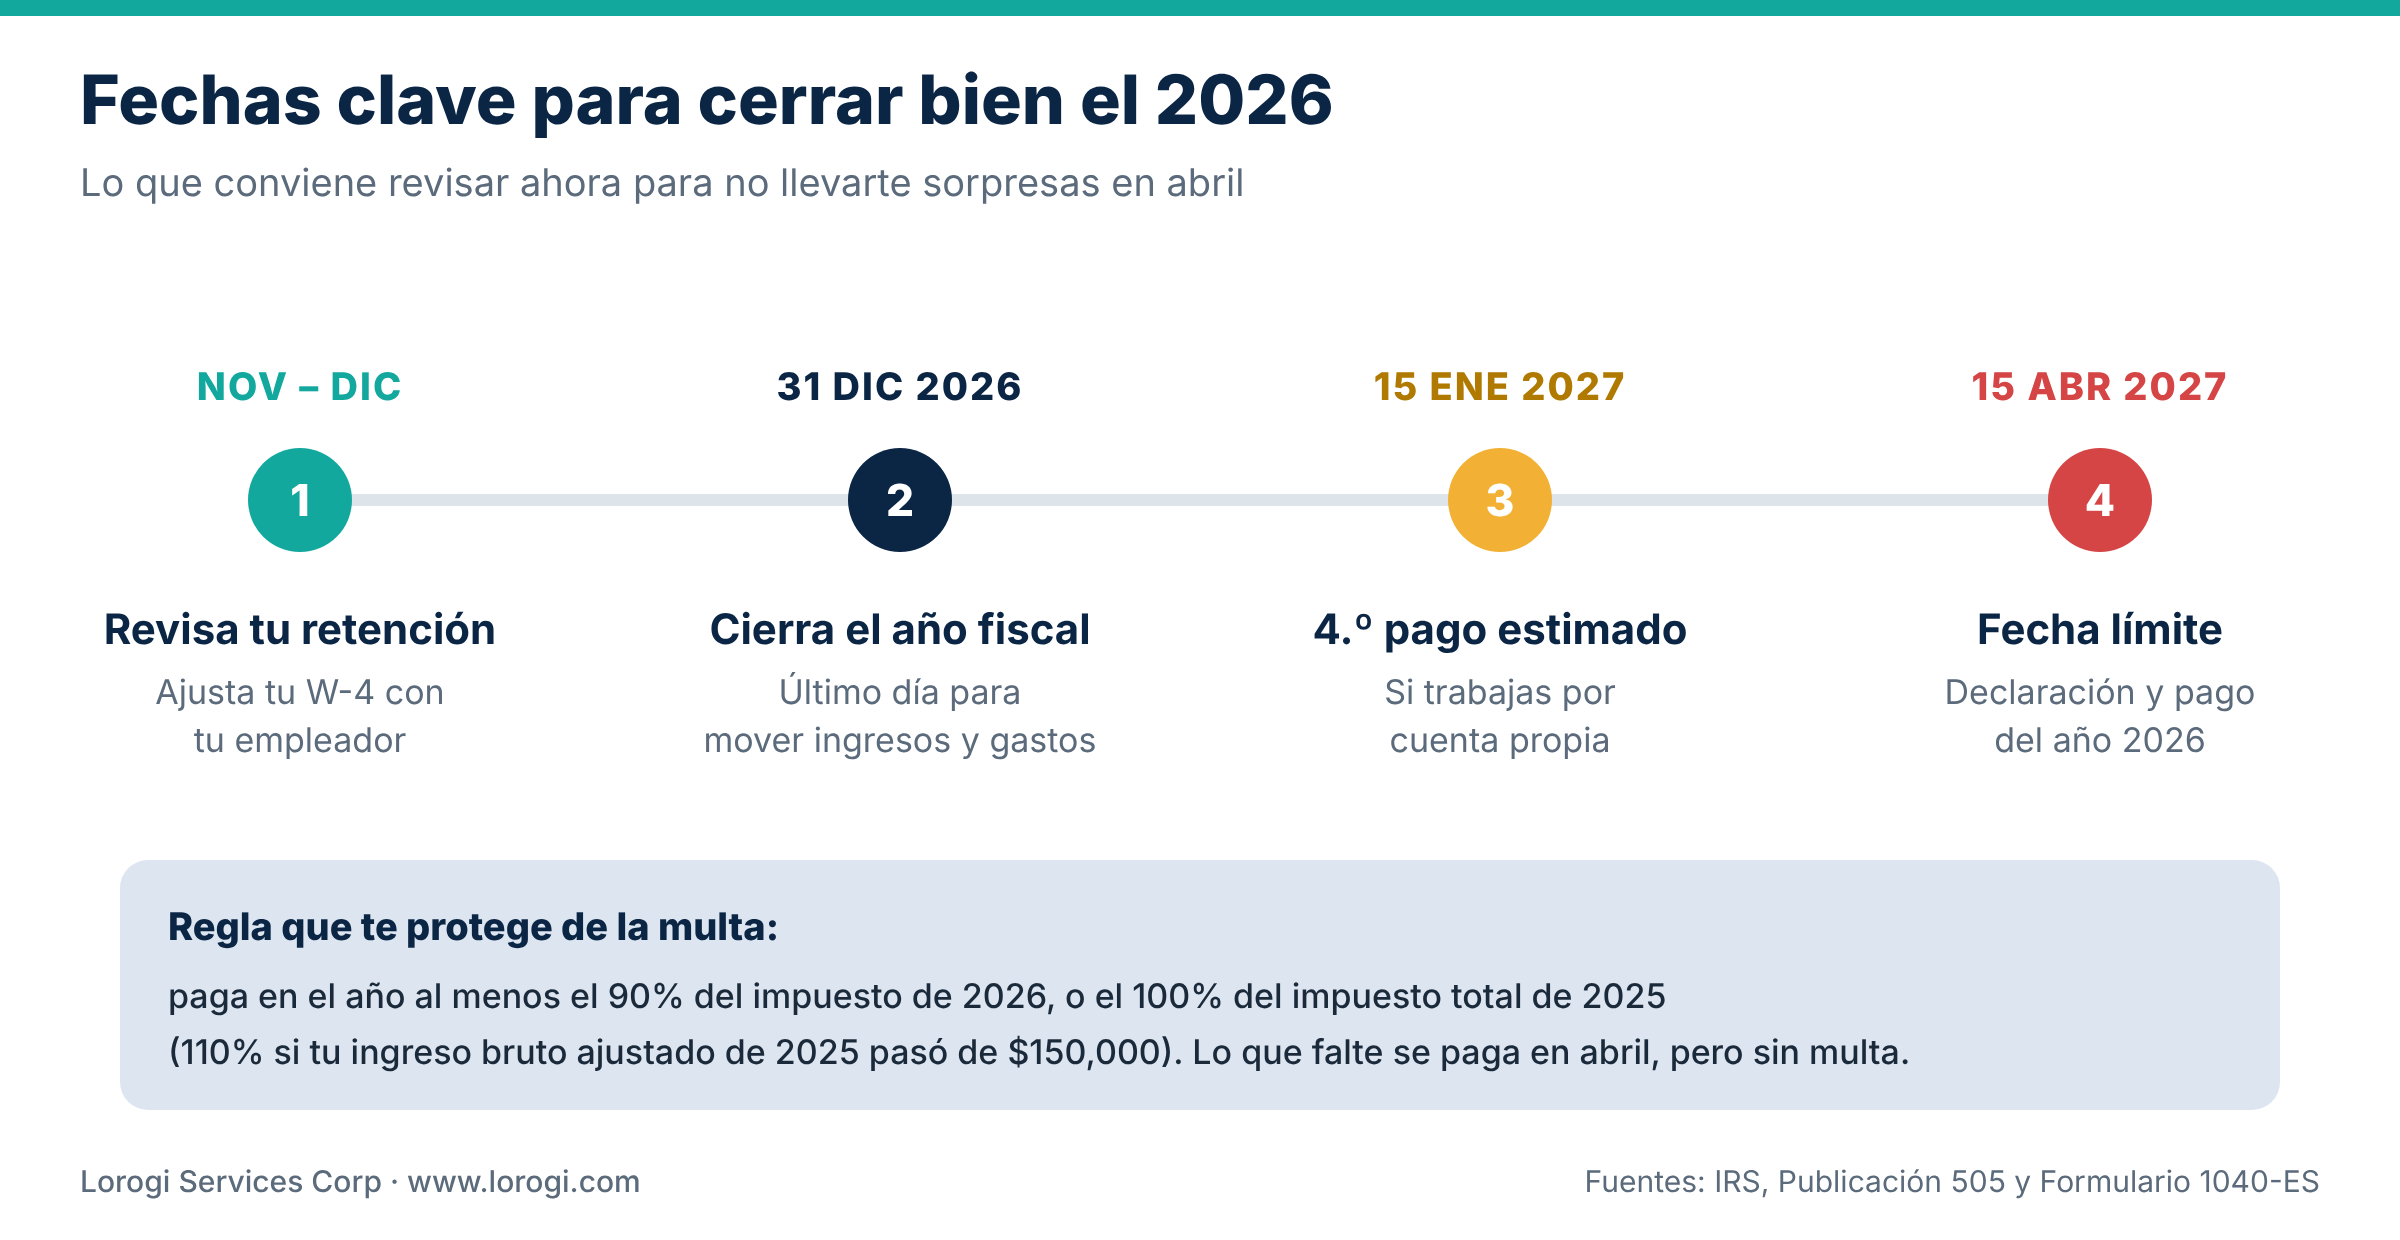
Si pagas impuestos estimados, el cuarto y último pago de 2026 vence el 15 de enero de 2027.
La regla que te protege de la multa por pago insuficiente: no hay multa si, entre retenciones y pagos estimados hechos a tiempo, pagaste lo menor entre:
- el 90% del impuesto que te corresponde en 2026, o
- el 100% del impuesto total de tu declaración de 2025 (el 110% si tu ingreso bruto ajustado de 2025 fue mayor de $150,000, o $75,000 si declaraste casado por separado).
Ojo: esta regla te libra de la multa, no del impuesto. Si al final debes algo, lo pagas en abril, pero sin multa.
Estas cifras son el punto de partida, no el final. Cada familia y cada negocio tiene su propia combinación de ingresos, créditos y deducciones, y la diferencia entre pagar lo justo y pagar de más suele estar en revisar los números a tiempo.
Si quieres que revisemos tu caso con las cifras de 2026 y veamos qué ajustes te conviene hacer antes de fin de año, escríbenos a info@lorogi.com o llámanos al +1 786.383.2890. En Lorogi estamos para ayudarte.
📩 info@lorogi.com · 📞 +1 786.383.2890 · 🌐 www.lorogi.com
Fuentes: IRS, Revenue Procedure 2025-32 · IRS, IR-2025-103 (9 de octubre de 2025) · IRS, Working Families Tax Cuts – Individuals and workers · IRS, Federal income tax rates and brackets · IRS, Publicación 505 (retención e impuesto estimado)
Este artículo es informativo y no sustituye una asesoría personalizada. Las cifras corresponden al año fiscal 2026 y pueden cambiar si el Congreso aprueba nuevas leyes.