
Si cumpliste 65 años este año, o ya los pasaste, tu declaración de impuestos trae una novedad que vale la pena conocer. La ley One Big Beautiful Bill Act, firmada en julio de 2025 (y que el IRS ahora llama Working Families Tax Cuts), creó una deducción adicional de $6,000 por persona para contribuyentes de 65 años o más.
No es un crédito. No reemplaza nada. Es un beneficio que se suma a lo que ya recibías. Y funciona para todos: da igual si tomas la deducción estándar o si detallas tus deducciones.
¿Qué es exactamente este beneficio?
- $6,000 por persona de 65 años o más. Si declaran en conjunto y ambos califican, son $12,000.
- Se suma a la deducción estándar y al monto adicional por edad que los mayores de 65 ya recibían.
- No importa si detallas o no. Todos los que califican pueden usarla.
- Es temporal: aplica a los años fiscales 2025, 2026, 2027 y 2028. Después desaparece, a menos que el Congreso la extienda.
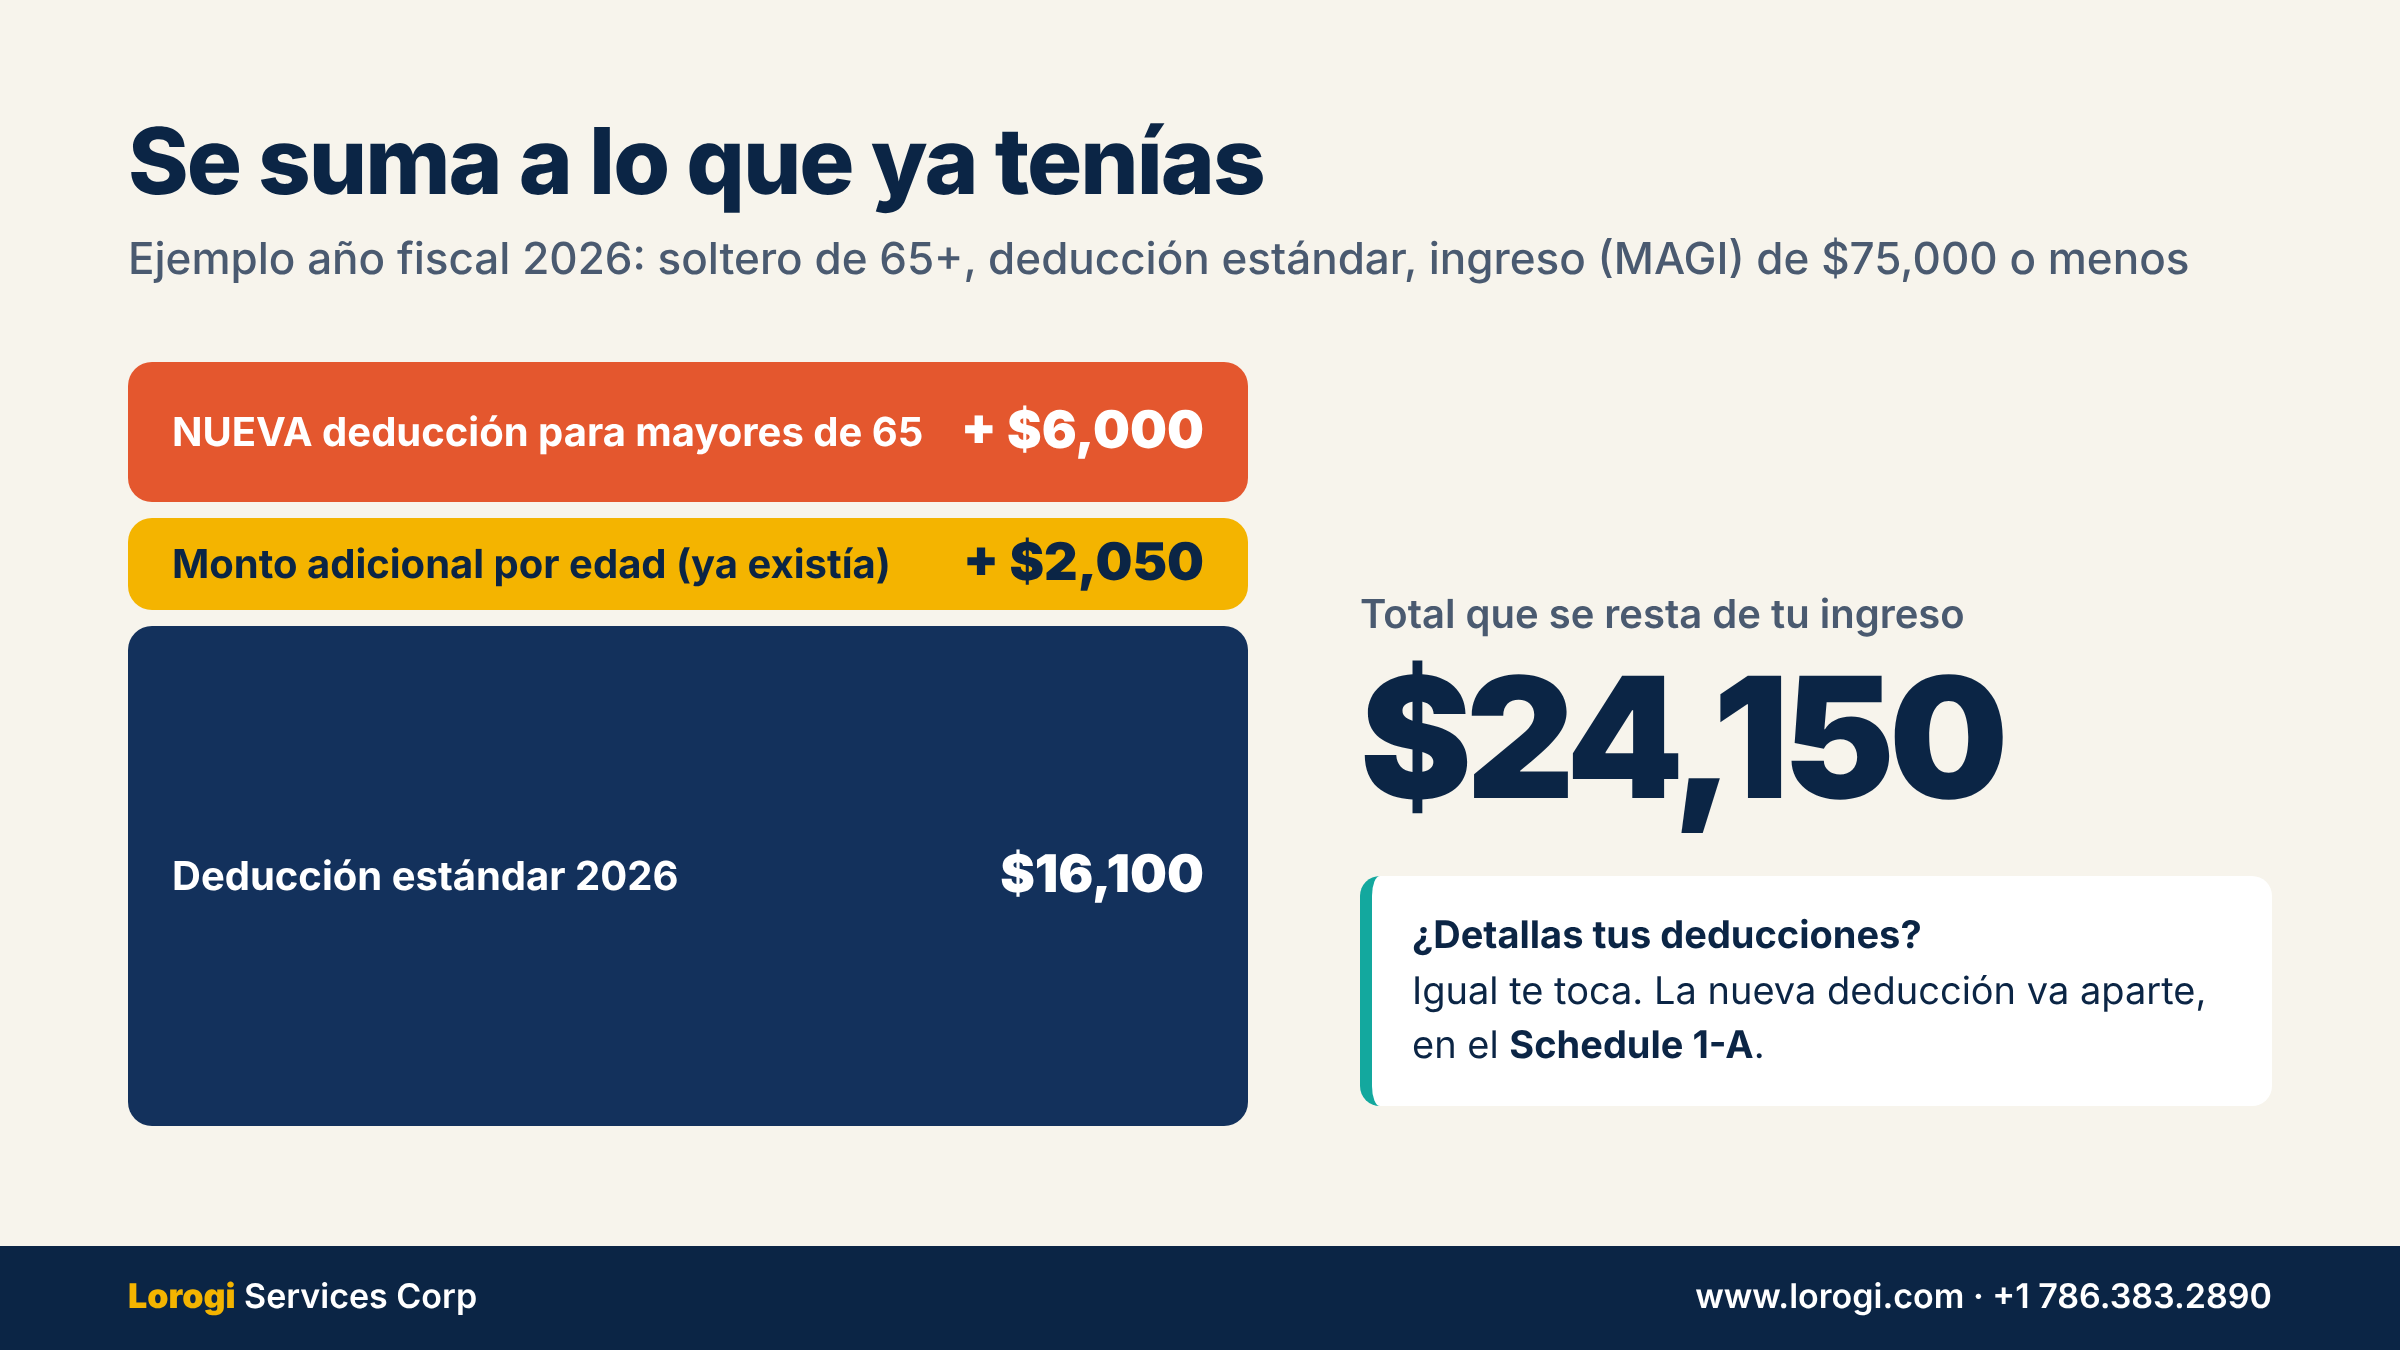
Piénsalo como bloques que se apilan. En el año fiscal 2026, un soltero de 65 años que toma la estándar tiene $16,100 + $2,050 por edad. Ahora le sumamos $6,000 más: en total $24,150 que no pagan impuesto federal. Esto aplica completo si su ingreso (MAGI) es de $75,000 o menos.
¿Quién puede reclamarla?
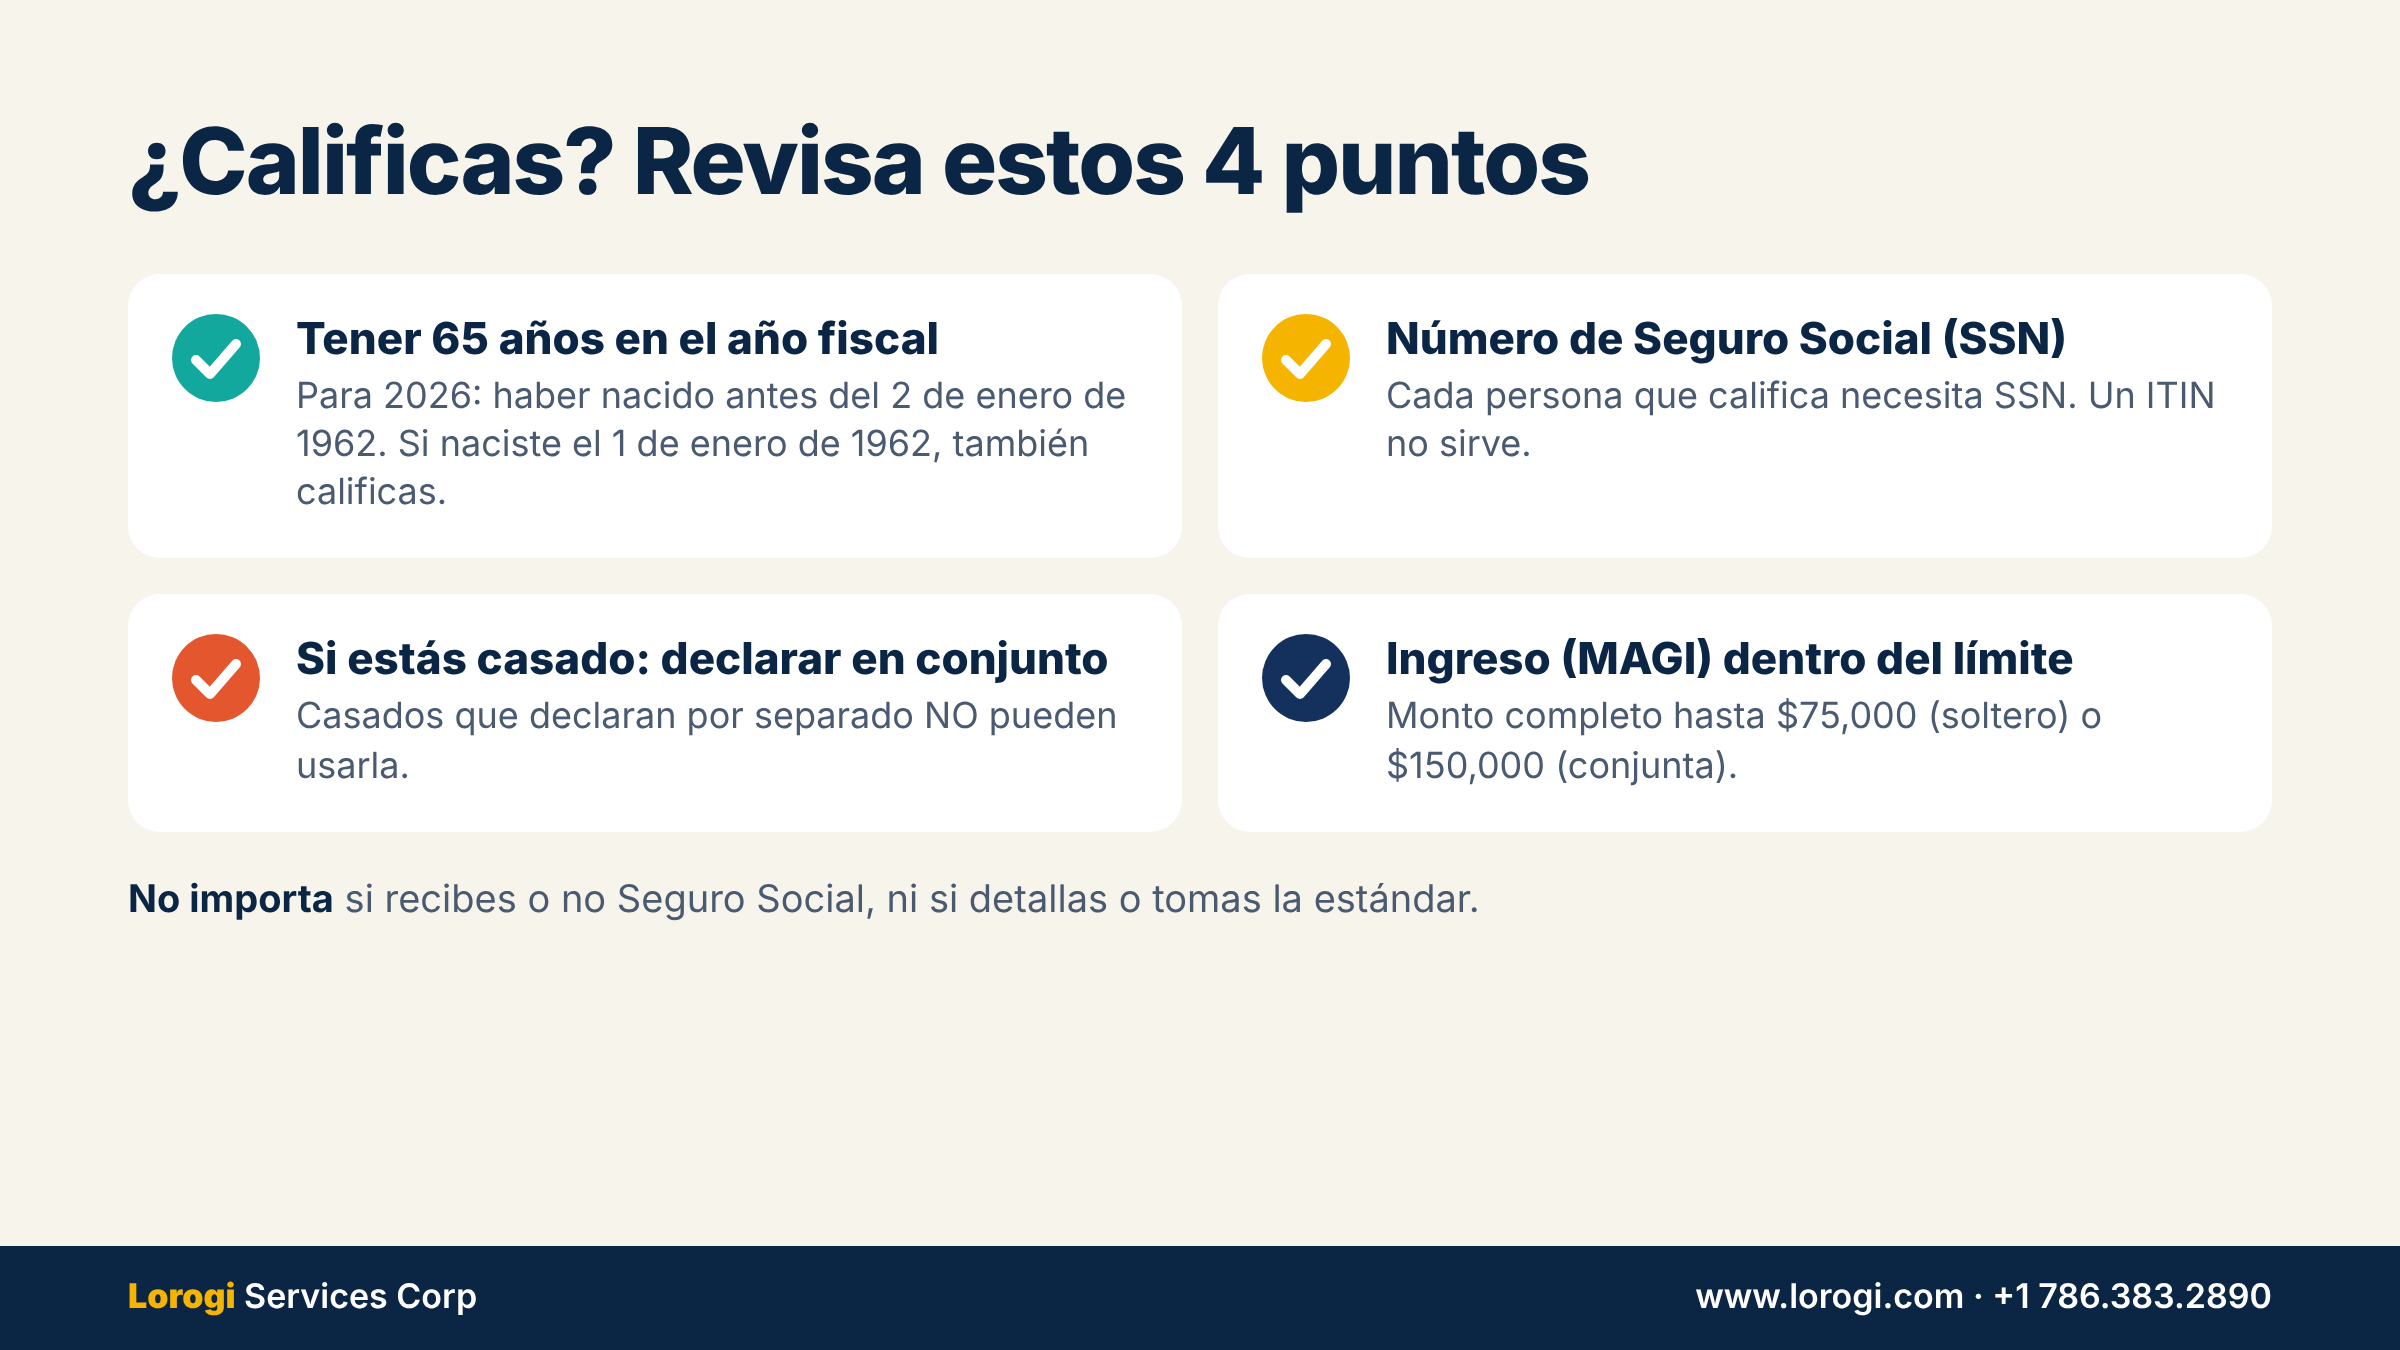
Tener 65 años en el año fiscal. Para el IRS, cumples 65 el día antes de tu cumpleaños. Por eso, para 2026 califica quien nació antes del 2 de enero de 1962. Si naciste el 1 de enero de 1962, también calificas. (Para 2025, era quien nació antes del 2 de enero de 1961.)
Número de Seguro Social (SSN) para cada persona que califica. Un ITIN no sirve. Si tienes un SSN con la leyenda "no válido para trabajar", consúltanos antes de reclamarla.
Si estás casado, debes declarar en conjunto. Quien declara como casado por separado no puede usarla.
Ingreso dentro del límite (lo explicamos abajo).
Una aclaración importante: esta deducción no depende de si cobras Seguro Social. Mucha gente la confunde con "ya no se paga impuesto sobre el Seguro Social", y no es lo mismo.
El límite de ingresos: cuando ganas más, se achica
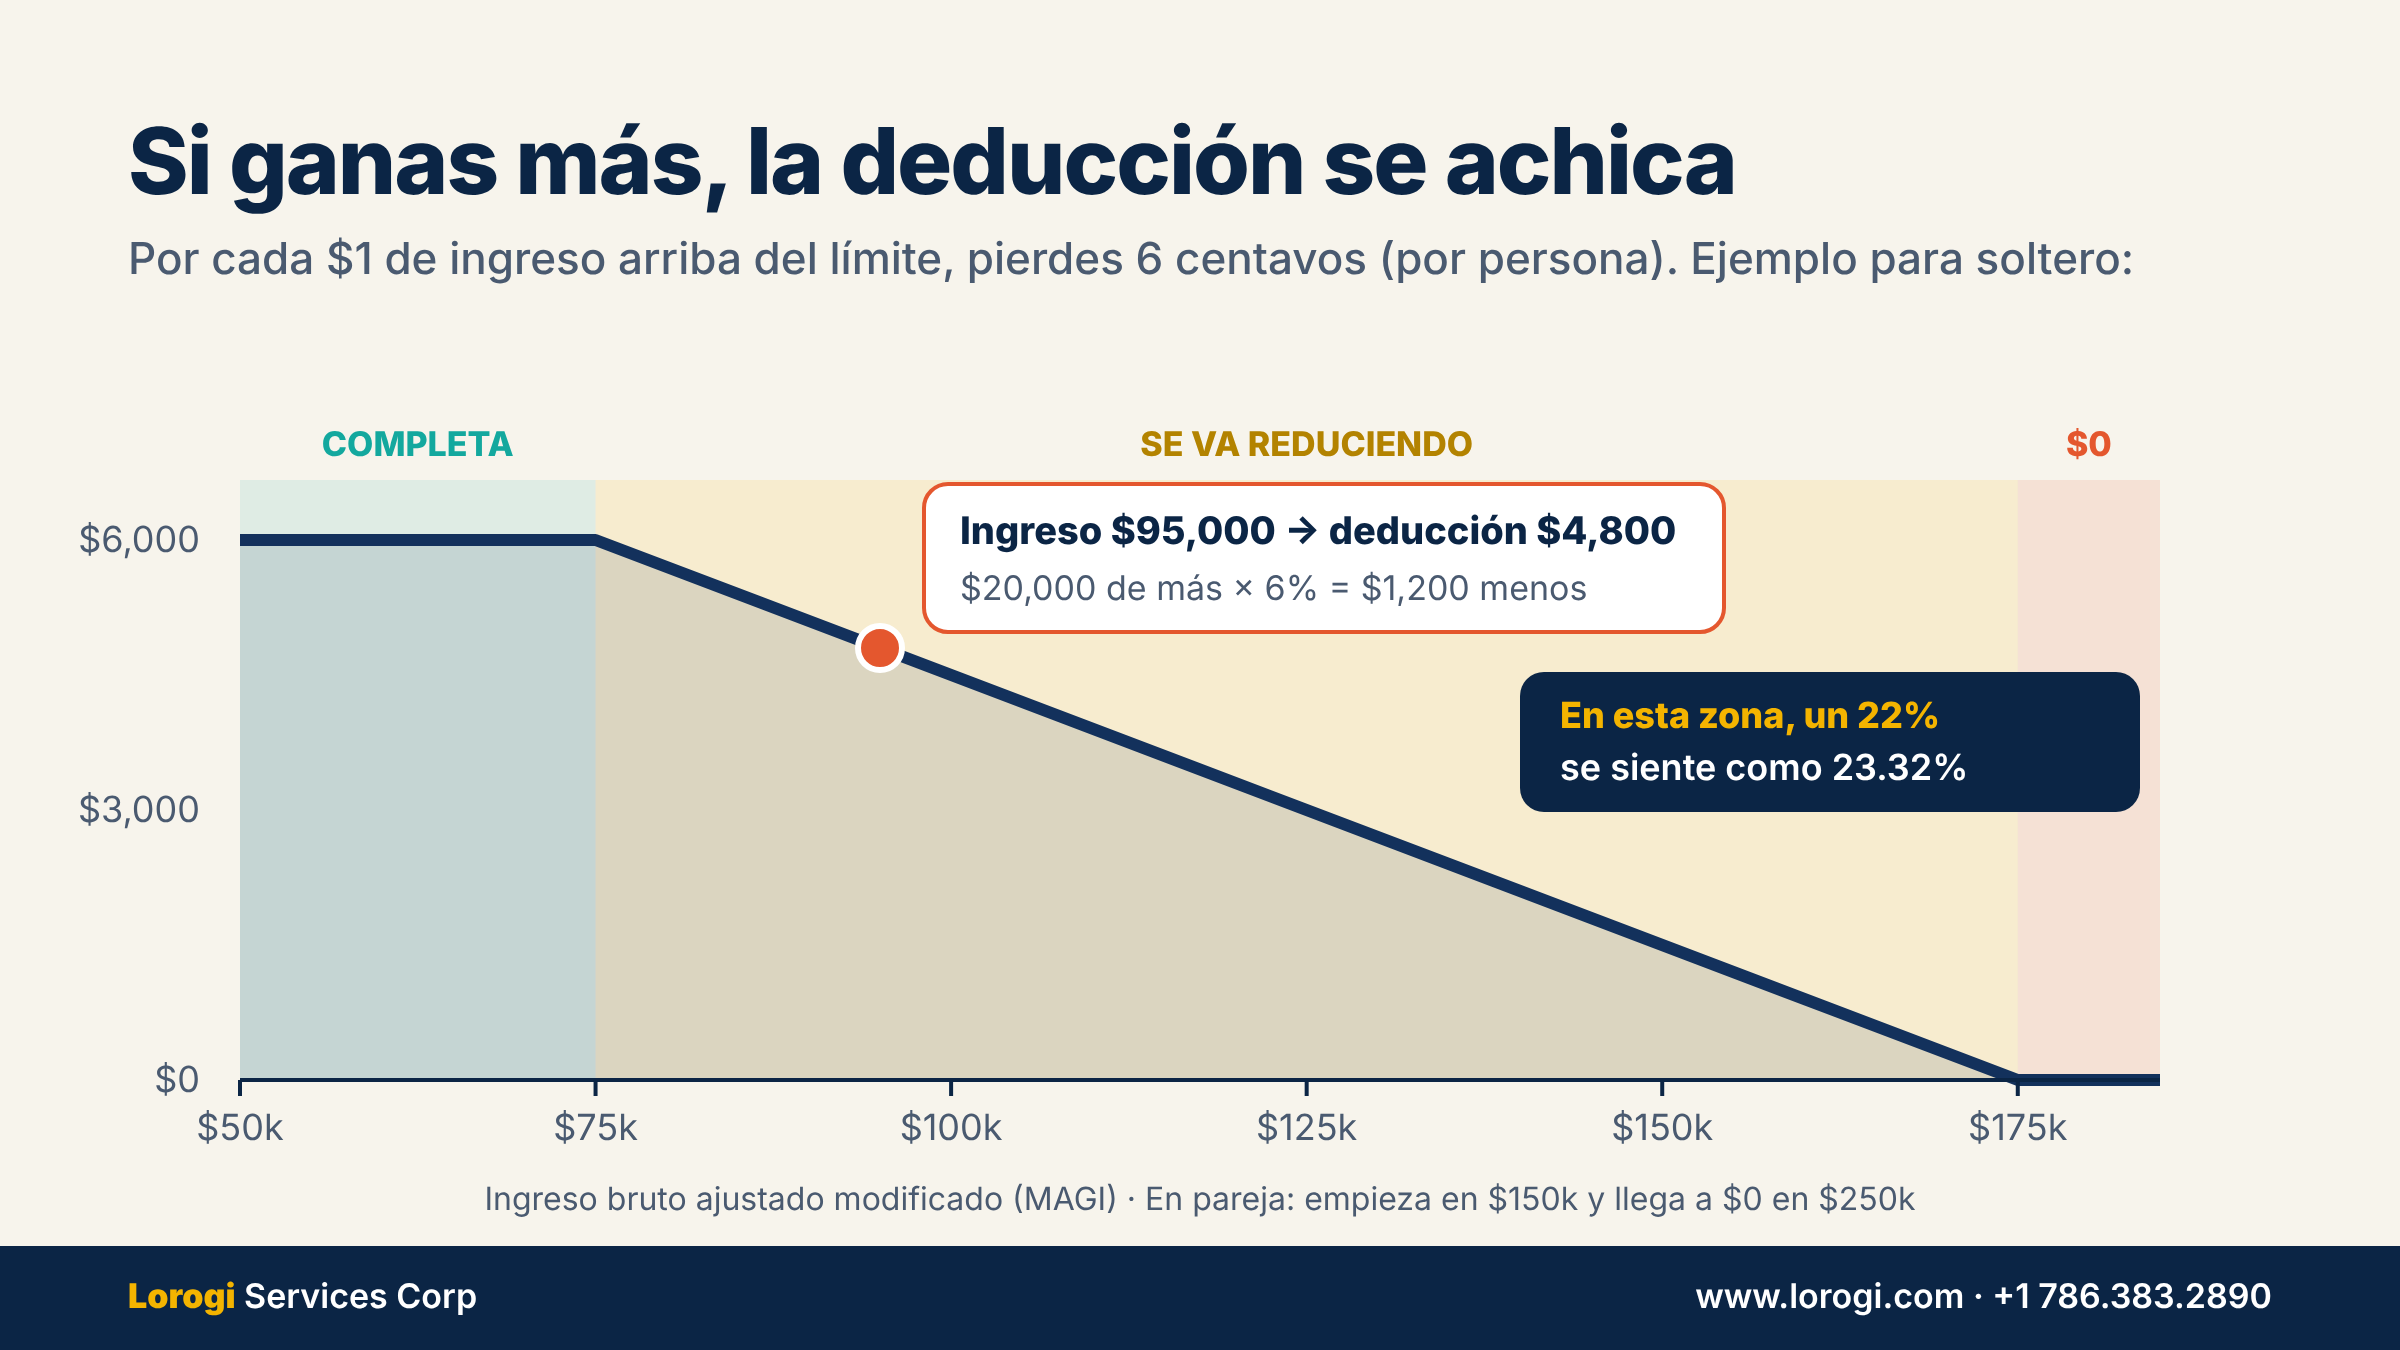
El beneficio completo aplica si tu ingreso bruto ajustado modificado (MAGI) es de:
- $75,000 o menos si eres soltero o cabeza de familia.
- $150,000 o menos si declaras en conjunto.
Por encima de esa cifra, la deducción se reduce 6 centavos por cada dólar de más, por persona.
Ejemplo: un soltero con MAGI de $95,000 tiene $20,000 por encima del límite. $20,000 × 6% = $1,200. Su deducción baja de $6,000 a $4,800. Para un soltero desaparece por completo a los $175,000; para una pareja, a los $250,000.
Cuánto puedes ahorrar de verdad
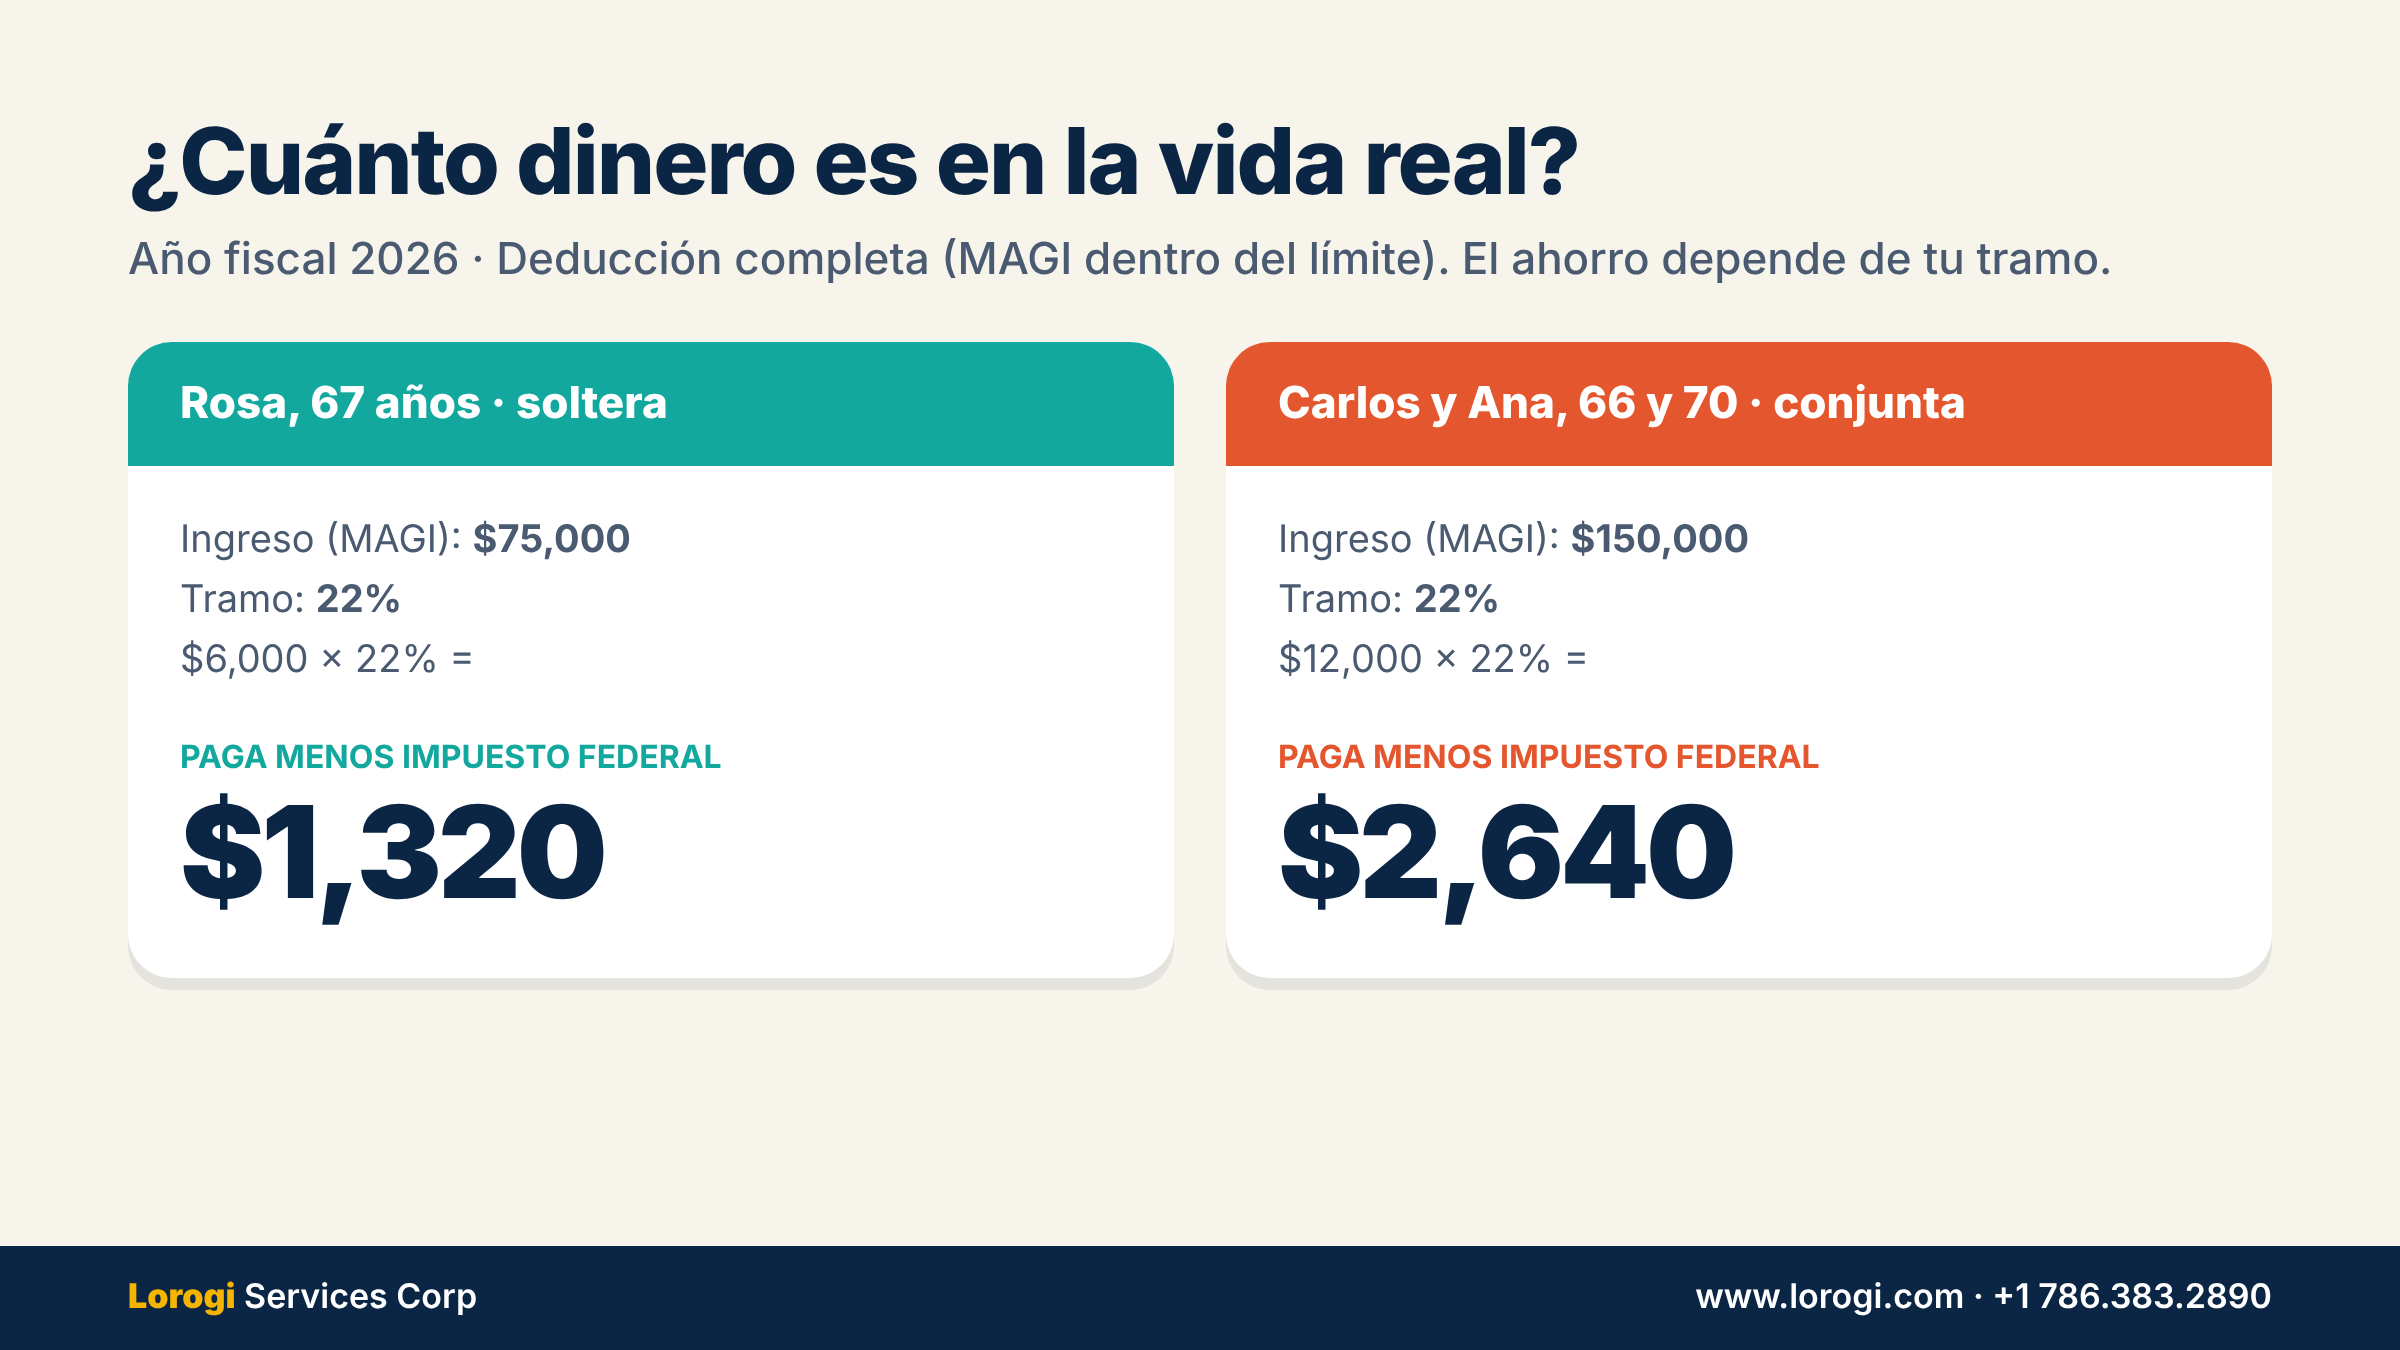
Una deducción no es dinero que te devuelven directo: es ingreso que deja de pagar impuesto. Lo que ahorras depende de tu tramo. Estos ejemplos son del año fiscal 2026 y con la deducción completa:
Rosa, 67 años, soltera, con MAGI de $75,000 y en el tramo del 22%: $6,000 × 22% = $1,320 menos en impuesto federal.
Carlos y Ana, 66 y 70 años, en conjunta, con MAGI de $150,000 y en el tramo del 22%: $12,000 × 22% = $2,640 menos.
Si tu ingreso es más bajo y estás en el tramo del 12%, el ahorro es menor (unos $720 por persona), pero sigue siendo dinero que se queda en tu bolsillo.
Dónde se reclama
Se usa el nuevo Schedule 1-A del Form 1040:
- La Parte V calcula tu deducción para mayores de 65 (línea 37).
- La Parte VI suma todas las deducciones del Schedule 1-A: propinas, horas extra, interés de préstamo de auto y la de mayores (línea 38).
- Ese total pasa al Form 1040 (o 1040-SR), línea 13b. Los no residentes que usan el Form 1040-NR lo anotan en la línea 13c.
Va en una línea separada de la deducción estándar o detallada.
Una advertencia necesaria
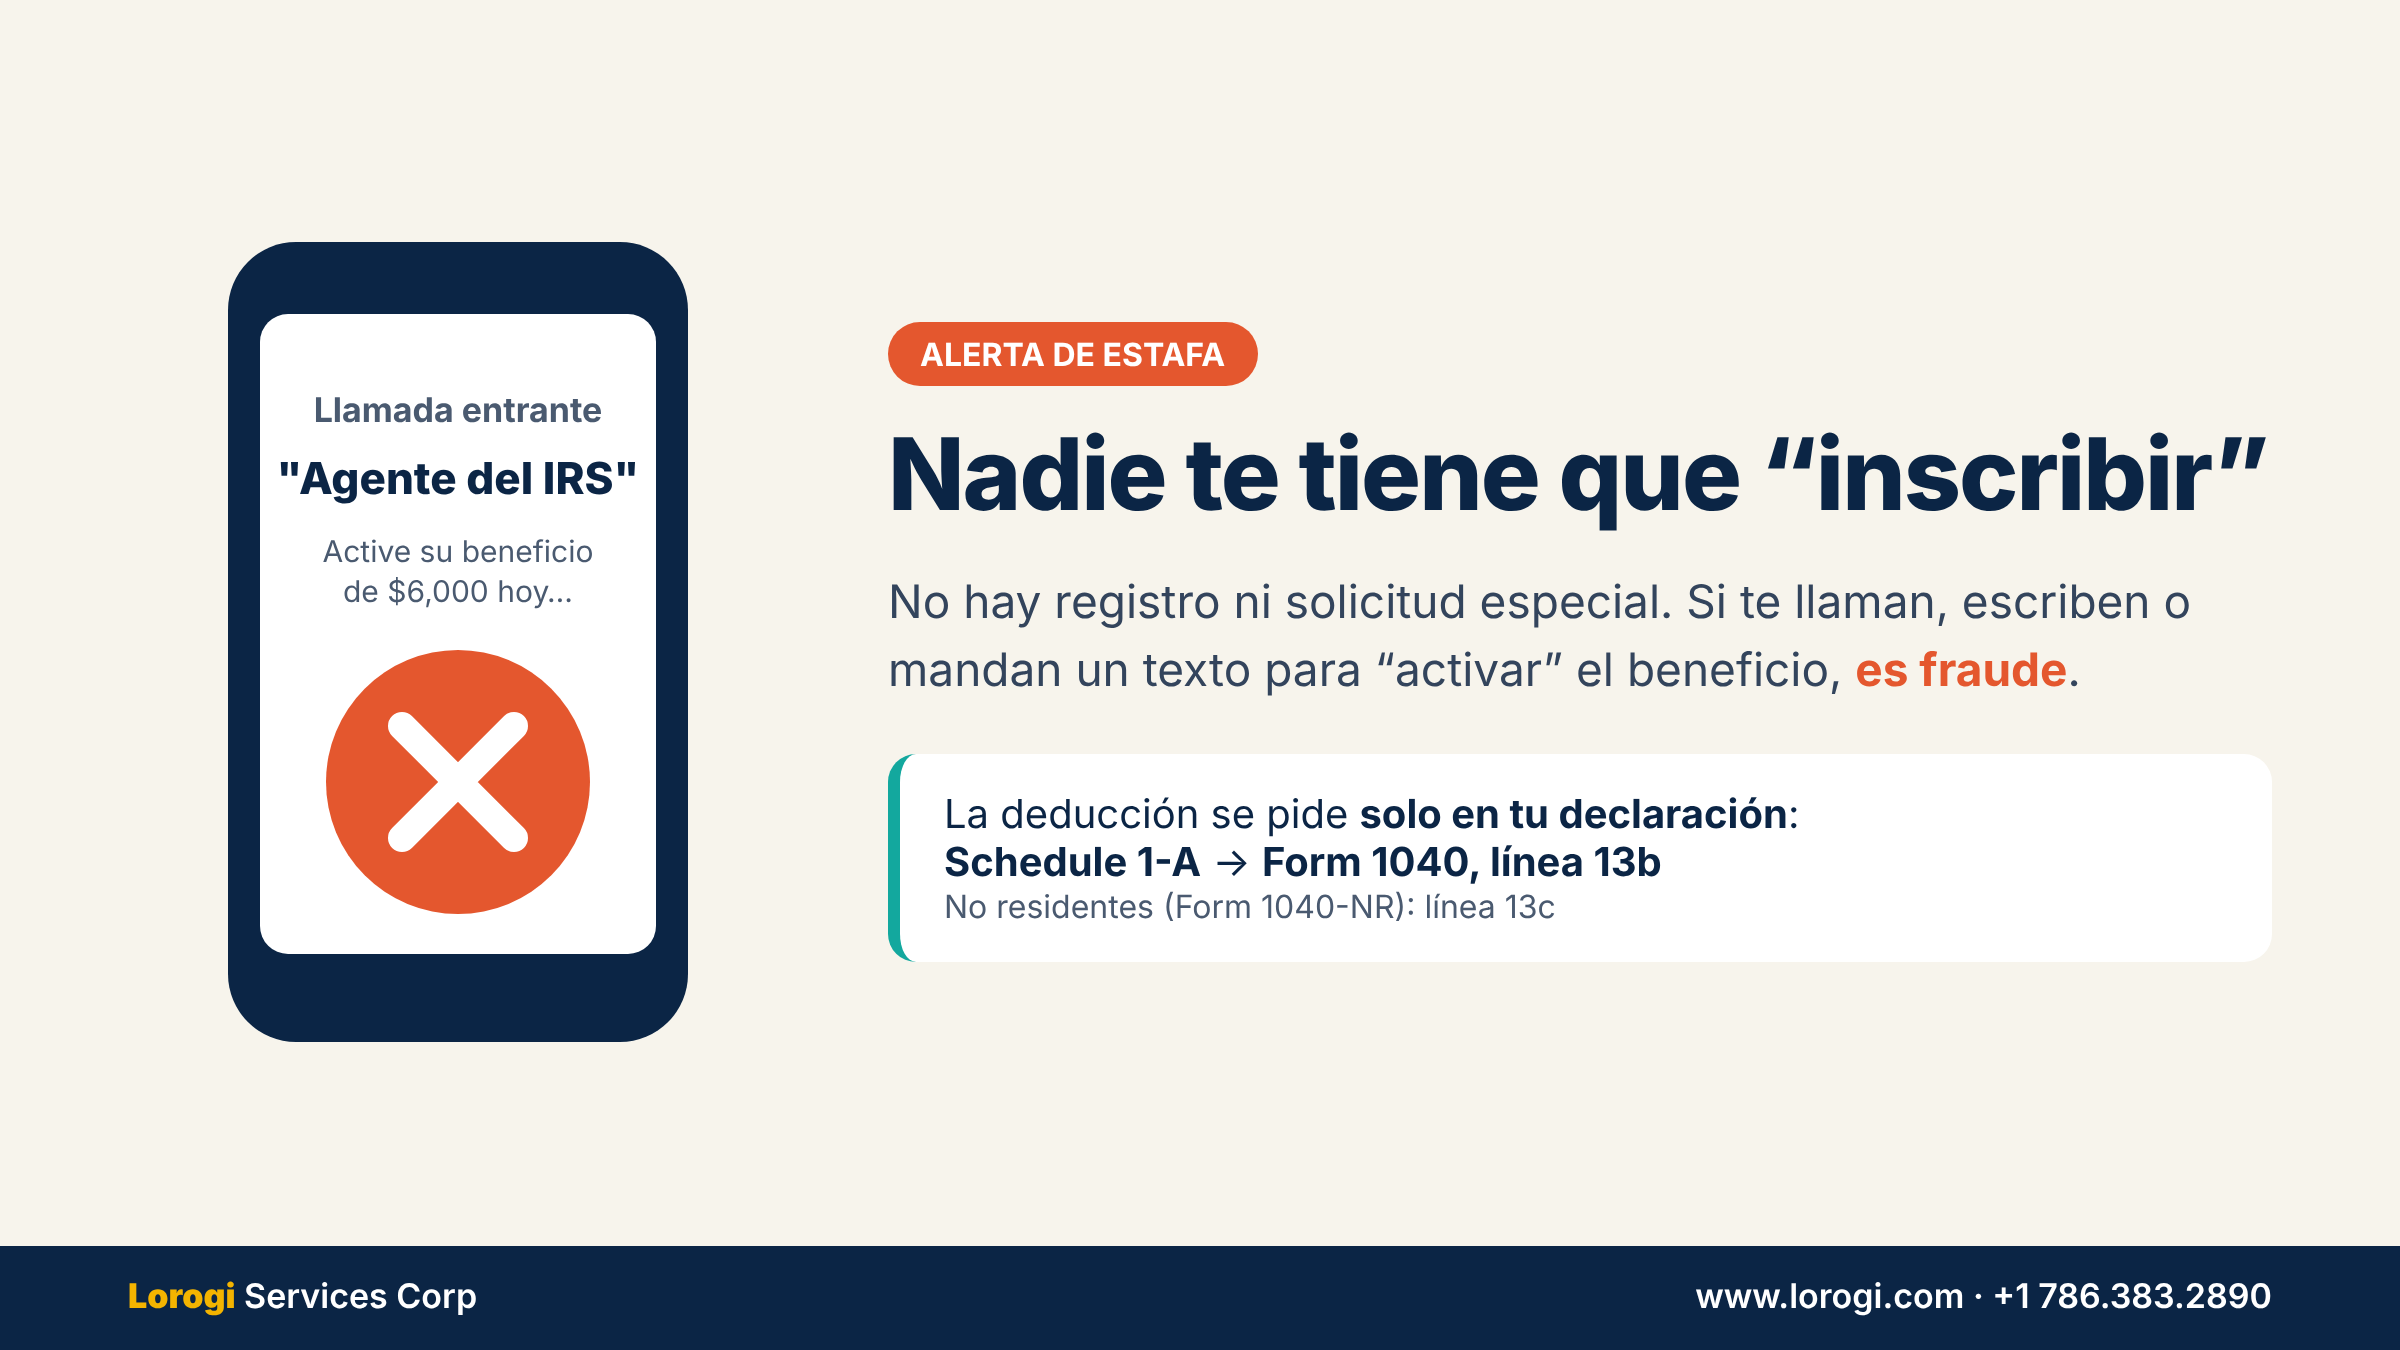
Con cada beneficio nuevo aparecen los aprovechados. Nadie puede "inscribirte" en esta deducción. No hay registro ni solicitud especial. Si recibes una llamada, un correo o un texto ofreciéndote "activar" el beneficio, es una estafa. No des datos personales ni pagues nada.
Planifica antes del 31 de diciembre
Si tu MAGI está en la zona de reducción, cada dólar extra de ingreso te cuesta doble: pagas impuesto sobre ese dólar y pierdes 6 centavos de deducción. En la práctica, si estás en el tramo del 22%, cada dólar extra se grava como si fuera 23.32% (22% × 1.06). Si en tu pareja ambos califican, la pérdida es de 12 centavos por dólar, y el 22% se siente como 24.64%.
Por eso, una conversión a Roth, un retiro grande de tu IRA o la venta de una inversión en el momento equivocado pueden salir más caros de lo que parece. Ahí es donde la planificación de fin de año hace la diferencia.
Como es temporal, vale la pena aprovecharla al máximo mientras exista. Si tienes 65 años o más, o alguien en tu casa los cumple pronto, revisa tus números antes del 31 de diciembre.
¿No estás seguro de si calificas o de cuánto te toca? En Lorogi Services Corp te ayudamos a planificar antes de que cierre el año para que no dejes ni un dólar sobre la mesa.
📩 info@lorogi.com · 📞 +1 786.383.2890 · 🌐 www.lorogi.com