
Una pareja con dos hijos que declara en conjunto y gana $540,000 puede poner $72,750 al año en cuentas con ventaja fiscal y llegar al Roth sin pagar un centavo de multa. Esta guía explica cada tipo de cuenta y arma el plan con las cifras 2026 del IRS.
Las cuentas se distinguen por cuándo pagas el impuesto
Todas las cuentas de retiro hacen lo mismo: invierten tu dinero. Lo que cambia es en qué momento cobra el IRS.
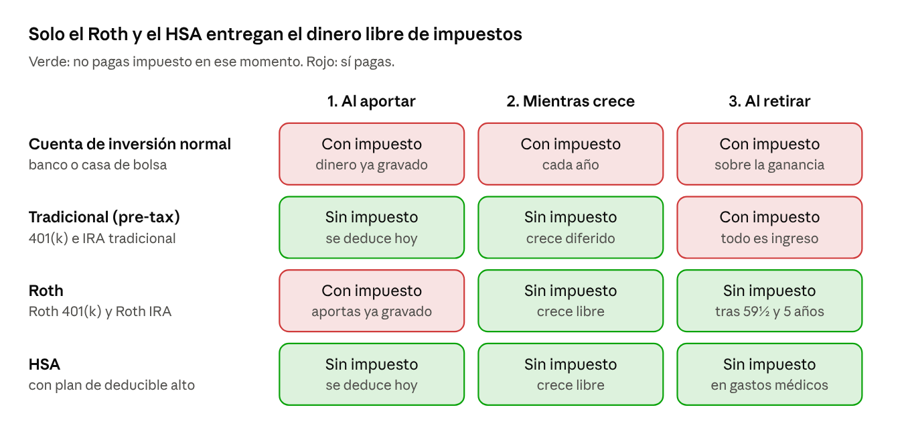
Piensa en una siembra. En la cuenta tradicional siembras sin pagar y pagas al cosechar. En la Roth pagas por la semilla y la cosecha entera es tuya. Por eso tanta gente quiere un Roth.
Las cuentas, una por una
Seis cuentas cubren casi todos los casos. Estos son sus límites para 2026.
| Cuenta | Quién la abre | Límite 2026 | ¿Límite de ingreso? | Qué ganas |
|---|---|---|---|---|
| 401(k) tradicional | Tu empleador | $24,500 por persona | No | Reduce tu ingreso hoy; pagas al retirar |
| Roth 401(k) | Tu empleador, si el plan lo incluye | Comparte los $24,500 | No | Pagas hoy; retiras libre de impuestos |
| IRA tradicional | Tú, en un banco o casa de bolsa | $7,500 por persona | Para aportar no; para deducirla sí | Es la base del backdoor Roth |
| Roth IRA | Tú, en un banco o casa de bolsa | Comparte los $7,500 | Sí: casados en conjunto, se reduce desde $242,000 y se cierra en $252,000 | Crece y sale libre de impuestos |
| HSA | Tú o tu empleador, con plan médico de deducible alto | $8,750 familiar | No | Triple ventaja fiscal |
| 529 | Tú, una por hijo | Sin tope anual del IRS; cada plan estatal fija su máximo | No | Crece libre de impuestos para estudios |
El 401(k) tiene un segundo tope: $72,000 por plan entre lo que aportas tú y lo que aporta tu empleador. Ese número importa más adelante, en el mega backdoor Roth.
Fuentes: Aviso 2025-67 del IRS y Rev. Proc. 2025-19.
El caso: una pareja con dos hijos que gana $540,000
Ella y él están casados, declaran en conjunto y tienen dos hijos. Los dos son empleados con buenos 401(k). Hasta hace poco hacían lo que hace casi todo el mundo: aportar "lo normal" al 401(k) y dejar el resto en el banco.
A ese ingreso, cada dólar que no se protege paga 32 centavos de impuesto federal. Con la deducción estándar de $32,200, su ingreso gravable ronda $507,800. En 2026 el tramo del 32% para casados en conjunto va de $403,550 a $512,450.
Tres datos del caso deciden todo el plan:
- Declaran en conjunto. El Roth IRA se les cierra en $252,000. Si declararan por separado, se cerraría en $10,000.
- Ganan más del doble de ese límite. El Roth IRA directo está descartado.
- Los dos tienen 401(k) en el trabajo. Eso abre las rutas legales al Roth que verás más abajo.
Y tenían una idea fija: "queremos un Roth, porque ahí el dinero crece sin impuestos".
El error caro: forzar el Roth IRA
Conozco la tentación. Esta misma pareja me dijo una vez: "lo único que queremos es un Roth. Si hay que pagar multa, se paga."
Y lo hicieron: $7,500 cada uno directo al Roth IRA, aunque con $540,000 de ingreso no califican. Eso no es una estrategia. Es una contribución en exceso, y el IRS cobra 6% al año sobre el exceso mientras siga en la cuenta.
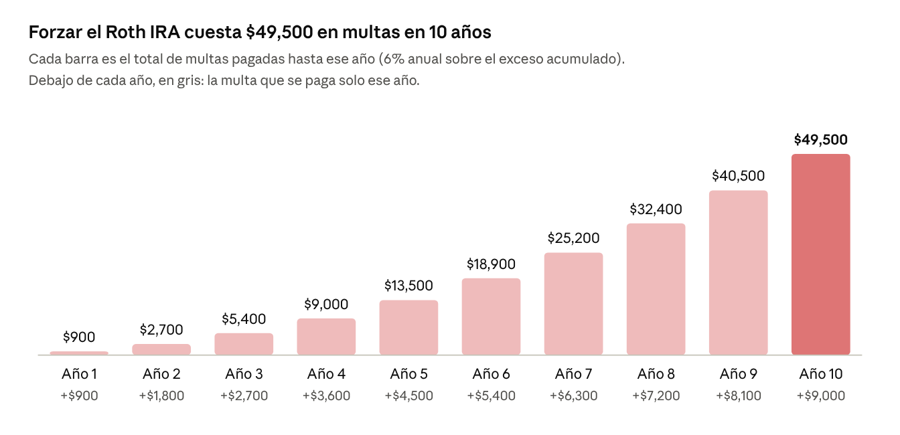
La multa no se paga una sola vez. Se repite cada año sobre todo el exceso acumulado y se reporta en el Formulario 5329. Pagarle al IRS por el privilegio de ahorrar mal no es un plan.
Cómo se corrige. Antes de la fecha límite de la declaración, incluida la extensión, hay dos salidas: retirar el exceso con sus ganancias, o recaracterizarlo como aporte a una IRA tradicional. La segunda deja el dinero listo para el backdoor Roth. Pasada esa fecha, la multa corre hasta que el exceso salga de la cuenta.
Cómo llegar al Roth sin multa
Lo que quieren existe y es legal. Hay tres rutas al Roth abiertas a cualquier ingreso, y ninguna paga multa.
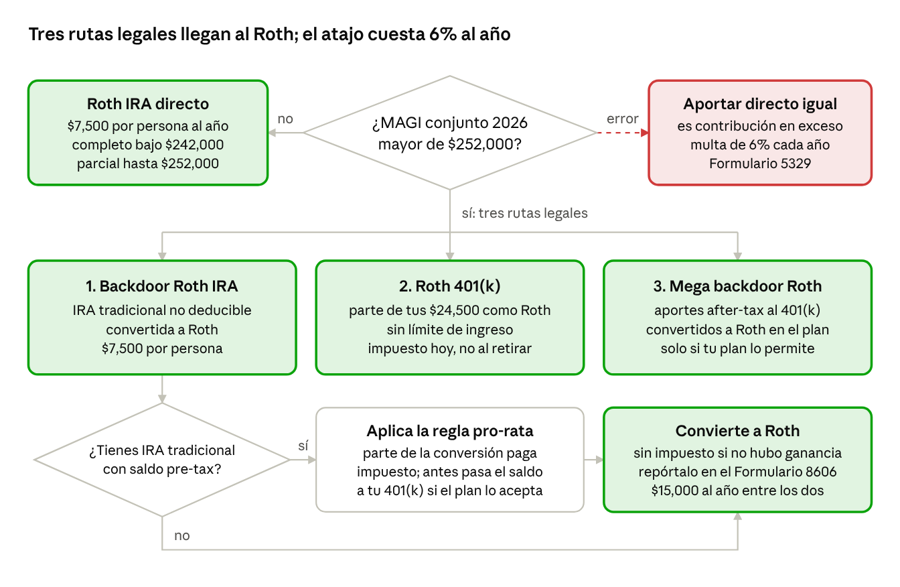
MAGI es el ingreso bruto ajustado modificado, la cifra que usa el IRS para este límite. Las rutas 2 y 3 viven dentro del 401(k), así que la regla pro-rata solo afecta a la ruta 1. Las tres se pueden combinar en un mismo año.
Las tres rutas, con números
Ruta 1: backdoor Roth IRA. Los dos pueden poner $15,000 al año en Roth IRA sin multa, aunque su ingreso supere el límite. La ley limita quién aporta directo al Roth, no quién convierte.
- Cada uno aporta $7,500 a una IRA tradicional y no la deduce.
- Poco después convierte ese saldo a Roth IRA.
- Cada cónyuge lo reporta en su Formulario 8606.
El cuidado es la regla pro-rata. Piensa en un café con leche: una vez mezclado, no puedes servir solo la leche. Si ella ya tiene una IRA tradicional con $92,500 pre-tax y agrega $7,500 no deducibles, el IRS ve una sola taza de $100,000. Al convertir $7,500, el 92.5% paga impuesto: $6,937.50.
La regla suma las IRA tradicionales, SEP y SIMPLE de cada persona al 31 de diciembre. No cuenta el 401(k) ni las cuentas del cónyuge. La salida habitual es pasar ese saldo pre-tax al 401(k) del trabajo, si el plan acepta rollovers, antes de convertir.
Ruta 2: Roth 401(k). Parte o todos los $24,500 pueden entrar como Roth dentro del plan, sin límite de ingreso y sin trámite extra. El costo es inmediato: esa parte ya no reduce el impuesto de este año. Al 32%, cada $10,000 que pasan de pre-tax a Roth cuestan $3,200 hoy.
Conviene cuando esperan una tasa igual o más alta en el retiro. Si esperan una tasa más baja, el pre-tax gana.
Ruta 3: mega backdoor Roth. Es la vía para meter decenas de miles al Roth cada año. Funciona solo si el plan permite dos cosas: aportes after-tax y conversión a Roth dentro del plan.
El espacio sale del tope de $72,000 por plan. Ejemplo: con $24,500 propios y $10,000 de match del empleador, quedan $37,500 para aportes after-tax que se convierten a Roth. Vale la pena hacer las dos preguntas en recursos humanos.
El plan completo de la familia
El plan protege $72,750 al año y baja el impuesto federal de este año en $18,480. El orden importa: primero lo que reduce el impuesto de hoy, después lo que crece libre de impuestos.
- Los dos 401(k) al máximo. Es el paso más aburrido y el más rentable.
- El HSA familiar. Se deduce al entrar, crece sin impuestos y sale sin impuestos para gastos médicos.
- Backdoor Roth IRA, los dos. El Roth que querían, sin multa.
- Mega backdoor Roth, si alguno de los dos planes lo permite.
- El 529 de cada hijo, con lo que sobre.
| Estrategia | Al año | Impuesto federal que ahorra este año |
|---|---|---|
| 401(k) pre-tax × 2 | $49,000 | $15,680 |
| HSA familiar | $8,750 | $2,800 |
| Backdoor Roth IRA × 2 | $15,000 | $0 hoy; sale libre de impuestos en el retiro |
| Total | $72,750 | $18,480 |
En diez años son cerca de $185,000 de impuesto federal que se quedan en la familia, sin contar el crecimiento.
Un detalle del HSA: rinde más si pagan los gastos médicos de hoy con dinero de bolsillo, guardan los recibos e invierten el saldo. Después de los 65, lo que no se use en salud se retira pagando impuesto normal, como una IRA tradicional.
Si tu caso es distinto
Tienes negocio propio. Un Solo 401(k) combinado con un plan cash balance permite aportes deducibles de seis cifras al año. Para dueños de negocio que ganan más de $500,000 suele ser la deducción más grande disponible.
Ya cumpliste 50. Puedes sumar $8,000 de catch-up al 401(k), para un total de $32,500. Entre los 60 y los 63 el catch-up sube a $11,250, para un total de $35,750. Hay una regla nueva: si tu salario con ese empleador superó $150,000 el año anterior, el catch-up tiene que entrar como Roth. Se mide por persona y por empleador, no por el ingreso de la familia.
Tus hijos tienen un 529 con dinero de sobra. Hasta $35,000 por beneficiario pueden pasar del 529 al Roth IRA de ese hijo. La cuenta debe tener al menos 15 años, y cada año solo puede pasar hasta el límite anual de IRA. Ese dinero alimenta el retiro del hijo, no el de los padres.
Revisa tu caso
Si tu familia está en un nivel parecido y solo aporta "lo normal" al 401(k), probablemente dejas cinco cifras sobre la mesa cada año. Y si ya aportaste a un Roth IRA sin calificar, se puede corregir. Escríbeme a info@lorogi.com y lo revisamos con tus números.
Este artículo es educativo. Cada plan depende de tus ingresos, de tus cuentas y de las reglas de tu plan 401(k).
Fuentes
- Aviso 2025-67 del IRS: límites 2026 de 401(k), IRA, catch-up y rangos de ingreso del Roth IRA.
- Rev. Proc. 2025-19 del IRS: límites 2026 del HSA.
- Rev. Proc. 2025-32 del IRS: tramos de impuesto y deducción estándar 2026.