
María pagó $120 al mes por su seguro médico todo el año y creyó que estaba haciendo lo correcto. En abril, su contador le dijo: "tienes que devolver $960 del crédito fiscal". ¿Cómo, si fue el gobierno el que le dio esa ayuda?
No le pasó solo a María. Les pasa a miles de personas cada año. Y la confusión es siempre la misma: ese descuento mensual no era un regalo. Era un adelanto. Y los adelantos, al final del año, se ajustan con la realidad.
Te adelantaron el dinero
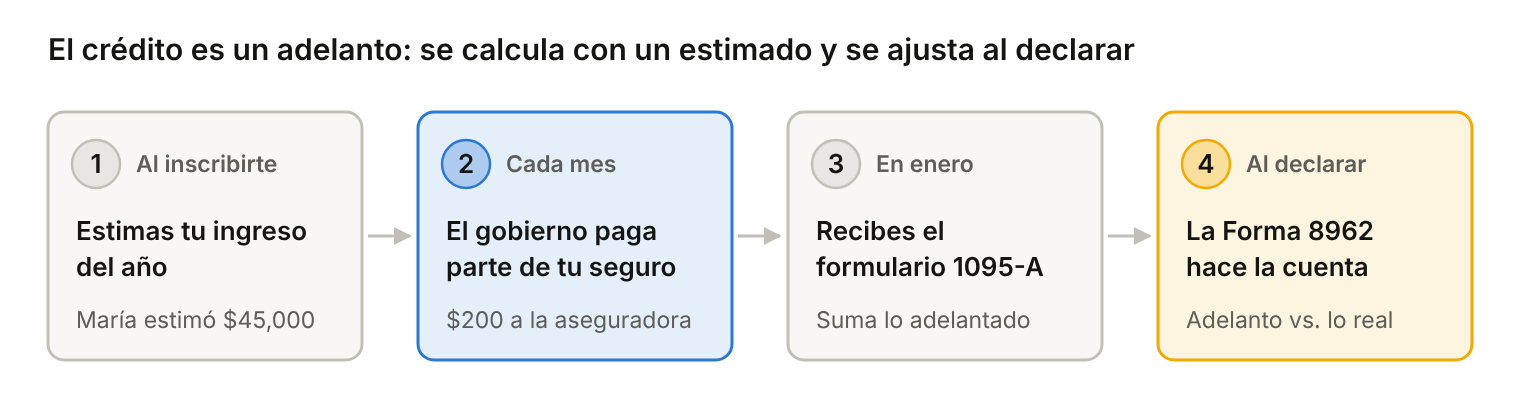
Cuando María se inscribió en el Mercado de Seguros (el "Marketplace"), le preguntaron cuánto iba a ganar en el año. Ella estimó $45,000. Con ese número, el gobierno calculó su ayuda y empezó a pagarle $200 al mes directamente a su aseguradora.
Gracias a ese adelanto, María pagó una mensualidad bajita todo el año. Pero todo se calculó con un estimado, no con lo que María ganó de verdad.
Al declarar, el IRS hace las cuentas
En enero, el Marketplace le mandó a María el formulario 1095-A: el resumen de lo que le adelantaron mes por mes. Al declarar, la Forma 8962 hace una sola comparación: lo que te adelantaron contra lo que te tocaba según tu ingreso REAL.
La cuenta de María:
- Le adelantaron: $200 × 12 meses = $2,400
- Con su ingreso real ($52,000, por un bono que no esperaba), le tocaban: $120 × 12 = $1,440
- Diferencia: $960 de más, que devuelve como impuesto adicional en su declaración
La causa número uno: ganaste más de lo estimado
Casi siempre es la misma historia: el ingreso real terminó más alto que el estimado y nadie actualizó el número en el Marketplace. Lo más común:
- Un bono de fin de año (el caso de María)
- Horas extra u overtime
- Un aumento a mitad de año
- Un segundo trabajo o negocio propio
- Cambios en el hogar no reportados: matrimonio, divorcio, un hijo nuevo
En 2026 las reglas se ponen más duras
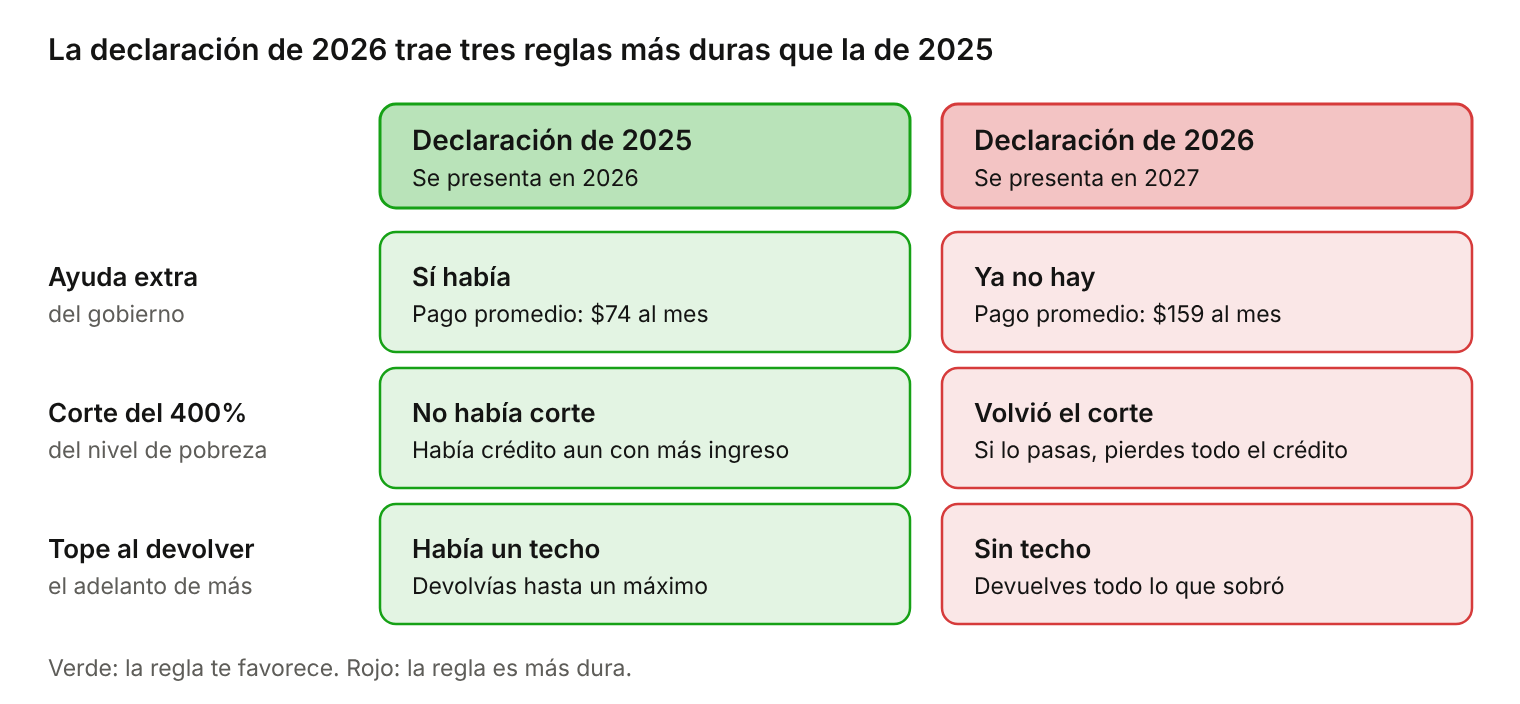
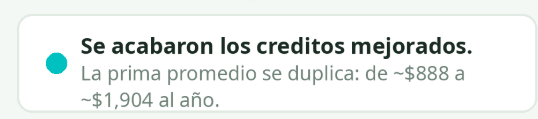
Se acabó la ayuda extra. Entre 2021 y 2025 el gobierno daba una ayuda adicional que abarataba mucho el pago mensual. Esa ayuda se venció el 31 de diciembre de 2025 y el Congreso no la renovó. El pago mensual promedio de un afiliado con ayuda se duplica: de unos $74 a unos $159 al mes.
Volvió el corte del 400%. El "nivel de pobreza" es la vara que usa el gobierno para medir los ingresos (para una persona sola ronda los $16,000 al año). Si tu ingreso familiar pasa el 400% de esa vara, pierdes el crédito completo. Ni un dólar de más: lo pierdes todo.
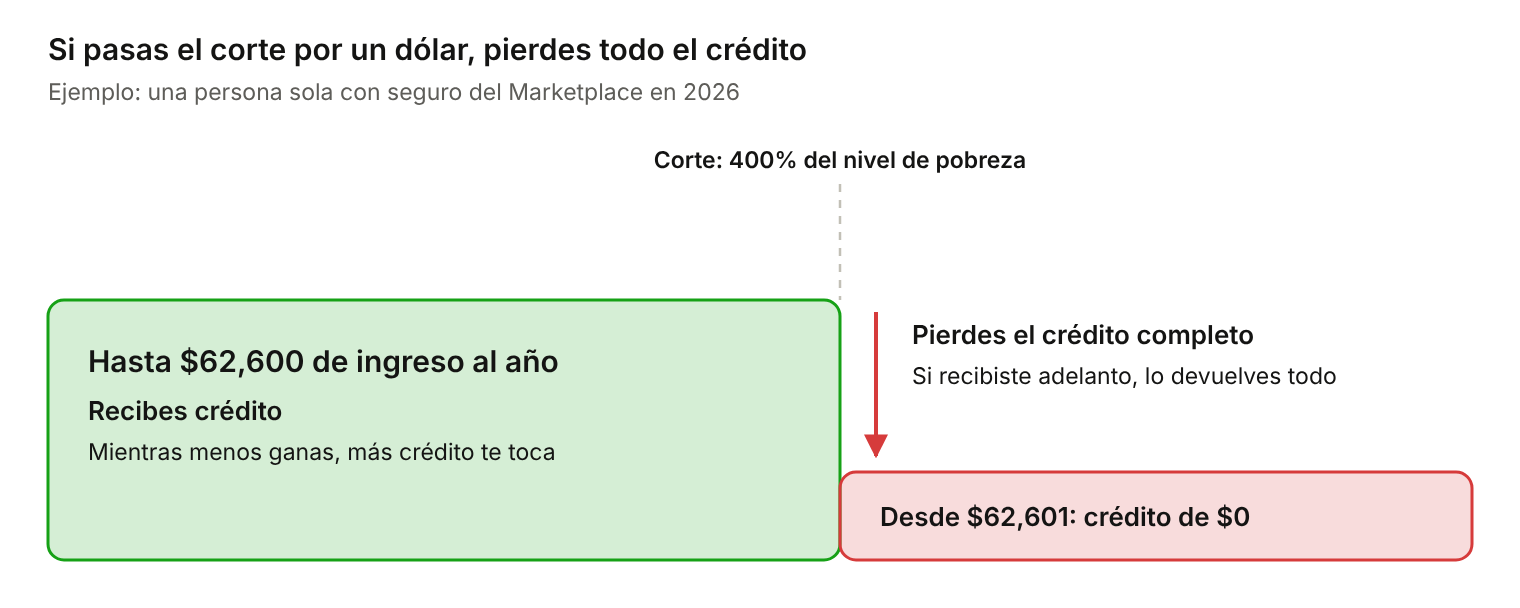
Ya no hay tope para devolver. Hasta la declaración de 2025, lo que tenías que devolver tenía un techo según tu nivel de ingreso. Desde el año fiscal 2026 ese techo no existe: si te adelantaron $960 de más, como a María, devuelves los $960 completos.
Ojo con el calendario: la declaración de 2025, la que muchos están terminando ahora con extensión hasta el 15 de octubre, todavía usa los topes viejos. La de 2026, que presentarás en 2027, ya viene con las reglas duras.
4 consejos para que no te pase
- Estima con realismo. Si dudas entre dos cifras, usa la más alta. Mejor recibir un poco menos de adelanto y que el IRS te devuelva a ti, que al revés.
- Actualiza el Marketplace en el momento. ¿Bono? ¿Horas extra? ¿Nuevo trabajo? Entra ese mismo mes y actualiza tu estimado. El ajuste achica la sorpresa de abril.
- Reporta tus cambios de vida. Matrimonio, divorcio, hijos, mudanza: cada cambio mueve el cálculo del crédito.
- Pide menos adelanto. No tienes que recibir el 100% por adelantado. Pide el 70% u 80% y cobra el resto al declarar. Menos adelanto, menos riesgo de devolver.
Este artículo es informativo y no constituye asesoría fiscal. Cada caso se evalúa de forma individual.
¿Te tocó devolver el crédito este año? Escríbenos a info@lorogi.com o llámanos al +1 786.383.2890 y revisamos tu 1095-A con números reales para que no te vuelva a pasar.