
Si trabajas en un restaurante, un bar, una peluquería, un hotel o cualquier empleo donde las propinas y las horas extra forman parte de tu sueldo, hay noticias que te convienen. La ley firmada el 4 de julio de 2025 (la One Big Beautiful Bill Act) creó dos deducciones temporales que ya aplican desde la declaración de 2025 y duran hasta 2028: una para propinas y otra para horas extra.
La frase que circula es "sin impuesto en las propinas". Conviene afinarla. No es que las propinas desaparezcan de tu W-2. Es una deducción que reclamas en tu declaración personal para restarlas del ingreso sujeto al impuesto federal sobre la renta.
Lo de las propinas
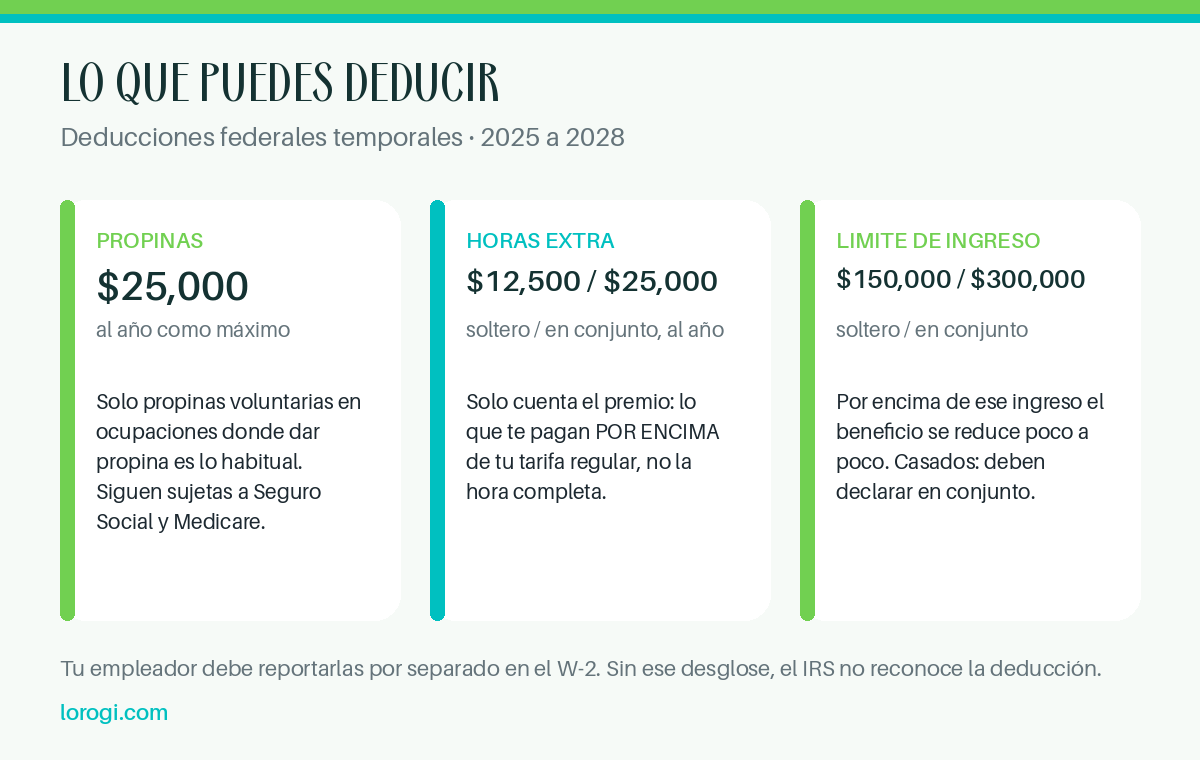
Puedes deducir hasta $25,000 al año en propinas calificadas. El beneficio empieza a reducirse si tu ingreso supera $150,000 ($300,000 si declaras en conjunto). Si estás casado y quieres usarlo, tienes que declarar en conjunto, sin excepción.
No toda propina cuenta. La ley pide que sean propinas voluntarias, en efectivo o con tarjeta, recibidas en ocupaciones donde recibir propinas es lo habitual. Los cargos automáticos de servicio que aparecen en la cuenta del cliente no califican.
Dos detalles que muchos no saben. Primero, las propinas siguen sujetas al impuesto de Seguro Social y Medicare: lo que se ahorra es el impuesto federal sobre la renta. Segundo, tu empleador tiene que reportar esas propinas por separado en tu W-2. Si no aparecen desglosadas, no puedes reclamar la deducción.
Lo de las horas extra
Aquí hay un matiz que genera confusión. La deducción no aplica a todo lo que ganes en horas extra, sino solo a la parte adicional que te paga el empleador por encima de tu tarifa regular. Si ganas $20 la hora y la hora extra se paga a $30, lo que cuenta para la deducción son esos $10 extra por hora, no los $30 completos.
El tope es $12,500 al año si declaras como soltero y $25,000 si declaras en conjunto, con el mismo límite de ingreso que las propinas. Y solo cuenta el tiempo extra exigido por la ley federal (FLSA). Si tu estado o tu contrato te paga extra por reglas propias, esa parte no califica.
Qué revisar antes de que cierre el año
Tu empleador tiene que ajustar sus reportes. A partir de 2026, las propinas calificadas van en la casilla 12 del W-2 con el código TP, junto con un código que identifica tu ocupación en la casilla 14b. Las horas extra calificadas también se reportan por separado. Sin ese desglose, el IRS no reconoce la deducción.
Si estás en la categoría que recibe estas deducciones, vale la pena hacer tres cosas ahora: confirmar que tus propinas estén reportadas completas (también en efectivo), revisar si tu W-4 necesita un ajuste para no adelantarle de más al IRS, y guardar tus propios registros de propinas y horas. Si trabajas por tu cuenta y recibes propinas, también puedes reclamarlas, con el límite de no exceder tu ingreso neto del negocio.
Estas deducciones son temporales y vencen después de 2028, así que cada año cuenta. Un poco de orden ahora evita que dejes dinero sobre la mesa en abril.
Si quieres revisar si calificas, cuánto podrías ahorrar y cómo organizar tus registros para reclamarlo bien, en Lorogi Services Corp te ayudamos a sacarle el provecho antes de que termine el año.
info@lorogi.com · +1 786.383.2890 · www.lorogi.com